قد لا يكون أهم ما يغيره تنظيم لقاءات مناقشة الأرباح في السوق السعودية زيادة عدد الإفصاحات، بقدر ما هو تغيير اتجاه تدفق المعلومة نفسها.
اعتاد المستثمر أن يحصل على جزء كبير من معلومات الشركات عبر قنوات تبدأ منها رسالة إعلان نتائج، أو تقرير مجلس إدارة، أو عرض للمستثمرين، أو ظهور إعلامي لمسؤول تنفيذي. وفي معظم هذه الحالات تحدد الشركة ما تريد قوله، والأرقام التي ترغب في إبرازها، والموضوعات التي تريد الحديث عنها.
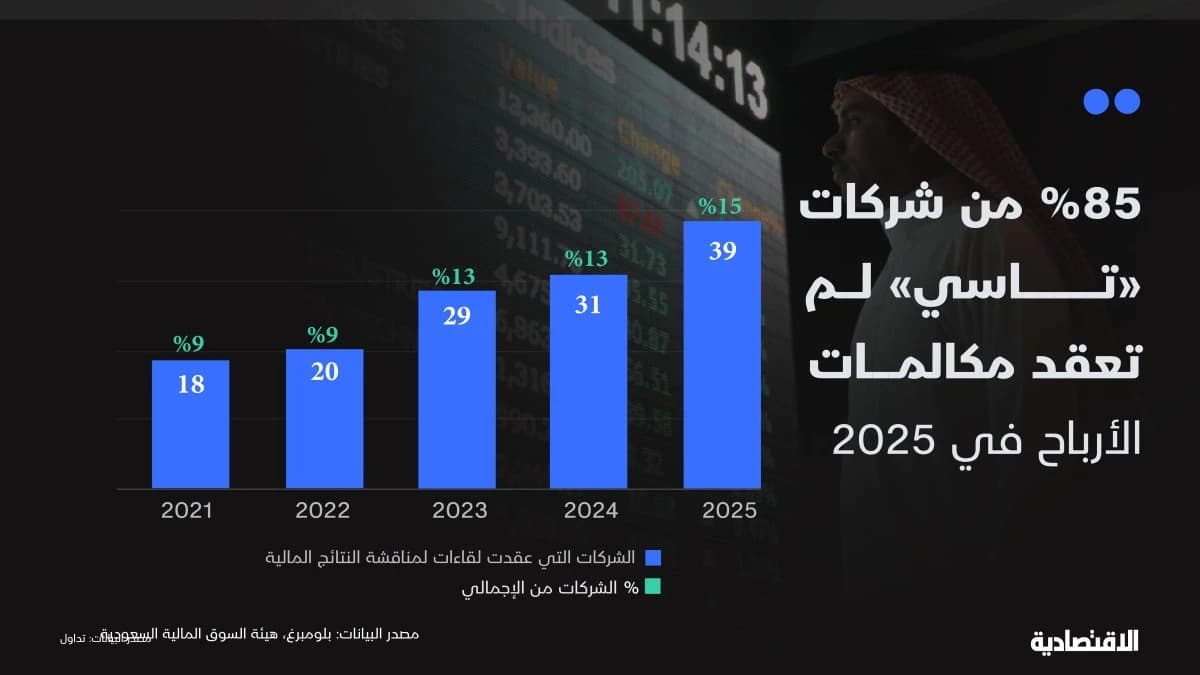
مكالمات الأرباح تغير جزءا من هذه المعادلة. فبمجرد إلزام الشركات بعقد اللقاء، لا تعد السوق متلقية لما تريد الإدارة عرضه فحسب، بل تصبح قادرة على مساءلتها والبحث عن المعلومات التي يريدها هو، خاصة وأن 85% من الشركات لم تعقد لقاءات لمناقشة أرباح عام 2025.
ووفقا لمشروع الأحكام التنظيمية الذي طرحته هيئة السوق المالية، ستلتزم شركات السوق الرئيسية بعقد لقاءين سنويا، الأول بعد إعلان النتائج المالية السنوية، والثاني بعد النتائج الأولية للربع الثاني، خلال 5 أيام عمل من الإعلان وبعد إغلاق السوق. ولا يقتصر اللقاء على استعراض الأرقام، بل يشمل النتائج المالية، وإرشادات الأداء المالي القادم، والتحديات والفرص، والإجابة عن أسئلة المشاركين واستفساراتهم. ويبدأ التطبيق مع إعلان النتائج السنوية للعام المالي 2026.
أقرا أيضا: استطلاع "الاقتصادية": تعديلات إضافية مقترحة على آليات الطروحات في السعودية
وهنا ربما تكمن أهم آثار التنظيم السؤال يصبح جزءا من الإفصاح. فالقوائم المالية قد تخبر المستثمر بأن هامش الربحية انخفض، لكن السؤال يبدأ من حيث ينتهي الرقم، لماذا؟ هل الانخفاض مؤقت أم يعكس تغيرا هيكليا في الصناعة؟ ماذا ستفعل الإدارة إذا دخل منافس جديد؟ هل تستطيع تمرير ارتفاع التكاليف إلى العملاء؟ وهل يتطلب تغير التقنية استثمارات إضافية؟
قيمة الإجابة لا تكمن في معلومة جديدة فقط، بل في أنها تمنح السوق مؤشرات إضافية على جودة الإدارة ومدى فهمها لما يحدث حولها. وعندما يتعرض قطاع لتحول هيكلي، قد تكشف مجموعة أسئلة من محللين متخصصين ما إذا كانت الإدارة أدركت التحول مبكرا، وكيف تقرأ أثره في الطلب والحصة السوقية والهوامش والتدفقات النقدية.
ومع تكرار اللقاءات ينشأ سجل يمكن الرجوع إليه، ماذا توقعت الإدارة؟ كيف شرحت المخاطر؟ ماذا وعدت بأن تفعل؟ وهل تحقق ما قالته؟ أي أن قيمة المكالمة لا تأتي فقط من منح الإدارة منصة للكلام، بل من وجود من يستطيع اختبار روايتها.
من يعرف المعلومة .. ومتى؟
لكن أهمية التنظيم تتجاوز مساءلة الإدارة إلى مشكلة أساسية في الأسواق المالية، عدم تماثل المعلومات.
كلما عرف بعض المشاركين معلومات مهمة قبل الآخرين، ارتفعت مخاطر أن يتداول المستثمر الأقل معرفة أمام طرف يعرف أكثر منه. لذلك فإن توسيع الوصول إلى المعلومات ليس مجرد مسألة عدالة، بل يرتبط بالسيولة وتسعير المخاطر وكفاءة السوق.
المشروع يشترط الإعلان عن اللقاء وطريقة التسجيل، ثم نشر العرض التقديمي واللقاء المسجل فوريا. وهذه الخطوات تساعد على تقريب المشاركين من تكافؤ الوصول إلى المعلومات العامة وتقليص الفترة التي قد يعرف فيها طرف معلومة قبل غيره.
لكن الوصول المتساوي لا يعني أن الجميع يستطيع معالجة المعلومة بالسرعة نفسها. وقد تتحول الفجوة من عدم تماثل في الوصول إلى عدم تماثل في القدرة على التحليل، وهنا يبرز دور المستشارين والمحللين والإعلام المالي في ترجمة ما يدور داخل المكالمة إلى معلومات أكثر قابلية للفهم لدى المستثمر الفرد.
أقرا أيضا: 143 مليار دولار أرباح الشركات الخليجية.. السعودية تقود بـ63%
105 شركات بلا تغطية تحليلية
تزداد أهمية ذلك مع وجود 105 شركات لا تحظى بتغطية من المحللين، وفقا لبيانات بلومبرغ. الشركات المغطاة بحثيا لديها عادة تقديرات مستقلة للإيرادات والأرباح والهوامش، بينما يفتقد المستثمر في الشركات غير المغطاة واحدة من أهم الآليات التي تحول البيانات التشغيلية إلى توقعات مستقبلية.
لذلك تكتسب عبارة "إرشادات الأداء المالي القادم" أهمية خاصة. ولا يعني النص بالضرورة إلزام الشركة بإعطاء رقم محدد للأرباح أو ربحية السهم، لكن مناقشة اتجاه الأداء المستقبلي يمكن أن تمنح السوق معلومة إضافية تساعد في التقييم.
كما أن الإرشادات تؤدي وظيفة أخرى، ما تقوله الإدارة اليوم يصبح مرجعا لمساءلتها غدا. فإذا توقعت تحسن الهوامش أو نمو نشاط معين، يستطيع المستثمر بعد عدة أرباع مقارنة النتائج بما أعلنته الإدارة. وهكذا تتحول التوقعات من مجرد معلومة للتسعير إلى إحدى أدوات تقييم قدرة الإدارة على التنفيذ.
من المعلومة إلى السعر .. ثم الاقتصاد
السعر الكفء لا يعني أن السوق تعرف القيمة الحقيقية للشركة بدقة كاملة، وإنما أن الأسعار تستوعب بأكبر قدر ممكن المعلومات المتاحة عن التدفقات النقدية والمخاطر.
وكل معلومة إضافية ذات جودة تسمح للمستثمر ببناء توقع أكثر دقة قد تساعد السعر على الاقتراب من أساسيات الشركة.
الأثر لا يتوقف عند المتداول. فالسوق تنتج إشارات تستخدم في تخصيص رأس المال. وإذا كانت بعض الشركات ضعيفة التغطية أو يصعب فهمها، فقد تتركز الأموال في الشركات الأكثر شهرة، لا بالضرورة لأنها تمتلك الفرص الاقتصادية الأفضل، بل لأن المعلومات حولها أوفر.
ويمتد الأثر كذلك إلى الطروحات الأولية. فالشركة الجديدة لا تقيم بمعزل عن السوق، بل تقارن عادة بشركات مدرجة باستخدام مضاعفات مثل مكرر الربحية. فإذا كانت الشركات المقارنة مسعرة بصورة أفضل وتوقعاتها المستقبلية أوضح، تصبح "المسطرة" المستخدمة في تقييم الشركات الجديدة أكثر جودة.
85 % خارج المكالمات
السوق السعودية بدأت بالفعل بتبني الممارسة طوعيا، لكن نطاقها ظل محدودا. فعدد الشركات التي أجرت مكالمة أرباح سنوية ارتفع من 18 شركة في 2021 إلى 39 شركة في 2025، أي أكثر من الضعف، إلا أن حصتها من إجمالي الشركات ارتفعت من 9% إلى 15% فقط.
أي أن 85% من الشركات بقيت خارج هذه الممارسة حتى نهاية 2025. لذلك لا يوجد التنظيم قناة جديدة بقدر ما يحول ممارسة كانت تعتمد على مبادرة الشركة وجودة علاقات المستثمرين لديها إلى حد أدنى مشترك للسوق.
من سيطرح الأسئلة؟
التحدي التالي سيكون في الطرف الآخر من المكالمة. يبلغ عدد العاملين لدى مؤسسات السوق المالية المسجلين في وظائف واجبة التسجيل نحو 4.6 ألف شخص، أي نحو 17 شخصا لكل شركة مدرجة في السوق الرئيسية. لكن العدد الفعلي للمحللين القادرين على حضور اللقاءات أقل بكثير، لأن الرقم يشمل رؤساء تنفيذيين ومديرين ماليين وأعضاء مجالس إدارة ممن قد لايكونوا من المشاركين.
ومع تركز إعلانات النتائج في فترات محدودة، قد تتزامن لقاءات عدة في اليوم نفسه، ما يرفع احتمال أن تعقد شركة لقاءها دون حضور كاف من المتخصصين.
في المقابل، قد يخلق التنظيم نفسه حافزا لزيادة التغطية. فالمحلل الذي يطرح سؤالا نوعيا يظهر باسمه واسم مؤسسته، ما يجعل المكالمات منصة كذلك لإبراز جودة البحث والاستثمار لدى المؤسسات المالية، وقد يشجعها تدريجيا على زيادة حضورها وتغطية شركات لم تكن تحظى باهتمام سابق.