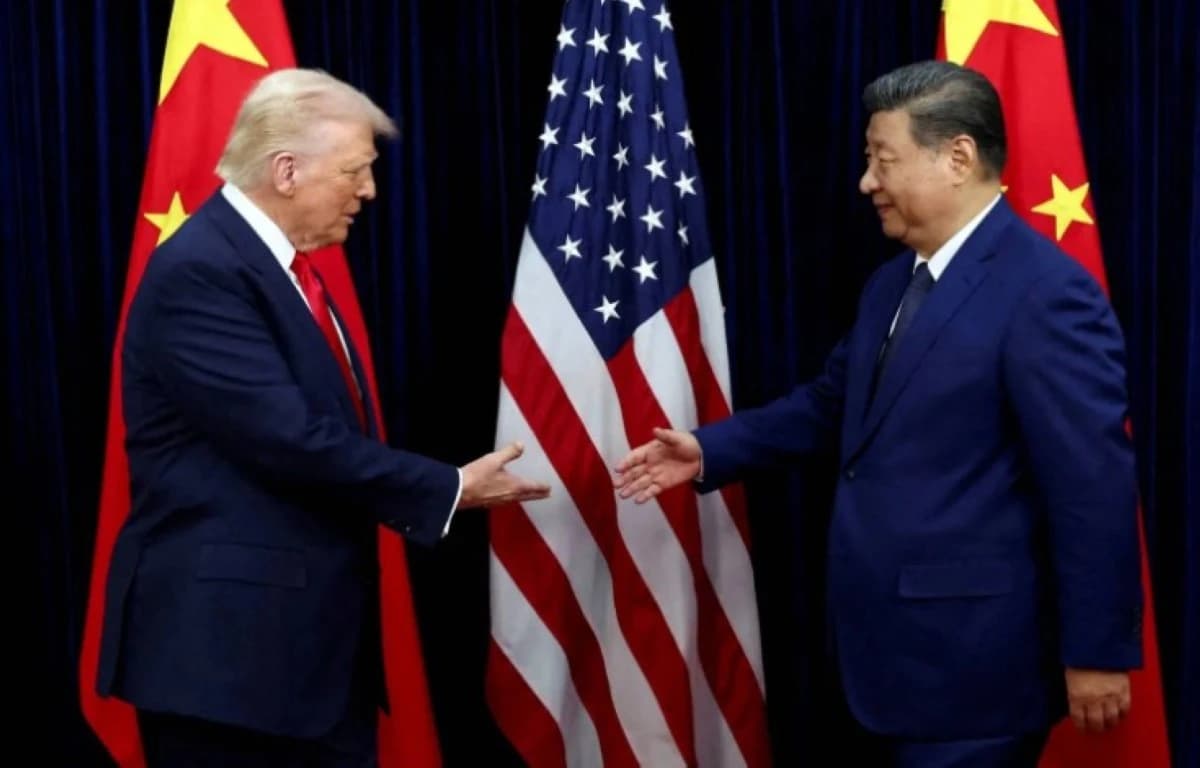
يصل الرئيس الصيني شي جين بينج إلى الولايات المتحدة في زيارة دولة تبدأ غدا الأربعاء وتستمر إلى الجمعة، لكن القمة هذه المرة لا تدور فقط حول الرسوم والمشتريات. فهي تأتي بعد ربع قرن من تحول أكبر واشنطن التي دفعت نحو دمج الصين في الاقتصاد العالمي على أمل أن يقود الثراء والانفتاح التجاري إلى مزيد من الانفتاح السياسي، باتت اليوم تحاول تحديد المجالات التي يمكن أن يبقى فيها الاعتماد المتبادل آمنا، من الرقائق والمعادن الحرجة إلى التجارة والطاقة والممرات البحرية.
في عام 2000، احتفل بيل كلينتون بموافقة مجلس الشيوخ على منح الصين علاقات تجارية طبيعية دائمة، ممهدا لانضمامها إلى منظمة التجارة العالمية. وقال إن الشركات الأمريكية ستصبح أكثر قدرة على البيع في الصين من دون نقل مصانعها إلى هناك، وإن الاتفاق يمنح الولايات المتحدة فرصة، لا يقينا لرؤية الصين تصبح أكثر انفتاحا. كان الرهان يسير في خطين فتح سوق ضخمة أمام الشركات الأمريكية، واستخدام السوق نفسها قوة تغيير داخل المجتمع الصيني.
الاندماج تحقق على نطاق أكبر مما كان متصورا. بلغت صادرات الصين السلعية 3.77 تريليون دولار في 2025، ومتوسط حصتها من صادرات العالم نحو 14.4% خلال الأعوام الثلاثة الأخيرة. وبلغ ناتجها المحلي الاسمي 19.5 تريليون دولار في 2025، مقابل 30.8 تريليون للولايات المتحدة، أي نحو 63% من حجم الاقتصاد الأمريكي. وفي التجارة الثنائية، هبطت واردات الولايات المتحدة من الصين إلى 308.7 مليار دولار في 2025، والصادرات إليها إلى 106 مليارات، ليتراجع العجز عن أعلى مستوياته إلى 202.7 مليار دولار.
هذه الأرقام لا تعني أن الولايات المتحدة خسرت والصين ربحت. فقد توسعت الصادرات الأمريكية إلى الصين، واستفادت الشركات والمستهلكون من التكامل. لكن الاندماج خلق في الوقت نفسه شبكة اعتماد صناعي ومالي أصبحت واشنطن تنظر إلى بعض حلقاتها باعتبارها مصدر ضعف استراتيجي.
حين تغيرت النظرة الأمريكية
التحول لم يبدأ مع ولاية ترمب الثانية. ففي استراتيجية الأمن القومي لعام 2015 كانت إدارة أوباما الديمقراطية لا تزال ترحب بصين مستقرة وسلمية ومزدهرة، لكنها قالت إن المنافسة ستدار "من موقع قوة". لترفع الولايات المتحدة 15 قضية تجارية ضد الصين أمام منظمة التجارة العالمية، وفرضت إجراءات وقائية على بعض الواردات، كما منعت استثمارات صينية في أصول رأت أنها تمس الأمن القومي. أي أن العلاقة كانت تنتقل بالفعل من مرحلة تقوم أساسا على دمج الصين إلى علاقة تجمع بين التعاون ومحاولة موازنة صعودها.
وفي 2017 ذهبت إدارة ترمب أبعد، فوضعت الصين وروسيا ضمن القوى التي تسعى إلى تغيير موازين القوة والنظام الدولي لمصلحتها، وقالت إن الرهان على أن دمج الصين سيقود إلى تحريرها سياسيا جاء "على خلاف آمالنا".
ثم تحولت الكلمات إلى سياسة. فرضت إدارة ترمب الأولى الجمهورية رسوما واسعة بموجب المادة 301، لكن الأهم أن إدارة بايدن الديمقراطية لم تفكك هذا المسار، بل رفعت في 2024 الرسوم على قطاعات تعدها استراتيجية، إلى 100% على السيارات الكهربائية الصينية، و50% على أشباه الموصلات والخلايا الشمسية، و25% على بطاريات السيارات الكهربائية وبعض المعادن الحرجة ومنتجات الصلب والألمنيوم.
وفي إستراتيجية الأمن القومي لعام 2025 عادت إدارة ترمب إلى أصل الحكاية. تقول الوثيقة إن الولايات المتحدة فتحت أسواقها للصين وشجعت شركاتها على الاستثمار فيها ونقلت جانبا من التصنيع إليها، على افتراض أن ذلك سيدمجها في "النظام الدولي القائم على القواعد"، ثم تقدم تقييمها المباشر "هذا لم يحدث. أصبحت الصين غنية وقوية". لكنها لا تدعو إلى قطيعة كاملة، بل إلى إعادة موازنة العلاقة وتركيز التجارة على المجالات "غير الحساسة". وهنا يتحول الرهان الأمريكي من تغيير الصين عبر الاندماج إلى إدارة الاعتماد عليها بحيث تبقى التجارة ممكنة من دون أن تتحول القطاعات الاستراتيجية إلى نقاط ضغط.
حين أصبحت الكفاءة ورقة قوة
الصين نفسها أصبحت تملك أوراق ضغط. ففي 2024 أنتجت نحو 71% من العناصر الأرضية النادرة المستخرجة عالميا، إلى جانب إنتاج كبير من العناصر المهمة للصناعات المتقدمة. وحتى الرابط المالي تقلص، حيازات البر الرئيسي الصيني من سندات الخزانة الأمريكية هبطت إلى 618 مليار دولار في يوليو 2026، بعد أن كانت تتجاوز 1.3 تريليون دولار في ذروتها قبل أكثر من عقد.
إنها الصورة المعكوسة للعولمة، ما بدأ بحثا عن أقل تكلفة وأعلى كفاءة راكم داخل الصين شبكات موردين وخبرات وقدرات إنتاجية، وأصبح جزء منها لاحقا ورقة تفاوض. إنه ليس طلاقا اقتصاديا، بل أقرب إلى إعادة توصيل الأسلاك بحيث يصبح قطع أحدها أقل خطورة.
المنافسة تخرج من المصنع إلى الخريطة
في بنما، حيث جعلت واشنطن تقليص نفوذ القوى الخارجية حول الأصول الإستراتيجية في نصف الكرة الغربي جزءا من سياستها، أبطلت المحكمة العليا البنمية في يناير 2026 القانون الذي أقر امتياز "بنما بورتس كومباني" في ميناءي بالبوا وكريستوبال عند طرفي القناة، ثم تسلمت الحكومة تشغيل الميناءين مؤقتا. وهذا لم ينقل القناة إلى سيطرة أميركية، لكنه أنهى وجود شركة تابعة لمجموعة من هونغ كونغ في موقعين تجاريين مهمين حول الممر.
وفي القطب الشمالي تمتد المنافسة إلى الجغرافيا نفسها. تقول وزارة الدفاع الأميركية إن الصين، رغم أنها ليست دولة قطبية، تسعى إلى زيادة نفوذها ووصولها والاستفادة من موارد المنطقة عبر ما تسميه الصين "طريق الحرير القطبي" عبر الممرات الشمالية. وهنا تبرز غرينلاند، التي تقع في قلب المجال الرابط بين أميركا الشمالية والممرات القطبية وشمال الأطلسي. وفي 18 سبتمبر أعلنت غرينلاند والدنمارك والولايات المتحدة أنها تتوقع اتفاقا جديدا لتعزيز أمن القطب الشمالي وشمال الأطلسي، مع بقاء السيادة وحق تقرير المصير وخضوع الاتفاق للإجراءات البرلمانية.
وعلى الطرف الآخر من أوراسيا يظهر مضيق هرمز كنوع آخر من الاعتماد. اضطراب التدفقات عبره في 2026 أسهم في هبوط واردات الصين من الخام إلى 8.1 ملايين برميل يوميًا في الربع الثاني، بانخفاض 32% عن الربع السابق. وبالنسبة إلى الصين، التي تعتمد بدرجة أكبر من الولايات المتحدة على واردات الطاقة البحرية، يصبح أمن هذه الممرات جزءا من أمنها الاقتصادي نفسه.
من فتح الأسواق إلى "السلع غير الحساسة"
لكن كل ذلك لا يعني أن الطرفين يريدان القطيعة. ففي بكين في مايو اتفق ترمب وشي، بحسب البيت الأبيض، على بناء علاقة تقوم على "استقرار إستراتيجي بنّاء"، وأنشآ مجلسين للتجارة والاستثمار، على أن يدير مجلس التجارة التعامل في السلع غير الحساسة.
وقبيل القمة، قال مكتب الممثل التجاري الأمريكي إن محادثات نيويورك تستهدف متابعة الالتزامات السابقة وتحسين التجارة في "السلع غير الحساسة" وفتح السوق الصينية بصورة أكبر أمام المنتجات الأميركية، بينما أكد الجانب الصيني أن المحادثات شملت أيضًا قضايا الذكاء الاصطناعي.
أما 10 نوفمبر، فلا يزال موعدا لانتهاء ترتيبات تجارية مؤقتة عدة، لكنه ليس "نهاية للهدنة" كلها.
وهنا ربما تختصر عبارة "السلع غير الحساسة" ربع قرن من التحول. في عام 2000 كان السؤال كيف نفتح مزيدا من الأبواب بين الاقتصادين؟ أما اليوم فأصبح أي الأبواب يمكن أن تبقى مفتوحة من دون أن تتحول إلى مصدر ضعف إستراتيجي؟
ولهذا تتجاوز قمة ترمب وشي أي صفقة محتملة. الاختبار الحقيقي هو ما إذا كان أكبر اقتصادين في العالم يستطيعان تقليص نقاط الضعف التي خلقها الاعتماد المتبادل، من دون أن يتحول تقليل المخاطر إلى قطيعة، أو تتحول المنافسة على التكنولوجيا والطاقة والممرات إلى مواجهة أوسع.