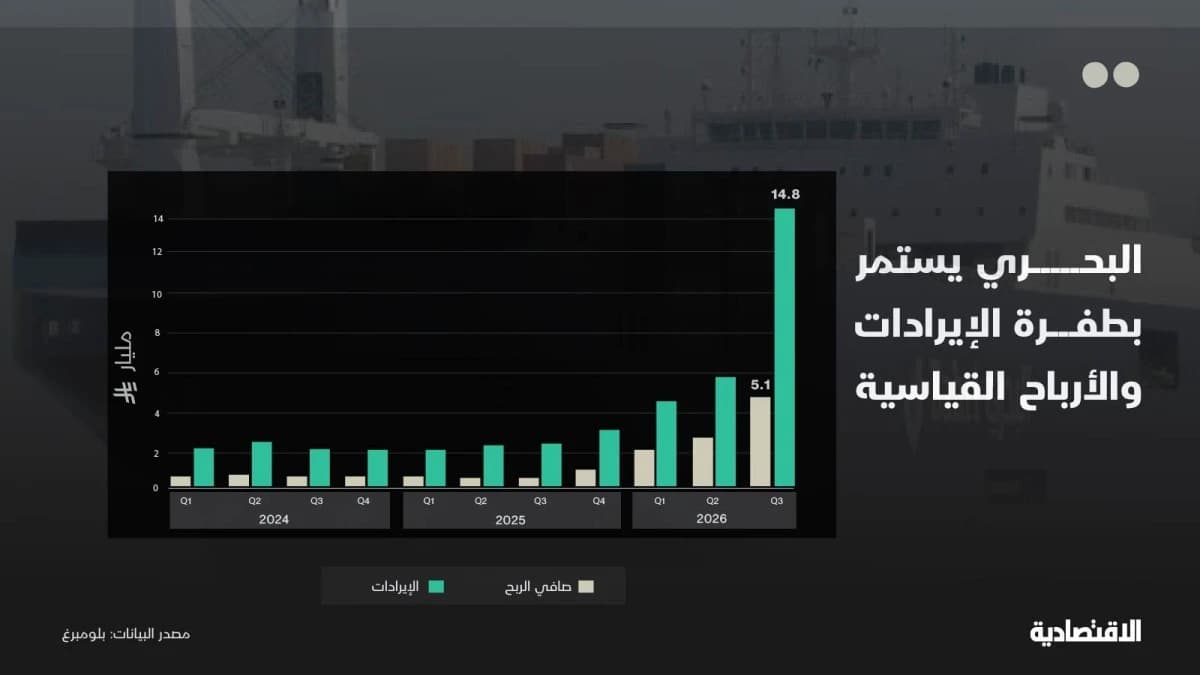
سجلت "البحري" السعودية إحدى أكبر شركات النقل البحري في العالم، أعلى إيرادات وأرباح فصلية في تاريخها خلال الربع الثالث من 2026، بعدما قفز صافي الربح إلى 5.1 مليار ريال، بنمو سنوي بلغ 891%.
تجاوزت أرباح البحري متوسط توقعات المحللين التي جمعتها بلومبرغ عند 2.43 مليار ريال بأكثر من الضعف، مستفيدة من ارتفاع أسعار الشحن واتساع حجم العمليات.
كما ارتفعت الإيرادات إلى 14.8 مليار ريال، بزيادة 504% على أساس سنوي و135% مقارنة بالربع الثاني، بينما نما صافي الربح 85% فصليا.
الفارق بين وتيرتي النمو مهم، فحجم الأعمال توسع أسرع من الأرباح، رغم وصول كليهما إلى مستويات قياسية، وهو ما ينقل التركيز إلى الهوامش وقدرة الأرباح على التحول إلى نقد.
استحوذت البحري في سبتمبر الماضي على 3 ناقلات غاز متوسطة الحجم، وهي الخطوة الأولى للشركة في مجال نقل غاز البترول المسال والأمونيا، بحسب إفصاح الشركة، ما يعزز من تنويع إيرادات الشركة مستقبلا.

أرباح البحري تواصل تسجيل أرقام قياسية للفصل الرابع
البحري يستمر بطفرة الإيرادات-02 (1)
قطاع النفط يقود أرباح البحري
جاء نحو 97% من الزيادة السنوية في إيرادات البحري من قطاع نقل النفط، الذي سجل 13.3 مليار ريال، واستحوذ وحده على قرابة 90% من إجمالي الإيرادات.
وعزت الشركة النمو إلى ارتفاع الأسعار المحققة لناقلات الخام العملاقة، مع اضطرابات الشحن الإقليمية ومحدودية توافر الناقلات، إلى جانب استئجار سفن إضافية لتلبية الطلب.
القفزة لم تقترن بتوسع مماثل في الأسطول المملوك. فقد استقر عدد ناقلات النفط عند 49 ناقلة مقارنة بالربع الثاني، مقابل 50 قبل عام. وهذا يعني أن الجزء الأكبر من نمو الإيرادات جاء من ارتفاع العائد على النقل وزيادة النشاط عبر ناقلات مستأجرة، لا من إضافة أصول مملوكة جديدة.
نمو الأرباح يقابله تراجع الهوامش
ارتفعت أرباح البحري قبل الفوائد والضرائب والإهلاك والإطفاء "EBITDA" بنسبة 363% سنويا إلى 5.8 مليار ريال، لكنها نمت بوتيرة أبطأ من الإيرادات. ونتيجة لذلك، تراجع الهامش إلى 39% من 51% قبل عام و54% في الربع الثاني.
كما انخفض هامش إجمالي الربح فصليا من 44.4% إلى 35.2%، بعدما ارتفعت تكلفة الإيرادات بنحو 174%، وهي وتيرة تجاوزت نمو الإيرادات.
يرتبط الضغط بصورة مباشرة بارتفاع الاعتماد على الناقلات المستأجرة، التي تحقق هوامش أقل من الأسطول المملوك، رغم تحسن ربحية السفن المملوكة على أساس سنوي.
في المقابل، ارتفع هامش صافي الربح سنويا من 21% إلى 34%، بدعم من تحسن الربحية ونتائج التمويل، لكنه بقي أقل من 43.6% المسجلة في الربع السابق.

التدفقات النقدية لا تواكب الأرباح
القفزة في صافي أرباح البحري لم تظهر بالقدر نفسه في التدفقات النقدية، فقد انخفض النقد المتولد من التشغيل 81% على أساس سنوي إلى 204 ملايين ريال، رغم ارتفاع صافي الربح إلى 5.1 مليار ريال.
وفي الوقت نفسه، ارتفع الإنفاق الرأسمالي من 169 إلى 467 مليون ريال، لتتحول التدفقات النقدية الحرة من موجب 903 ملايين ريال إلى سالب 263 مليونا.
يفسر تراجع النقد التشغيلي نحو ثلاثة أرباع الانخفاض في التدفقات الحرة، بينما جاء الجزء المتبقي من ارتفاع الإنفاق الرأسمالي.
قد يرتبط ضعف التدفقات بتوقيت تحصيل إيرادات الشحن أو بزيادة احتياجات رأس المال العامل، لكن الإفصاحات المتاحة لا تسمح بتحديد الأثر بدقة.
على مستوى الأشهر التسعة، تبقى الصورة أفضل، فقد سجلت التدفقات النقدية الحرة 2.99 مليار ريال، مقابل سالب 1.31 مليار ريال قبل عام، بدعم من نمو النقد التشغيلي وانخفاض الإنفاق الرأسمالي خلال الفترة.

انخفض النقد من التشغيل 81% على أساس سنوي كما تحولت التدفقات النقدية الحرة إلى سالبة
أرباح البحري القياسية-02 (1)
أسعار الشحن تختبر استدامة الأرباح
تبقى استدامة أرباح البحري القياسية مرتبطة إلى حد كبير بأسعار نقل النفط، بعدما أصبح القطاع يمثل نحو 90% من إيرادات البحري.
وقد أتاح التوسع عبر الناقلات المستأجرة للشركة الاستفادة السريعة من ارتفاع الطلب والأسعار، لكنه يجعل الهوامش أكثر حساسية للفارق بين أسعار الشحن وتكلفة استئجار الناقلات بحسب ظروف السوق.
وعلى مستوى المركز المالي، ارتفع صافي الدين من 6.6 مليار ريال بنهاية يونيو إلى 8.2 مليار بنهاية سبتمبر، بزيادة فصلية 23%، بالتزامن مع توزيعات نقدية استثنائية بلغت 1.38 مليار ريال وتدفقات نقدية حرة سالبة.
ورغم هذا الارتفاع، بقي صافي الدين أقل من مستواه قبل عام، فيما تحسنت نسبته إلى الأرباح قبل الفوائد والضرائب والإهلاك والإطفاء إلى 0.59 مرة، بدعم من القفزة الكبيرة في الأرباح.
لكن بقاء هذه النسبة عند مستويات منخفضة سيظل مرتبطا بقدرة البحري على المحافظة على مستوى أرباح قوي إذا عادت أسعار الشحن إلى التراجع.