طرحت هيئة السوق المالية مشروع أحكام تنظيمية جديدة للتداولات الخوارزمية للاستطلاع، تتضمن وضع سقف لا يتجاوز 20 أمرا خوارزميا مقابل كل صفقة منفذة على عدد من فئات الأوراق المالية وفق مستوى السيولة باستثناء الشركات ضمن تصنيف "سيولة عالية جدا".
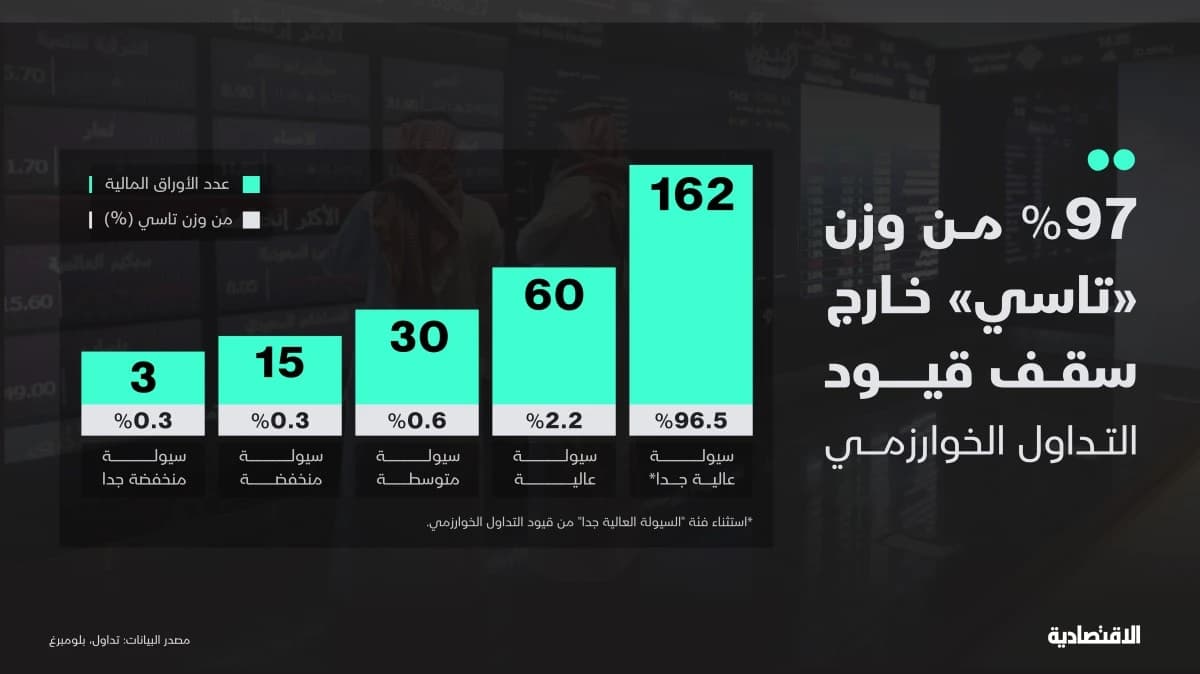
وفقا لوحدة التحليل المالي في "الاقتصادية" تقع 162 ورقة مالية من أصل 270 مكونا في "تاسي" ضمن الفئة "السيولة العالية جدا"، بما يعادل نحو 60% من عدد المكونات، لكنها تمثل مجتمعة نحو 97% من وزن المؤشر.
في المقابل، يطال سقف الـ20 نحو 108 مكونات، أي قرابة 40% من مكونات المؤشر من حيث العدد، إلا أن وزنها مجتمعا لا يتجاوز 3.5% من المؤشر العام.
هذه المفارقة تكشف جانبا مهما من الأثر المتوقع للمقترح. فالقيد لا يركز على الأسهم ذات الأوزان الأكبر في المؤشر بقدر ما يستهدف الأوراق الأقل سيولة، حيث يمكن لكثافة إدخال الأوامر وتعديلها وإلغائها أن تكون أكثر تأثيرا في قائمة الأوامر.
لا يعني خروج الأسهم الأعلى سيولة من سقف الـ20 أنها ستكون خارج تنظيم التداول الخوارزمي أو الرقابة عليه. فالاستثناء، وفق الصياغة الحالية، يتعلق بهذا القيد العددي تحديدا، بينما تبقى متطلبات أخرى خاصة بتطوير الخوارزميات واختبارها ومراقبتها وإدارة مخاطرها قائمة.
الكبار خارج السقف
تضم فئة السيولة الأعلى معظم الأسهم ذات التأثير الأكبر في حركة المؤشر، ومن بينها أرامكو السعودية، ومصرف الراجحي، والبنك الأهلي، ومعادن، وإس تي سي، وأكوا، ومصرف الإنماء، وبنك الرياض، وبي إس إف، والبنك الأول.
توضح أوزان المؤشر حجم التركّز داخل هذه المجموعة بنحو 57% من وزن "تاسي".
ويعود خروج هذه الفئة من سقف الـ20 إلى نطاق التطبيق المحدد في المقترح. إذ يشمل القيد الأوراق المالية المصنفة لأغراض صناعة السوق ضمن فئات السيولة العالية والمتوسطة والمنخفضة والمنخفضة جدا، بينما لا يشمل فئة السيولة الأعلى.
في المقابل، قائمة الأوراق الخارجة من السقف ليست ثابتة، إذ تراجع تصنيفات السيولة نصف سنويا، ما يعني أن انتقال ورقة مالية بين المجموعات قد يغير خضوعها لهذا القيد.

ماذا يعني سقف الـ20؟
المقترح لا يضع سقفا على قيمة الأموال التي يمكن للخوارزمية تداولها، ولا على حجم التداول أو عدد الصفقات التي تستطيع تنفيذها. وإنما يستهدف بصورة مباشرة العلاقة بين عدد الأوامر التي ترسلها الخوارزمية إلى السوق وعدد الصفقات المنفذة.
أي أنه، لا ينبغي أن تتجاوز النسبة 20 أمرا لكل صفقة منفذة في الأوراق الخاضعة للقيد، مع دخول الأوامر الجديدة والتعديلات والإلغاءات في حساب النسبة، واحتساب تعديل الأمر بوزن مضاعف.
وبالتالي، يمكن لخوارزمية أن تنفذ عددا كبيرا من الصفقات وبقيم مرتفعة من دون أن تتجاوز السقف، طالما حافظت على نسبة كافية بين الأوامر المرسلة والتنفيذات الفعلية.
وهنا يظهر هدف القيد، رفع جودة الأوامر وليس تقليص التداول الخوارزمي، وإنما الحد من كثافة الأوامر التي لا تنتهي إلى تداول فعلي.
السيولة تحدد مساحة الحركة
يمكن تفسير اختلاف المعاملة بين فئات الأسهم بطبيعة السيولة نفسها. فالأسهم الأعلى سيولة تتمتع عادة بقائمة أوامر أعمق وعدد أكبر من المشترين والبائعين والتنفيذات، ما يمنح السوق قدرة أكبر على استيعاب تدفقات الأوامر الآلية.
أما مع انخفاض السيولة، فإن دفتر الأوامر يصبح أقل عمقا، وقد تصبح كثافة إدخال الأوامر وتعديلها وإلغائها أكثر تأثيرا في صورة العرض والطلب المتاحة للمتعاملين.
ومن هذه الزاوية، يبدو المقترح أقرب إلى تشديد القيد كلما انخفضت قدرة الورقة المالية على استيعاب كثافة الرسائل الخوارزمية، مع مساحة أوسع للأسهم الأعلى سيولة.

خارج السقف .. لا خارج الرقابة
الأسهم الكبرى لا تعفى من ضوابط التداول الخوارزمي. فالمقترح يتضمن متطلبات أخرى على مؤسسات السوق المالية تتعلق بتطوير الخوارزميات واختبارها ومراقبة أدائها، والتأكد من قدرتها على العمل في ظروف السوق المختلفة، إلى جانب أنظمة للتنبيه والرقابة وإمكان إيقاف نظام التداول الخوارزمي أو الخوارزمية عند الضرورة، والاحتفاظ بالسجلات والبيانات المرتبطة بالنشاط.
وبذلك، فإن الخوارزمية التي تتداول سهما عالي السيولة لن تعمل خارج الإطار الرقابي، وإنما لن تخضع لسقف الـ20 ما دام السهم ضمن الفئة المستثناة وفق التصنيف الساري.