تتداول نحو ربع الشركات المدرجة في سوق الأسهم السعودية الرئيسية «تاسي» دون قيمتها الدفترية، بينها شركات قيادية وأربعة بنوك، في مؤشر على استمرار الضغوط على تقييمات شريحة واسعة من الأسهم، رغم تعافي السوق وارتداد المؤشر بنحو 10% خلال الفترة الأخيرة.
ووفقاً لتحليل وحدة التحليل المالي في «الاقتصادية»، بلغ عدد الشركات التي تتداول أسهمها دون قيمتها الدفترية 72 شركة، بينها 21 شركة وصندوقاً عقارياً، تمثل نحو 29% من إجمالي الشركات الواردة في القائمة، ما يجعل القطاع العقاري الأكثر تمثيلاً بين هذه الشركات.
وتضم القائمة أيضاً 14 شركة تأمين، و11 شركة أسمنت، وأربع شركات بتروكيماويات، إلى جانب أربعة بنوك هي «الجزيرة» و«الأول» و«الاستثمار» و«العربي الوطني».
وتبرز هذه الأرقام استمرار الضغوط على تقييمات عدد من الشركات، على الرغم من ارتداد المؤشر بنحو 10%، ما قلص خسائره منذ بداية العام إلى نحو 2%، وفقاً لإغلاقات الأربعاء الماضي.
ويعكس استمرار تداول هذه الشركات دون قيمتها الدفترية تفاوتاً في استفادتها من تعافي السوق، إذ لا يعني ارتفاع المؤشر بالضرورة تعافي جميع الأسهم بالوتيرة نفسها، خصوصاً أن أداء المؤشر يتأثر بأوزان الشركات الكبرى، بينما قد تظل قطاعات وشركات أخرى تحت ضغط عوامل تتعلق بالربحية وتكلفة التمويل وتوقعات النمو.
اقرأ أيضا: الأجانب يعودون للشراء في "تاسي" للأسبوع الثاني تواليا .. ما الأسباب؟
العقارات تستحوذ على النصيب الأكبر
تستحوذ الشركات والصناديق العقارية على الحصة الأكبر من الشركات المتداولة دون قيمتها الدفترية، بواقع 21 شركة وصندوقاً، في ظل تعرض القطاع لضغوط مرتبطة بارتفاع تكلفة التمويل وزيادة جاذبية البدائل الاستثمارية ذات العوائد الثابتة، مثل الودائع والسندات، مقارنة بالعوائد العقارية التي ترتبط بمستويات الإشغال والإيجارات والطلب على العقارات.
وتختلف أسباب انخفاض التقييمات بين الشركات العقارية وصناديق الاستثمار العقاري المتداولة «الريت»، إذ تتأثر شركات التطوير العقاري بتكاليف التمويل والطلب على الوحدات ومعدلات البيع، فيما تتأثر الصناديق العقارية بمستويات الدخل الإيجاري والإشغال والتوزيعات النقدية، إلى جانب تكلفة التمويل وجودة الأصول.
كما أن ارتفاع حجم الأصول العقارية المسجلة في دفاتر الشركات قد يؤدي إلى ارتفاع حقوق المساهمين، وبالتالي القيمة الدفترية للسهم، مقارنة بسعره في السوق، إلا أن ذلك لا يعني بالضرورة أن الأصول يمكن تسييلها بالقيمة المسجلة أو أن قيمتها السوقية الحالية تماثل قيمتها المحاسبية.
وتحسب القيمة الدفترية للسهم بقسمة حقوق المساهمين على عدد الأسهم، فيما تمثل حقوق المساهمين الفرق بين إجمالي الموجودات والمطلوبات، مع مراعاة حقوق الأقلية عند احتساب القيمة المنسوبة لمساهمي الشركة الأم.
اقرأ أيضا: الأسهم السعودية ترتفع للأسبوع الثاني.. تعافٍ لم يحسم اتجاه السوق
72 شركة بمكررات دفترية دون مرة واحدة
تتداول الشركات والصناديق الـ72 بمكرر قيمة دفترية يقل عن مرة واحدة، وفقاً لإغلاقات جلسة 11 نوفمبر الجاري، مقابل متوسط مكرر للسوق يبلغ 2.74 مرة، بحسب بيانات "تداول".
ويحسب مكرر القيمة الدفترية بقسمة سعر السهم في السوق على قيمته الدفترية، ويعني انخفاضه عن مرة واحدة أن المستثمرين يشترون السهم بسعر يقل عن نصيبه من حقوق المساهمين للشركة.
وتوفر هذه المستويات مؤشراً على انخفاض تقييم الأسهم مقارنة بقيمتها الدفترية، لكنها لا تكفي وحدها للحكم على جاذبيتها الاستثمارية؛ إذ يتطلب تقييم الشركات النظر إلى قدرتها على تحقيق الأرباح، والعائد على حقوق المساهمين، والتدفقات النقدية، ومستويات المديونية والتوزيعات النقدية ومؤشرات أخرى.
فقد يعكس انخفاض المكرر فرصاً محتملة في بعض الشركات التي تتمتع بربحية مستدامة وجودة أصول جيدة، بينما قد يكون انعكاساً لضعف العائد على حقوق المساهمين أو تراجع الربحية في شركات أخرى.
ويمكن النظر إلى مؤشر العائد على حقوق المساهمين لمعرفة ما إذا كانت الخصومات تعكس فرصاً محتملة أم ضعفاً في العائد على رأس المال، حيث تتراجع جاذبية الأسهم المتداولة دون قيمتها الدفترية عندما يقترن انخفاض مكرر القيمة الدفترية بضعف العائد على حقوق المساهمين.
تتداول الشركات الـ72 بعائد حقوق مساهمين دون 10% باستثناء البنوك الـ4 وشركة العقارية، فيما ثلثها تقريبا خاسر بنهاية آخر 12 شهرا المنتهية بنهاية الربع الثاني.
ما الشركات الأكثر انخفاضاً عن قيمتها الدفترية؟
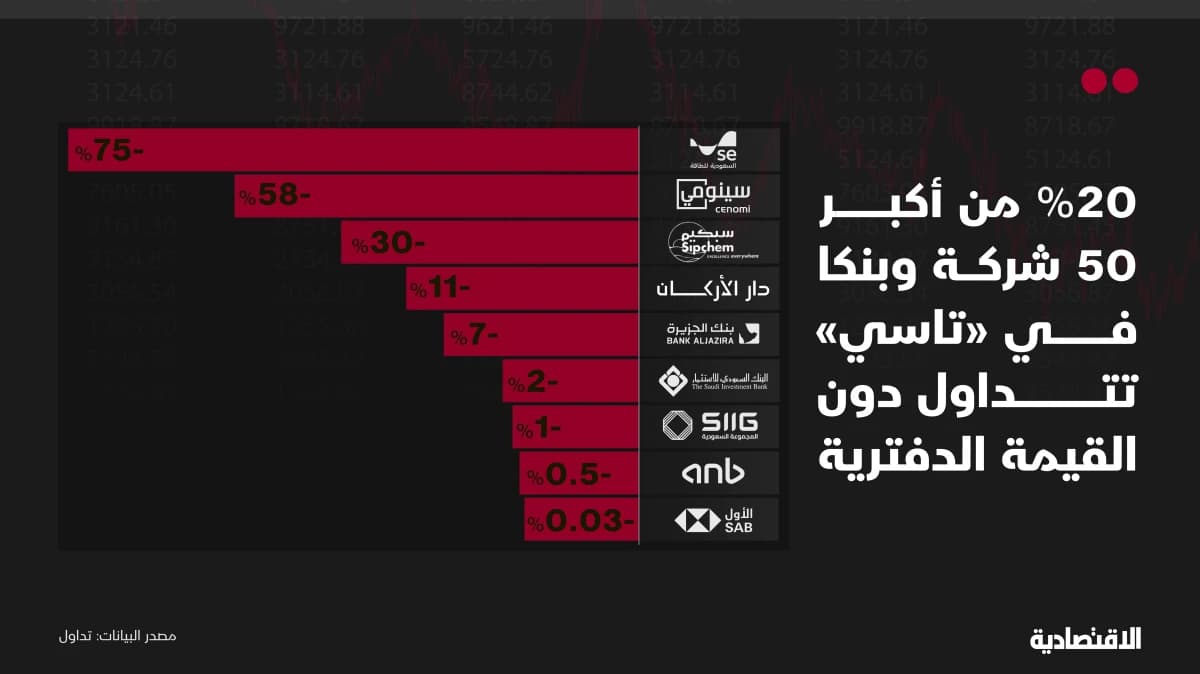
جاءت الشركة السعودية للطاقة في مقدمة الشركات الأكثر انخفاضاً عن قيمتها الدفترية، إذ يقل سعر سهمها عنها بنحو 75%، تلتها صناديق الرياض ريت وميفك ريت ومشاركة ريت، إلى جانب سينومي سنترز وأسمنت نجران وأسمنت تبوك، بخصومات تتجاوز 54% وتصل إلى نحو 61%.
وتتداول ست شركات بخصومات تراوح بين 40% و50% عن قيمتها الدفترية، وهي أسمنت الشمالية، وجدوى ريت الحرمين، والدرع العربي، وأسمنت الجوف، وملكية ريت، والخبير ريت.
أما الشركات التي تراوح خصوماتها بين 30% وأقل من 40%، فتضم أسمنت أم القرى، وأسواق المزرعة، وأميانتيت، وجزيرة تكافل، وجبسكو، وأملاك، والتأمين العربية، واللجين، وسايكو، ودراية ريت، وجدوى ريت السعودية، ومرنة، وشاكر، وسبكيم العالمية، وأسمنت العربية، والإنماء ريت للتجزئة.
اقرأ أيضا: أرباح "تاسي" تواصل المستويات القياسية .. وشركتان تخفيان التراجع
فيما تتداول بقية الشركات والصناديق العقارية الواردة في القائمة بخصم يقل عن 30% عن قيمتها الدفترية.
من بين الشركات الـ10 الأبعد عن القيمة الدفترية، تتداول 6 منها بعائد حقوق مساهمين بين 1 و7%، فيما الشركات الـ4 الأخرى خاسرة.

9 من أكبر 50 شركة وزناً في «تاسي» دون القيمة الدفترية
لا تقتصر ظاهرة التداول دون القيمة الدفترية على الشركات الصغيرة والمتوسطة، بل تمتد إلى عدد من الشركات الكبرى ذات الأوزان المؤثرة في مؤشر السوق.
فمن بين أكبر 50 شركة وزناً في مؤشر «تاسي»، تتداول تسع شركات دون قيمتها الدفترية، وهي السعودية للطاقة، وسينومي سنترز، وسبكيم العالمية، ودار الأركان، وبنك الجزيرة، والبنك السعودي للاستثمار، والمجموعة السعودية، والبنك العربي الوطني، والبنك الأول.
ويبرز ضمن هذه القائمة وجود أربعة بنوك، وهي ظاهرة تستحق التوقف عندها، بالنظر إلى أهمية القيمة الدفترية وحقوق المساهمين في تقييم المؤسسات المصرفية.
انخفاض مكررات القيمة الدفترية للبنوك وما إذا كان يمثل فرصة استثمارية يتطلب مقارنة هذه المكررات بالعائد على حقوق المساهمين، وجودة الأصول، وكفاية رأس المال، ونمو الأرباح.
باستثناء شركة العقارية، تتداول البنوك الـ4 بعائد حقوق مساهمين هو الأعلى بين الشركات المتداولة دون قيمتها الدفترية بما يرواح بين 11% و14%. علما بأن هذه المعدلات ليست بعيدة عن بقية البنوك التى تراوح بين 13% و17%، فيما عدا مصرف الراجحي بـ22%.
كما تضم قائمة الشركات المتداولة دون قيمتها الدفترية شركات كبرى أخرى مثل المملكة القابضة وزين السعودية والتصنيع الوطنية، ما يعكس اتساع الظاهرة عبر قطاعات وأنشطة مختلفة.
80 % من شركات الأسمنت دون القيمة الدفترية
يعد قطاع الأسمنت من أكثر القطاعات تأثراً بظاهرة التداول دون القيمة الدفترية، إذ تشمل القائمة 11 شركة من أصل 14 شركة مدرجة، بما يعادل نحو 80% من شركات القطاع.
ويأتي ذلك في ظل الضغوط التي تعرضت لها شركات الأسمنت خلال الأعوام الأخيرة، بالتزامن مع تراجع أرباح عدد منها وتفاوت مستويات الطلب والأسعار والمنافسة بين الشركات.
وانخفضت أرباح شركات الأسمنت خلال الربع الثالث بنسبة 6.1% إلى 282.5 مليون ريال، وسط تراجع أرباح شركتي الأسمنت العربية والقصيم، وتسجيل شركات ينبع ونجران وأم القرى وتبوك والجوف خسائر، في المقابل حد من التراجع نمو أرباح أسمنت اليمامة والأسمنت السعودية والأسمنت الشرقية.
ويعكس استمرار تداول غالبية شركات القطاع دون قيمتها الدفترية التحديات التي تواجه ربحيتها، إلا أن تقييم فرص الاستثمار في القطاع يتطلب التمييز بين الشركات القادرة على استعادة هوامشها الربحية وتحسين العائد على حقوق المساهمين، وتلك التي قد تستمر في مواجهة ضغوط تشغيلية ومالية.
من بين الشركات الـ11 تتداول 9 منها بعائد حقوق مساهمين بين 1 و10%، فيما شركتان خاسرتان.
اتساع ضغوط التقييم في سوق الأسهم السعودية
وفي المحصلة، تكشف بيانات التداول دون القيمة الدفترية عن اتساع ضغوط التقييم في سوق الأسهم السعودية، لكنها لا تقدم وحدها حكماً على القيمة العادلة للشركات، إذ تظل جودة الأصول واستدامة الأرباح وكفاءة استخدام رأس المال عوامل حاسمة في تحديد ما إذا كانت هذه الخصومات تمثل فرصاً استثمارية أم تعكس تحديات مالية وتشغيلية.
وحدة التحليل المالي