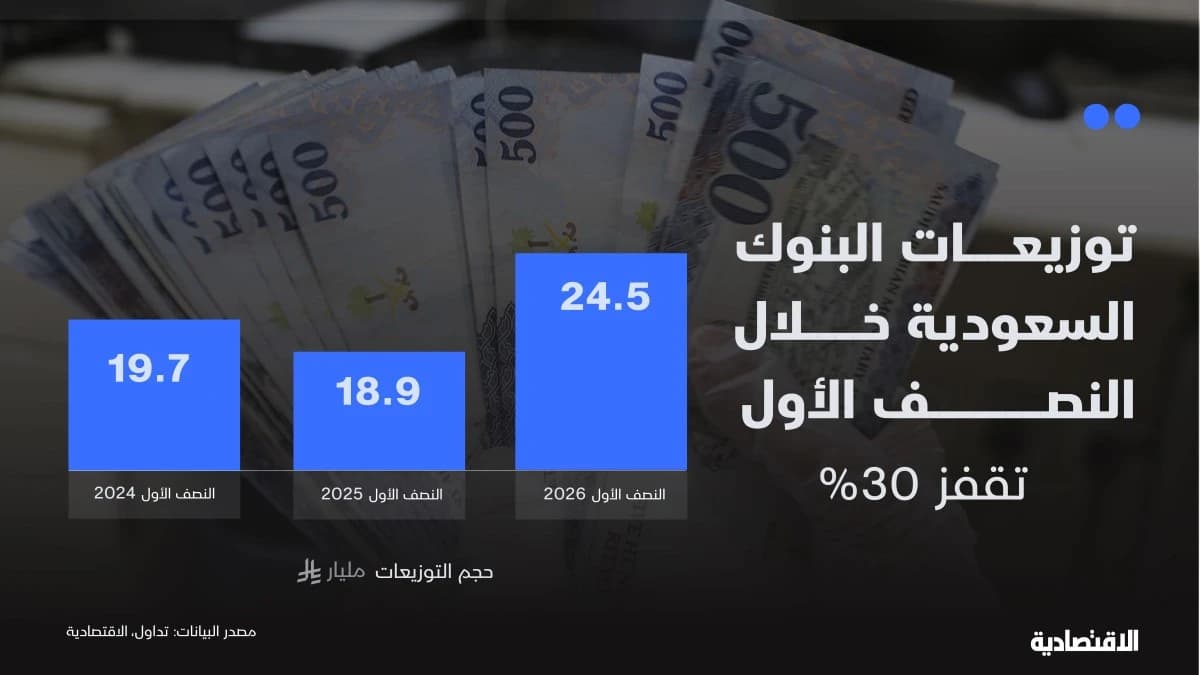
قفزت توزيعات البنوك السعودية إلى 24.5 مليار ريال خلال النصف الأول من العام الجاري، بزيادة 29.5% على أساس سنوي، في وقت نمت فيه أرباح القطاع بوتيرة أبطأ بكثير.
حقق القطاع أرباحا صافية بنحو 48.8 مليار ريال، بزيادة 7.9%، لترتفع نسبة ما يعاد إلى المساهمين إلى نحو 50% من الأرباح، مقابل 41.8% في الفترة المماثلة من العام الماضي.
الفارق بين نمو الأرباح والتوزيعات يعكس ارتفاع حصة الأرباح المدفوعة للمساهمين، وليس مجرد تحسن في الربحية. كما انخفضت الأرباح المتبقية أو المحتجزة داخل ميزانية البنوك إلى 24.3 مليار ريال، من نحو 26.3 مليار قبل عام.

وزعت البنوك السعودية حوالي نصف أرباحها خلال الفترة لمساهميها مقابل 42% قبل عام
توزيعات البنوك السعودية-02
توزيعات البنوك ترتفع أسرع من الأرباح
تغطي أرباح القطاع توزيعات النصف الأول بنحو مرتين، ما يبقي جزءا مهما من الأرباح داخل الميزانيات. لكن ارتفاع نسبة التوزيع يعني أن مساهمة الأرباح المحتجزة في دعم حقوق الملكية أصبحت أقل من العام الماضي.
قاد مصرف الراجحي معظم الزيادة، بعدما رفع توزيعه للسهم الواحد بنحو 152% على أساس سنوي، مقابل نمو أرباح بلغ 14.2%. كما ارتفعت نسبة توزيعه إلى نحو 55% من أرباح النصف الأول.
جاء البنك الأهلي ثانيا بنمو 15% في التوزيع النقدي، مع وصول نسبة التوزيع إلى نحو 53% من الأرباح. وارتفعت توزيعات بنك البلاد 11% و بنك بي إس إف بنحو 4%.
أما الرياض والأول والعربي والاستثمار، فاستقرت توزيعات السهم لديها عند مستويات الفترة المماثلة. في المقابل، انخفض توزيعات الإنماء 17% مع بقاء 54% تقريبا من أرباح الفترة داخل البنك.
هذا التباين يضع البنوك أمام مسارين مختلفين؛ فرفع نسبة التوزيع يزيد اعتماد الزيادة المقبلة على استمرار نمو الأرباح، بينما يتيح الاحتفاظ بجزء أكبر من الأرباح مساحة أوسع لدعم الميزانية ورأس المال.

توزيعات قياسية لمصرف الراجحي خلال النصف الأول
الراجحي يرفع توزيعاته النقدية-02 (1)
العائد المرتفع يكشف فجوة التقييم
بلغ العائد النقدي لـ توزيعات البنوك خلال آخر 12 شهرا نحو 4.6% للبنوك التسعة التي أعلنت توزيعات قابلة للمقارنة. مع استثناء بنك الجزيرة الذي لم يعلن توزيعات نصف سنوية.
تصدر البنك الأول العائد النقدي عند 5.9%، ثم العربي 5.7%، والأهلي 5.6%. في المقابل، بلغ العائد 3.7% للراجحي رغم كونه الأكبر توزيعا بالقيمة.
يعكس هذا التفاوت أثر تقييم السهم، وليس حجم التوزيعات وحده. فالبنك الأول يتداول عند مكرر ربحية يقارب 8 مرات، مقابل نحو 14.8 مرة للراجحي، ما يرفع العائد النقدي على السعر المدفوع.
في المقابل، يتداول الراجحي بعلاوة أعلى تتسق مع قوة ربحيته، إذ يبلغ العائد على حقوق الملكية لديه نحو 22%، وهو الأعلى بين البنوك.
كما يتداول الراجحي عند نحو 3.24 مرة للقيمة الدفترية، مقابل 1.19 مرة للرياض و1.01 مرة للأول. لذلك يعكس انخفاض عائده النقدي ارتفاع تقييم السهم أكثر من ضعف التوزيعات.

مصرف الإنماء الأقل توزيعا من أجمالي أرباحه خلال الفترة بواقع 45.6% مقارنة بـ 50% للقطاع
عائد التوزيع النقدي-02
الأرباح المحتجزة تدعم النمو ورأس المال
تدعم الأرباح المحتجزة حقوق الملكية، وبالتالي قدرة البنك على تمويل نمو الأصول دون الاعتماد المتكرر على زيادة رأس المال. لذلك تكتسب أهميتها عندما ترتفع وتيرة الإقراض أو احتياجات رأس المال التنظيمي.
احتفظ الراجحي بنحو 6.2 مليار ريال بعد توزيعات النصف الأول، تعادل قرابة 5.1% من حقوق مساهميه الحالية. ورغم ارتفاع نسبة توزيعه، ما زالت قوة الربحية تسمح بإضافة أرباح مهمة إلى قاعدة حقوق الملكية.
كما يحتفظ الإنماء بنحو 4.7% من حقوق الملكية، فيما تقترب النسبة لدى الرياض والبلاد من 4%. أما الأهلي، فتعادل الأرباح المتبقية لديه نحو 3.2% من حقوق الملكية.
لا تعني هذه النسب وحدها أن بنك أو مصرف يملك قدرة أعلى تلقائيا على رفع التوزيعات، لكنها توضح حجم الأرباح التي تبقى لدعم الميزانية بعد الدفع للمساهمين. وتظل كفاية رأس المال ونمو الأصول العاملين الأكثر حسما في هذه المعادلة.

الودائع تسبق القروض.. لكن الكلفة تحسم جودة النمو
تأتي التوزيعات المرتفعة مع تحسن نسبي في وضع التمويل لدى القطاع، إذ نمت الودائع 9.7% إلى نحو 3.15 تريليون ريال، متجاوزة نمو الائتمان البالغ 6.9% إلى 3.25 تريليون ريال. ونتيجة لذلك تراجعت نسبة الائتمان إلى الودائع إلى 103.1%.
لكن هذا التحسن لا يعني بالضرورة تحسنا مماثلا في الربحية، إذ يتجه جزء أكبر من نمو الودائع نحو مصادر أعلى كلفة. ولذلك تصبح نوعية الودائع أكثر أهمية من حجمها، لأنها تحدد قدرة البنك على حماية هامش الربح مع استمرار التوسع في الإقراض.
وهنا يظهر الفارق بين البنوك، البنك القادر على تمويل نمو القروض بقاعدة ودائع أقل كلفة سيكون أقدر على تحويل نمو الميزانية إلى أرباح قابلة للتوزيع.
وحدة التحليل المالي