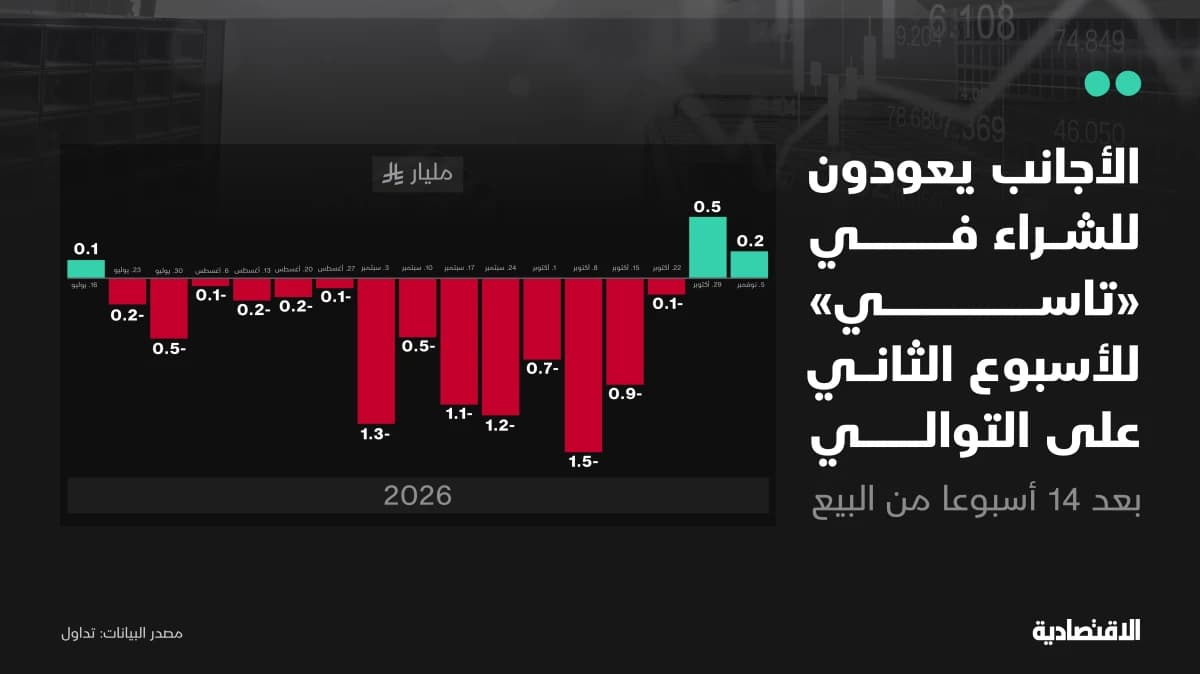
عاد المستثمرون الأجانب للشراء في سوق الأسهم السعودية "تاسي" للأسبوع الثاني على التوالي، بعد 14 أسبوعا من المبيعات، وفق وحدة التحليل المالي في صحيفة الاقتصادية.
جاءت العودة لتسجيل الأجانب صافي شراء بالتزامن مع مجموعة من العوامل منها، تحسن تقييمات السوق بجانب توقعات بتجنب التصعيد العسكري الأمريكي ضد إيران ما انعكس بدور في تراجع أسعار النفط بالتالي تراجع مخاوف الضغوط التضخمية والذي ينعكس على توقعات السياسة النقدية ما دفع بدوره عوائد السندات للتراجع.
سجل الأجانب صافي شراء قيمته 222 مليون ريال الأسبوع الماضي، بالإضافة إلى 521 مليون ريال في الأسبوع السابق عليه، بإجمالي يتجاوز 740 مليون ريال أخر أسبوعين، فيما كان إجمالي مبيعاتهم قبلها 8.7 مليار ريال على مدار 14 أسبوعا أمتدت من 19 يوليو وحتى 22 أكتوبر الماضي.
اقرأ المزيد: كيف تطورت تدفقات الأجانب في الأسهم السعودية منذ الانضمام لـ "الناشئة"؟
لماذا تحسنت شهية الأجانب للشراء في "تاسي"؟
تحسنت شهية الأجانب للشراء في الأسهم السعودية مدفوعة بمجموعة من العوامل من أبرزها:
أولا: تحسن التقييمات وارتفاع العوائد
تراجعات السوق خلال الأشهر الماضية أعادت تقييم عدد من الأسهم وجعلتها عند مستويات أفضل، خصوصا مع استمرار هذه الشركات في تحقيق أرباح وتوزيعات نقدية، ما أدى إلى تراجع مكررات الربحية وارتفاع العائد النقدي مقارنة بأسعار الأسهم في السوق.
وفق بيانات بلومبرغ، تراجع مكرر الربحية للسوق إلى أقل من 14 مرة، وهو مستوى يعكس انخفاض تكلفة الاستثمار إلى مستوى تاريخي مقارنة بفترات سابقة، فيما يتجاوز عائد التوزيعات النقدية 4%.
وتزداد جاذبية هذه المستويات عند مقارنتها بعوائد أدوات الدخل الثابت، إذ إن ارتفاع العائد النقدي للأسهم يوفر للمستثمر جزءا من العائد دون الحاجة إلى الاعتماد بالكامل على المكاسب الرأسمالية من ارتفاع الأسعار، وإن كان ذلك لا يلغي مخاطر تذبذب الأرباح أو خفض التوزيعات.
كما أن تراجع أسعار الأسهم بالتزامن مع استمرار التوزيعات يوفر للمستثمر طويل الأجل فرصة للاستفادة من ارتفاع العائد على سعر الشراء، خصوصاً في الشركات التي تتمتع بتدفقات نقدية مستقرة وقدرة على الحفاظ على توزيعاتها.
لكن انخفاض مكرر الربحية وحده لا يعني بالضرورة أن السوق أصبحت رخيصة، لكن لابد من النظر إلى تفاصيل المؤشرات المالية للشركات، وبيئة أسعار الفائدة والعوائد خارج السوق.
يشار إلى تحسن المكررات تزامن مع استمرار أرباح الشركات السعودية في النمو خلال الربع الثالث، حيث نمت الأرباح 35%، بينما يبلغ النمو 21% في حال استبعاد أرامكو السعودية.
اقرأ المزيد: قطاعا البنوك والاتصالات أكبر المستفيدين من مشتريات الأجانب في "تاسي" الأربعاء
ثانيا: تراجع المخاطر الجيوسياسية بعد الانتخابات الأمريكية
مثلت نتائج انتخابات التجديد النصفي الأمريكية عاملا مهماً في تغير توقعات المستثمرين تجاه المخاطر الجيوسياسية.
فوز الديمقراطيين بالسيطرة على مجلسي الكونجرس أضعف توقعات استمرار التصعيد العسكري الأمريكي ضد إيران، في ظل الضغوط السياسية الداخلية التي واجهتها إدارة ترمب بسبب تداعيات الحرب على أسعار الطاقة وتكاليف المعيشة.
ولا يعني ذلك انتهاء المواجهة أو استبعاد التصعيد، لكنه عزز رهانات المستثمرين على زيادة فرص المسار الدبلوماسي وتراجع احتمالات اتساع الصراع.
وانعكست هذه التوقعات سريعاً على الأسواق العالمية، لا سيما تراجعت أسعار النفط بنحو 9% في إحدى جلسات الأسبوع الماضي، وسط رهانات على إمكانية احتواء المواجهة وعودة الإمدادات النفطية إلى مستويات أكثر استقرارا.
وتكمن أهمية هذا التطور بالنسبة للأسواق المالية في أن تراجع المخاطر الجيوسياسية يقلل علاوة المخاطر التي يطلبها المستثمرون مقابل الاحتفاظ بالأصول عالية المخاطر، ومنها الأسهم، كما يخفف حالة عدم اليقين التي تدفع الصناديق الدولية إلى تقليص انكشافها على الأسواق الناشئة والخليجية.
ثالثا: تراجع مخاوف التضخم وتوقعات الفائدة
أسهم تراجع أسعار النفط في تخفيف المخاوف المتعلقة باستمرار الضغوط التضخمية عالميا، خصوصا مع انعكاس أسعار الطاقة على تكاليف النقل والإنتاج والسلع.
ومن شأن تراجع الضغوط التضخمية أن يمنح البنوك المركزية مساحة أكبر لتخفيف السياسة النقدية، أو على الأقل يقلل الحاجة إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول.
ويكتسب هذا العامل أهمية خاصة للسوق السعودية في ظل ارتباط الريال بالدولار، وما يترتب عليه من ارتباط وثيق بين مسار السياسة النقدية المحلية ونظيرتها الأمريكية.
كما أن تراجع عوائد السندات الحكومية، خصوصاً طويلة الأجل، يعزز نسبيا جاذبية الأسهم، إذ تنخفض العوائد البديلة التي يقارن المستثمرون بينها وبين العائد المتوقع من الاستثمار في الأسهم.
تأثير واضح للأجانب على المؤشر والتداولات
بات تأثير الأجانب واضحا للغاية على أداء المؤشر والتداولات اليومية، حيث تراجع المؤشر 9.6% خلال الـ14 أسبوعا التي باعوا فيها، مقابل ارتفاعه 4.1% خلال الأسبوعين اللذان سجل الأجانب شراءا خلالهما.
يأتي هذا التأثير الواضح مع سيطرتهم على أكثر من 40% من التداولات، ما يتجاوز حصتهم من الأسهم المصدرة والحرة بشكل كبير البالغة 4.5% و12.2% على التوالي بنهاية الأسبوع الماضي.
هل تستمر عودة السيولة الأجنبية؟
استمرار التدفقات الأجنبية الإيجابية سيظل مرتبطا بعدة متغيرات، يأتي في مقدمتها مسار أسعار الفائدة الأمريكية، وتطورات المواجهة الإيرانية، وأداء أرباح الشركات السعودية خلال الفصول المقبلة.
استقرار أسعار النفط عند مستويات لا تضغط بصورة كبيرة على توقعات النمو والإيرادات الحكومية، مع استمرار تراجع علاوة المخاطر الجيوسياسية، قد يدعمان استمرار تحسن شهية المستثمرين تجاه السوق.
في المقابل، فإن عودة التصعيد العسكري أو تجدد الضغوط التضخمية وارتفاع عوائد السندات قد يعيد توجيه جزء من السيولة الأجنبية إلى أدوات الدخل الثابت، خصوصا إذا لم تستطع الأسهم السعودية تحقيق نمو في الأرباح يبرر مستوياتها السعرية.
وتبقى قدرة الشركات المدرجة على الحفاظ على نمو الأرباح والتوزيعات النقدية عاملا حاسما في تحويل عودة التدفقات الأجنبية من حركة قصيرة الأجل إلى اتجاه استثماري أكثر استدامة.
وحدة التحليل المالي