أعاد تعميم هيئة السوق المالية السعودية بقصر استثمارات صناديق أسواق النقد خارج المملكة على 5% من صافي الأصول رسم مسار جزء مهم من السيولة، في وقت تشهد فيه هذه الصناديق نموا قياسيا.
وبلغت أصولها نحو 133 مليار ريال حاليا، مقابل 76.7 مليار في نهاية 2025، بزيادة 56.3 مليار ريال أو 73% منذ بداية العام، متجاوزة نمو العامين السابقين مجتمعين.
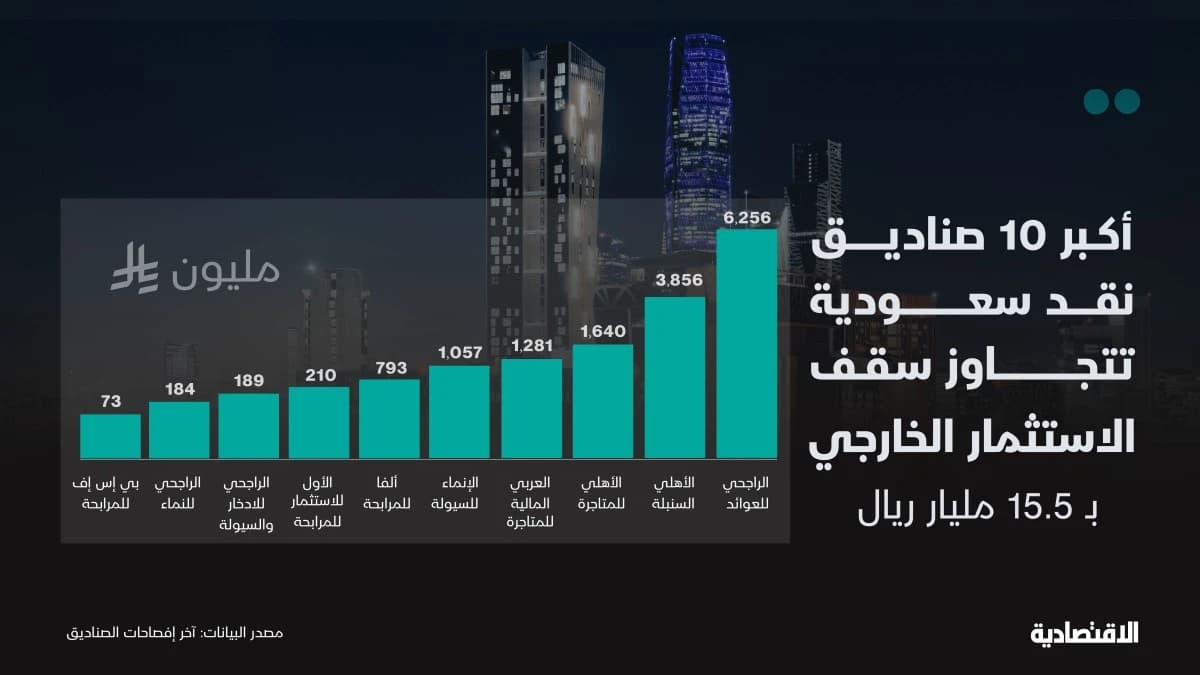
ويظهر تحليل أكبر 10 صناديق تتجاوز السقف الجديد فجوة امتثال تبلغ نحو 15.5 مليار ريال، منها 3.8 مليار لدى أربعة صناديق تتجاوز استثماراتها الخارجية 20% وتواجه مهلة ستة أشهر.
لكن هذه الفجوة لا تعني بالضرورة عودة المبلغ نفسه إلى الداخل، إذ يستطيع مدير الصندوق خفض النسبة أيضا عبر نمو الأصول وتوجيه الاشتراكات الجديدة محليا، أو ترك الاستثمارات الخارجية تستحق دون تجديد.
15.5 مليار ريال فجوة امتثال
قد يبدأ أثر القرار قبل انتهاء مهلة العامين. فالتعميم يمنع الاستثمار أو إبرام أو تجديد أي صفقة تخل بسقف 5%، كما يلزم الصناديق التي يتجاوز انكشافها الخارجي 20% بخفضه إلى أقل من ذلك خلال ستة أشهر.
وهذا يجعل استحقاقات الأدوات الخارجية مهمة بقدر الموعد النهائي نفسه، فالودائع والمرابحات والأدوات القصيرة قد تستحق تباعا، ويستطيع المدير عدم تجديدها وإعادة توظيف الأموال تدريجيا في الداخل.
وتبلغ أصول الصناديق العشرة محل التحليل نحو 88.6 مليار ريال، منها نحو 20 مليارا مستثمرة خارج السعودية، أو 22.5% من أصولها. وعند تطبيق سقف 5% على الأحجام الحالية، لا يتجاوز الاستثمار الخارجي المتاح نحو 4.4 مليار ريال، لتظهر فجوة قدرها 15.5 مليار.
إلا أنها فجوة حسابية عند الأحجام الحالية وليست تدفقا نقديا مضمونا إلى الداخل، لأن النسبة تتغير مع الاشتراكات والاستردادات ونمو أصول الصندوق.
3.8 مليار ريال تحت ضغط 6 أشهر
أقرب اختبار للتعميم سيكون لدى أربعة صناديق تتجاوز استثماراتها الخارجية 20%، بإجمالي استثمارات خارجية يبلغ نحو 15.3 مليار ريال.
وبافتراض ثبات أصولها، تحتاج هذه الصناديق إلى خفض استثماراتها الخارجية بنحو 3.8 مليار ريال للوصول إلى 20%.
ويأتي الراجحي للعوائد في المقدمة، باستثمارات خارجية تبلغ نحو 7.6 مليار ريال، تعادل 29% من أصوله البالغة 26.1 مليار. ويحتاج، مع ثبات الأصول، إلى خفض الانكشاف بنحو 2.35 مليار ريال.
لكن بإمكانه نظريا بلوغ النسبة المطلوبة عبر النمو أيضا. فإذا بقي الاستثمار الخارجي ثابتا، يحتاج صافي أصوله إلى الارتفاع إلى نحو 38 مليار ريال، بنمو 45% خلال ستة أشهر.
لذلك قد يكون المسار الفعلي مزيجا من نمو الاشتراكات، وعدم تجديد الأدوات الخارجية عند الاستحقاق، وإعادة تخصيص جزء من المحفظة.
وفي الاتجاه المعاكس، قد تجعل الاستردادات الامتثال أصعب. فإذا خرجت الأموال من الجانب المحلي للمحفظة بينما بقيت الاستثمارات الخارجية ثابتة، ينخفض صافي الأصول وترتفع نسبة الاستثمار الخارجي حسابيا.
نمو سريع يغير حجم المعادلة
أهمية القرار لا تتوقف عند المبالغ الموجودة في الخارج اليوم، بل تمتد إلى سرعة نمو صناعة صناديق النقد.
فقد ارتفعت أصولها من نحو 30.6 مليار ريال في نهاية 2023 إلى 133 مليار ريال حاليا، أي بزيادة تقارب 335%.
ومع هذا النمو، تصبح كل نقطة مئوية من التخصيص أكثر تأثيرا. فـ10% من أصول بقيمة 30 مليار ريال تعادل 3 مليارات، لكنها تعادل 13.3 مليار ريال عند أصول بقيمة 133 مليارا.
ومن هنا، لا يقتصر أثر سقف 5% على تقليص الانكشاف القائم، بل يحد أيضا من مقدار ما يمكن أن يتجه إلى الخارج مستقبلا إذا استمر نمو الصناديق.
ويأتي ذلك في بيئة نقدية مختلفة عن سنوات الفائدة شديدة الانخفاض. فالعوائد المرتفعة أعادت لأدوات النقد والدخل الثابت جاذبيتها، ومع تراجع توقعات العودة السريعة إلى بيئة العوائد شديدة الانخفاض، قد تظل صناديق النقد وجهة مهمة للسيولة.
الصكوك والسندات أمام طلب أكبر
جزء من أموال صناديق النقد يستثمر أصلا في أدوات الدين، ما يفتح قناة محتملة لانتقال أثر القرار إلى سوق الصكوك والسندات المحلية.
وبلغت قيمة تداول الصكوك والسندات خلال 2025 نحو 31.4 مليار ريال، مقابل 21.6 مليار في 2024، بينما بلغت قيمة الإصدارات الإجمالية نحو 713.5 مليار ريال.
وتعادل فجوة الامتثال للصناديق العشرة، البالغة 15.5 مليار ريال، نحو نصف قيمة تداولات سوق الدين خلال 2025، لكن ذلك لا يعني أنها ستضاف مباشرة إلى التداولات.
فالأموال قد تتجه إلى الودائع والمرابحات، أو إلى الاكتتاب في إصدارات جديدة، كما يمكن للصناديق شراء أدوات الدين والاحتفاظ بها حتى الاستحقاق.
لذلك قد يظهر الأثر أولا في زيادة الطلب على الصكوك والسندات ورفع قدرة السوق على استيعاب إصدارات جديدة، ثم يمتد إلى السوق الثانوية مع زيادة حجم المحافظ وعمليات إعادة التوازن.
الاشتراكات والاستردادات توسع الأثر
ولا يقاس تأثير صناديق النقد بصافي نمو أصولها فقط، بل أيضا بحجم الاشتراكات والاستردادات التي تمر عبرها.
فالاشتراكات تدفع المدير إلى توظيف السيولة الجديدة، بينما قد تضطره الاستردادات إلى بيع أصول لتوفير النقد. لذلك قد تكون التدفقات الإجمالية داخل الصناديق أكبر كثيرا من صافي الزيادة الظاهرة في الأصول.
ومع خفض الاستثمار الخارجي إلى 5%، سيصبح جانب أكبر من عمليات التوظيف وإعادة التوازن مرتبطا بالسوق المحلية، ما قد يزيد نشاط سوق الدين، وإن لم تكن العلاقة آلية بسبب إمكانية توجيه الأموال إلى أدوات نقدية أخرى.
الأثر الأهم في الأموال القادمة
لا يمثل مبلغ 15.5 مليار ريال سوى الجزء الظاهر من أثر القرار. فالأثر الأطول أجلا قد يكون في وجهة التدفقات الجديدة. فإذا استمرت صناديق النقد في النمو بالمعدلات الحالية، فإن السقف الجديد قد يجعلها مصدرا متزايدا للطلب على الودائع والمرابحات والصكوك والسندات المحلية.
وعندها لن يقتصر أثر التعميم على إعادة ترتيب المحافظ القائمة، بل قد يمتد إلى تعميق سوق الدين وزيادة قاعدة المستثمرين وتحسين السيولة في سوق ثانوية لا تزال تداولاتها محدودة مقارنة بحجم الإصدارات.
فالرهان الحقيقي ليس فقط على كم من الأموال الموجودة في الخارج سيعود، بل على أين ستذهب الأموال الجديدة التي تدخل هذه الصناديق مستقبلا.