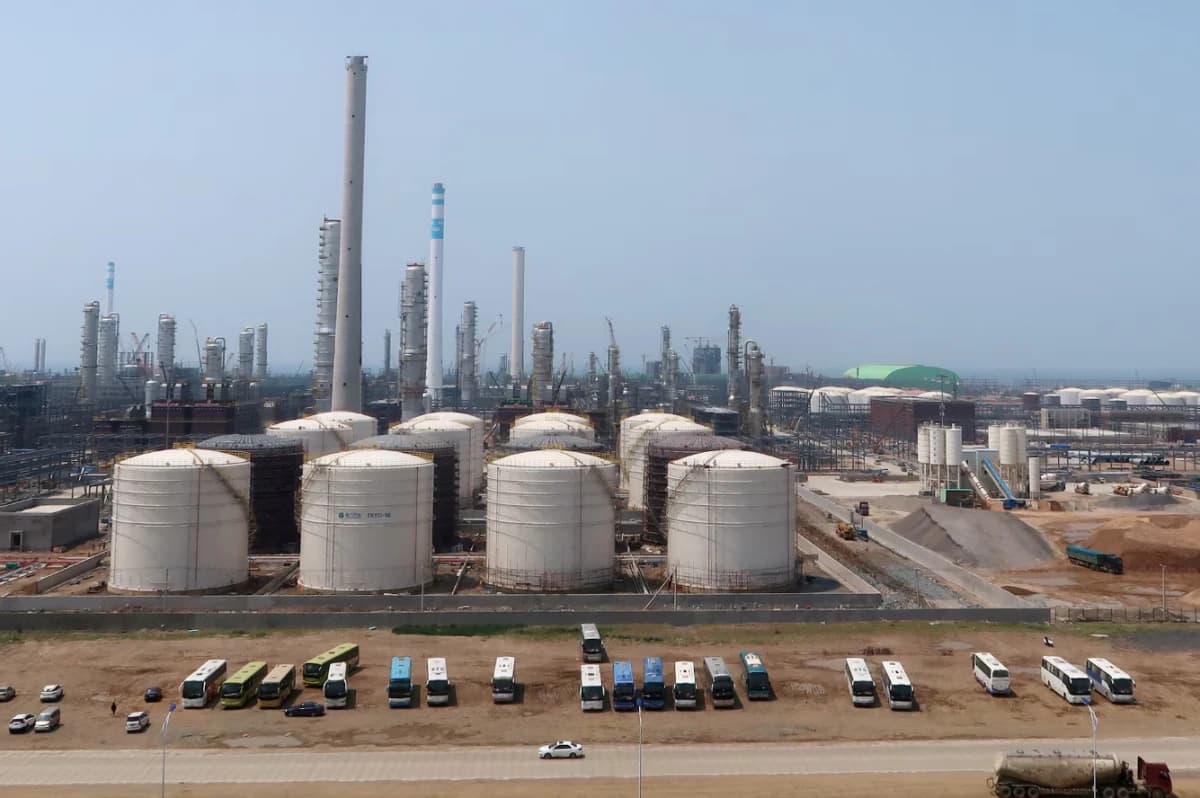
استنزفت الصين جزءاً كبيراً من تخمة مخزون البتروكيماويات الذي تراكم على مدى سنوات من فرط الإنتاج، في وقت تسببت الحرب الأميركية الإيرانية في خنق تدفقات النفط، ما يمهد لارتفاع أسعار طيف واسع من المواد الصناعية.
وتبدو الضغوط أشد وطأة في ما يُعرف بسلسلة "العطريات"، وكذلك في المنتجات المشتقة من هذه المواد الكيميائية، وفقاً لـ"جيه بي مورغان تشيس" ومزود بيانات السلع "آي سي آي إس" (ICIS). وتشمل هذه المنتجات المطاط المستخدم في إطارات السيارات والعوازل الكهربائية، والراتنجات، والعبوات البلاستيكية، إلى جانب مجموعة متنوعة من الدهانات ومواد الطلاء.
شح البتروكيماويات في الصين يشعل الأسعار
رغم تعافي صادرات الطاقة من الخليج خلال الأشهر الماضية، توقفت تماماً إمدادات الخام الإيراني الذي تفضله بعض شركات التكرير الصينية الخاصة، في ظل الحصار الأميركي. كما لا تزال صادرات النافثا من المنطقة، وهي مادة أولية رئيسية في صناعة البتروكيماويات، تواجه قيوداً، فيما أعطت بكين الأولوية لإنتاج البنزين والديزل، ما دفع شركات التكرير إلى السحب من مخزونات البتروكيماويات التي كوّنتها قبل اندلاع الحرب.
قالت بارسلي أونغ، رئيسة أبحاث الطاقة والكيماويات في آسيا لدى "جيه بي مورغان": "تقترب المخزونات حالياً من أدنى مستوياتها". وأضافت أن شح الإمدادات في الأسواق الصينية بدأ بالفعل ينعكس على المستهلكين، مع "ارتفاع التضخم في معظم المنتجات".
وانعكست زيادات الأسعار على مؤشر أسعار المنتجين في الصين، الذي يقيس التضخم على مستوى أسعار الجملة، إذ ارتفع من دون الصفر في فبراير إلى 5% في سبتمبر، بوتيرة فاقت التوقعات.
ولا تقتصر تداعيات هذه الزيادات على السوق الصينية، بل تنتقل أيضاً إلى الأسواق الخارجية، نظراً إلى مكانة الصين كمورد رئيسي للبتروكيماويات والمنتجات المشتقة منها إلى الأسواق العالمية.

الحرب تستنزف مخزونات البتروكيماويات في الصين
على خلاف احتياطيات الصين الضخمة من النفط الخام التي راكمتها لأهداف استراتيجية، لم يكن تضخم مخزوناتها من البتروكيماويات مخططاً له، بل جاء نتيجة سنوات من فائض الطاقة الإنتاجية والإفراط في الإنتاج، مع توغل شركات التكرير بصورة متزايدة في قطاع الكيماويات.
وتبرز "رونغشنغ للبتروكيماويات" (Rongsheng Petrochemical) و"هنغلي للبتروكيماويات" (Hengli Petrochemical ) ضمن أكبر منتجي البتروكيماويات في الصين.
تحوّلت التخمة، من دون قصد، إلى خط دفاع عندما أربكت الحرب الأميركية الإيرانية إمدادات الطاقة. ومنذ ذلك الحين، استُنفد نحو 95% من مخزونات المواد الكيميائية المخصصة للاستخدام النهائي التي تراكمت خلال 2025، وفق مذكرة أصدرها "غولدمان ساكس غروب" هذا الشهر.
ورغم بقاء إجمالي المخزونات عند مستويات مرتفعة بالمعايير التاريخية، يرى البنك أن مواصلة السحب منها بهذه الوتيرة غير قابلة للاستمرار على المدى الطويل، في وقت تسعى الصين إلى الإبقاء على احتياطيات وقائية تحسباً لصدمات محتملة في الإمدادات مستقبلاً.
وتنقسم البتروكيماويات إلى فئتين رئيسيتين من الهيدروكربونات: "العطريات"، التي تدخل في إنتاج البنزين والتولوين والبارازيلين، و"الأوليفينات"، ومنها الإيثيلين والبروبيلين، وهي مواد تُستخدم على نطاق واسع في منتجات التغليف والطلاءات والأنابيب البلاستيكية.
فائض الإنتاج يضع سقفاً لارتفاع الأسعار
قالت جيني يي، كبيرة المحللين لدى "آي سي آي إس" (ICIS)، إن مخزونات مختلف أنواع العطريات في الموانئ الصينية تراجعت إلى أدنى مستوياتها في سنوات. وأضافت أن الطلب القوي في آسيا على التولوين المستخدم في مزج البنزين يستقطب بدوره جزءاً من الإمدادات بعيداً عن صناعة البتروكيماويات.

ومع انحسار المخزونات، تتزايد أهمية الإنتاج الجديد في سدّ احتياجات السوق. وكان فائض الطاقة الإنتاجية قد دفع هوامش بعض المنتجات البتروكيماوية إلى المنطقة السالبة حتى قبل اندلاع الحرب، فيما يفاقم الارتفاع الحاد في تكاليف النفط والمواد الأولية الضغوط التي يواجهها المنتجون حالياً.
قالت أونغ من "جيه بي مورغان" إن زيادة المنتجين للإنتاج خلال الربع الرابع يتطلب ارتفاع أسعار المنتجات النهائية بما يكفي لاستعادة هوامش الربحية. وأضافت أن مشتري البتروكيماويات "لن يكون أمامهم سوى تقبّل أسعار أعلى"، وإن كانت لا تتوقع موجة صعود حادة.
ومع ذلك، قد لا يستمر ارتفاع الأسعار طويلاً، فلا يزال القطاع في الصين مثقلاً بفائض الطاقة الإنتاجية. وتتوقع "آي سي آي إس" تعافي معدل تشغيل وحدات التكسير إلى 81% بنهاية العام، مقارنة بـ79% في أكتوبر، مع استئناف المصانع عملياتها بعد انتهاء أعمال الصيانة. لكن المعدل سيظل أقل بكثير من مستوى 88% المسجل قبل اندلاع الحرب.
وفي الوقت نفسه، يواصل فائض الطاقة الإنتاجية اتساعه. وتتوقع "بلومبرغ إن إي إف" أن تدخل طاقة إنتاجية عالمية جديدة للبولي إيثيلين، أحد أكثر أنواع البلاستيك استخداماً في العالم، بنحو 21 مليون طن مرحلة التشغيل أو رفع الإنتاج تدريجياً، في زيادة قياسية. ويخلق ذلك وضعاً استثنائياً في السوق: مخزونات مستنزفة، تقابلها طاقة إنتاجية وفيرة.
وقال سالمون أيدان لي، المدير لدى "آي سي آي إس": "ارتفاع أسعار المواد الأولية وانتقال تكلفتها عبر سلسلة الإمداد يفرضان ضغوطاً تضخمية قصيرة الأجل على المستهلكين في الصين". وأضاف: "لكن هذه الضغوط تتعارض مع أساسيات السوق، فالمنتجات التي تعاني فائضاً في الطاقة الإنتاجية ستعود في نهاية المطاف إلى تخمة المعروض".