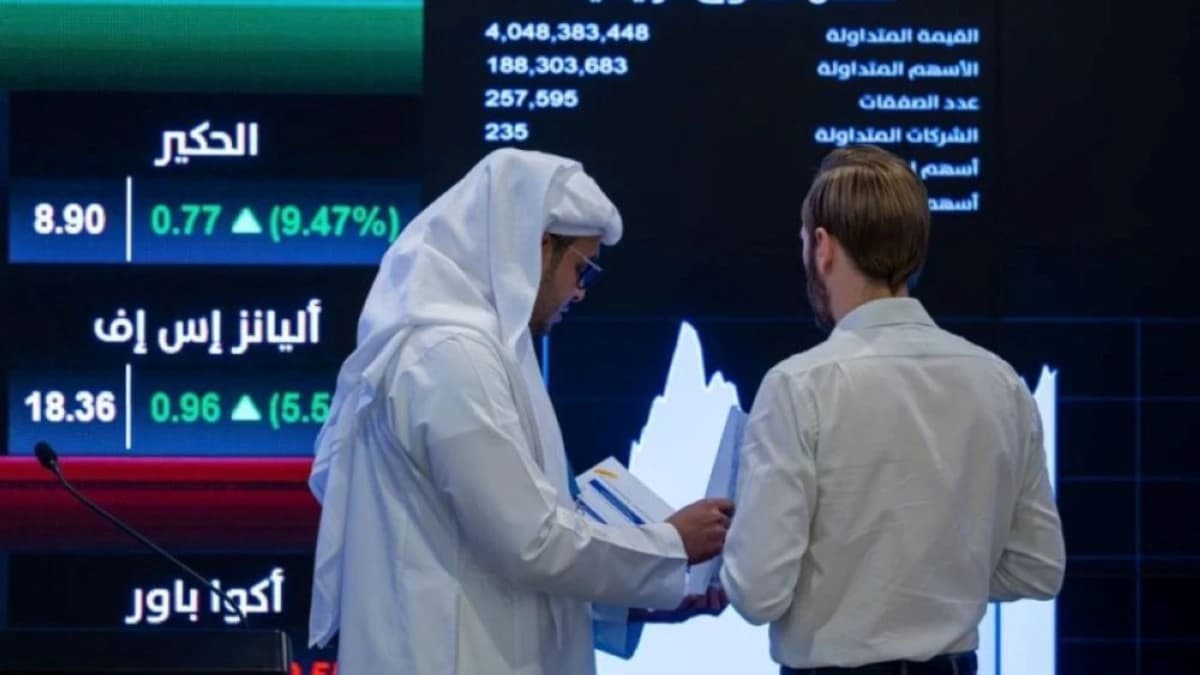
أنهت الأسهم السعودية جلسة اليوم بصورة تبدو للوهلة الأولى بلا اتجاه واضح، بعدما تحرك المؤشر العام بالكاد وانتهى على تراجع طفيف. لكن ما جرى تحت سطح السوق كان مختلفا؛ فغالبية الأسهم والقطاعات ارتفعت، بينما أخفى هبوط سهم مصرف الراجحي جزءا كبيرا من هذا التحسن.
وأغلق مؤشر السوق الرئيس «تاسي» عند 10,681 نقطة، منخفضا نحو نقطة فقط، بما يعادل نحو 0.01%. إلا أن هذا الرقم لا يعكس أداء السوق بالكامل التي ارتفعت فيه معظم الشركات
كما أغلقت 15 من أصل 21 قطاعا على مكاسب، تصدرها النقل بارتفاع 1.95%، ثم المرافق 1.59%، وإدارة وتطوير العقارات 1.17%، والتأمين 1.1%.
"الراجحي" يخفي الصورة
الفارق بين أداء المؤشر وحركة غالبية الأسهم يعود بدرجة كبيرة إلى مصرف الراجحي. فقد تراجع السهم 2.42% إلى 64.45 ريال، وخصم، نحو 32 نقطة من المؤشر.
جاء ذلك في أول جلسة بعد انتهاء أحقية توزيعات نقدية قدرها 1.26 ريال للسهم، ما يعني أن جزءا مهما من الهبوط الظاهر في سعر السهم يعود إلى خروج قيمة التوزيع من السعر.
وباحتساب أثر التوزيع، يصبح الهبوط الفعلي أقل كثيرا من النسبة التي تظهر على الشاشة. فسعر السهم النظري بعد خصم التوزيع من إغلاق الجلسة السابقة البالغ 66.05 ريال يقارب 64.79 ريال، مقابل إغلاقه اليوم عند 64.45 ريال، أي أن التراجع المعدل للتوزيع يدور حول 0.5% فقط.
وتظهر أهمية ذلك عند النظر إلى المؤشر. فبحساب مساهمة "الراجحي" في الجلسة، كان «تاسي» سيظهر ارتفاعا يقارب 31 نقطة لولا أثر السهم. بمعنى آخر، تجربة المستثمر داخل السوق اليوم كانت أفضل بكثير مما يوحي به إغلاق المؤشر شبه المستقر.
اتجاهان مختلفان للفائدة
جاء هذا التحسن في وقت تتحرك فيه أسعار الفائدة داخل السوق المحلية في اتجاهين متعاكسين. فمن جهة، واصل سايبور ثلاثة أشهر ارتفاعه، مضيفا نحو 6.6 نقاط أساس ليصل إلى 5.12%.
هذا يعني ارتفاع تكلفة التمويل على الشركات التي تعتمد بصورة أكبر على الاقتراض قصير الأجل أو إعادة تمويل التزاماتها.
لكن في الجهة الأخرى، تراجع عائد الصكوك السعودية لأجل 10 سنوات من نحو 5.69% إلى 5.67%.
وهنا تظهر مفارقة مهمة بالنسبة إلى الأسهم. فالسايبور يؤثر مباشرة في تكلفة الدين ورأس المال العامل، بينما تلعب العوائد طويلة الأجل دورا أكبر في تقييم الأصول، لأنها تدخل بصورة غير مباشرة في تحديد معدل الخصم الذي يستخدمه المستثمرون عند تقييم الأرباح والتدفقات النقدية المستقبلية.
لذلك تواجه الشركات حاليا معادلة مزدوجة، التمويل القصير يصبح أكثر تكلفة، لكن تراجع العائد الطويل يمنح التقييمات بعض الدعم.
وتزداد حساسية السوق لهذه المعادلة مع ارتفاع مستويات المديونية، إذ بلغت نسبة الديون إلى حقوق الملاك في السوق نحو 74% خلال الربع الثاني.
وحركة الأسهم خلال الجلسة أعطت إشارات متوافقة جزئيا مع ذلك، إذ تعرضت بعض الشركات ذات الرافعة المالية الأعلى لضغوط أكبر في بداية التداولات قبل أن تتقلص الفجوة لاحقا مع تحسن السوق.
لكن حركة جلسة واحدة لا تكفي للقول إن المستثمرين طويلي الأجل عادوا إلى الشراء، إلا أن انخفاض العائد الطويل منح التقييمات متنفسا عوض جانبا من ضغط ارتفاع تكلفة التمويل القصير.

النفط .. ضغط على الأرباح ودعم للتقييمات
النفط أضاف بدوره عنصرا آخر إلى المعادلة. فقد تراجع خام برنت إلى أدنى مستوى في نحو أسبوعين مع تحسن توقعات الإمدادات، وسط إشارات مرتبطة بزيادة تدفقات الخام واحتمالات عودة مزيد من الإمدادات إلى السوق.
وبالنسبة إلى الأسهم السعودية، لا يحمل انخفاض النفط أثرا واحدا. الجانب المباشر سلبي على شركات الطاقة وعلى توقعات الإيرادات المرتبطة بالنفط، وهو ما ظهر جزئيا في تراجع قطاع الطاقة 0.18% وانخفاض أرامكو 0.16%.
لكن انخفاض النفط قد يعمل في الاتجاه المعاكس من زاوية أخرى. فإذا استمر وتراجع معه الضغط التضخمي عالميا، فقد يخفف ذلك توقعات التشديد النقدي ويضغط على عوائد السندات الأمريكية.
وانخفاض العوائد العالمية يمكن أن ينتقل بدوره إلى أدوات الدين المحلية، ما يخفض معدل الخصم المستخدم في تقييم الأسهم. وهكذا قد يكون تراجع النفط سلبيا على جانب الأرباح النفطية، لكنه داعما، ولو جزئيا، لمضاعفات تقييم الأسهم.
10.7 ألف.. منطقة توازن لا أرضية مضمونة
عند مستويات الإغلاق الحالية، ومع أرباح متوقعة للسنة تدور حول 759 نقطة للمؤشر، يتداول «تاسي» عند مكرر أرباح متوقع يقارب 14.1 مرة، ما يعادل عائد أرباح بنحو 7.1%.
ومع عائد الصكوك لعشر سنوات قرب 5.67%، يبلغ الفارق بين عائد الأرباح والعائد الخالي من المخاطر نحو 1.45 نقطة مئوية، بينما يدور عائد التوزيعات المتوقع قرب 4.1%.
وتشير هذه المستويات إلى أن منطقة 10,700 نقطة أصبحت أقرب إلى منطقة توازن من ناحية التقييمات، لكنها لا تمثل أرضية مضمونة للسوق.
فالسيولة لا تزال ضعيفة نسبيا. وبلغت قيمة التداول نحو 3.2 مليار ريال، أقل بنحو 27% من متوسط 21 جلسة، ما يعني أن اتساع الصعود لم يصاحبه حتى الآن دخول قوي للسيولة يمكن اعتباره تحولا واضحا في شهية المخاطرة.
ولهذا أصبحت معادلة السوق أكثر تعقيدا من مجرد متابعة المؤشر أو سعر النفط.
العوائد طويلة الأجل ستحدد جانبا مهما من تقييم الأسهم، والسايبور سيحدد تكلفة متزايدة على الشركات المدينة، بينما ستكشف نتائج الشركات ومراجعات توقعات الأرباح ما إذا كان ارتفاع تكلفة التمويل بدأ ينتقل فعليا إلى الأرباح.
حتى الآن، ساعد انخفاض العائد الطويل السوق على امتصاص جزء من ضغط ارتفاع السايبور، فيما أظهر اتساع الصعود أن الصورة داخل السوق كانت أفضل من المؤشر.
لكن بقاء «تاسي» قرب 10.7 ألف نقطة سيعتمد على استمرار هذا التوازن الدقيق بين 3 متغيرات: العائد طويل الأجل، وتكلفة الدين، وقدرة الشركات على الحفاظ على أرباحها.
وحدة التحليل الاقتصادية