في فيلم يعود إلى 1985 يؤدي ريتشارد بريور دور لاعب بيسبول في دوري صغير، يكافح لإهدار 30 مليون دولار خلال 30 يوما. لو أن أحداث هذا الفيلم الكوميدي، الذي أصبحت له طائفة من الأتباع المتحمسين، تجري في الوقت الحاضر، فإن هناك استراتيجية استثمار معينة تعطي البطل طريقة سريعة لحرق المال.
غرد كليفورد أسنس، رئيس أيه كيو آر كابيتال مانيجمنت، أخيرا: "اكتشفت أخيرا ما كان يجب على ريتشارد بريور فعله: ’شراء أسهم القيمة بالرفع المالي‘".
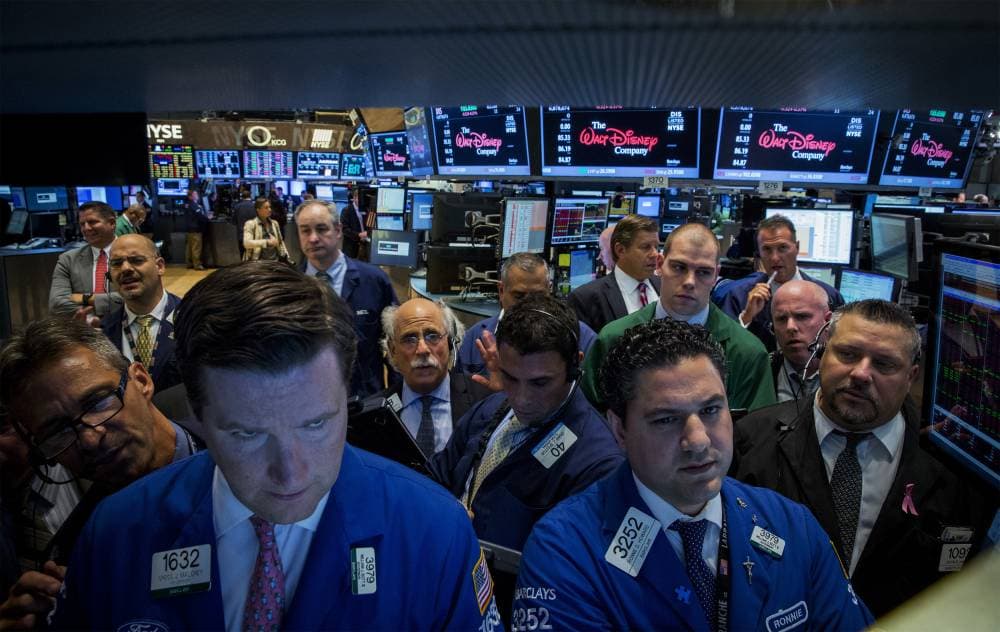
ينتشر مثل هذا التذمر على نحو متزايد بين المستثمرين الذين يتمثل أسلوبهم في شراء أسهم شركات القيمة - شركات غير محبوبة ورخيصة في صناعات غير عصرية في كثير من الأحيان - بعد عقد كئيب من الأداء الضعيف. لكن في 2020 تحول الاستثمار في أسهم القيمة من رديء إلى مثير للشفقة. في الأسبوع الماضي، الاستثمار في أسهم القيمة قضى على ضحية كبيرة.
الأربعاء الماضي أعلن أيه جيه أو بارتنرز AJO Partners، وهو صندوق تحوط حجمه عشرة مليارات دولار، يركز على أسهم القيمة، أنه سيغلق ويعيد أمواله إلى العملاء، ملقيا باللوم في القرار على طول وعمق تراجع أسهم القيمة.
كتب تيد أرونسون، مؤسس الصندوق، في رسالته الأخيرة إلى المستثمرين: "الجفاف في القيمة – الأطول على الإطلاق – هو في صميم التحدي الذي نواجهه. ما زلنا نعتقد أن هناك مستقبلا لاستثمار القيمة. للأسف، من غير المرجح أن يأتي المستقبل بالسرعة الكافية – بالنسبة لنا".
بالنسبة لمستثمري القيمة، نوبة ضعف الأداء ليست بالأمر الجديد. يتذكر كثيرون بأسى كيف كان أداؤهم سيئا خلال فقاعة الدوت كوم، وكيف أنهم حققوا نجاحا كبيرا فقط عندما انفجرت. أظهر يوجين فاما، الاقتصادي الحائز على جائزة نوبل، كيف تكافئ أسهم القيمة المستثمرين بمرور الوقت منذ عشرينيات القرن الماضي على الأقل.
لكن نهاية مجموعة استثمارية أصيلة – تأسست AJO في 1984 وأدارت أكثر من 30 مليار دولار في ذروتها في 2007 – تؤكد مدى وحشية بيئة السوق في الآونة الأخيرة.
كتب أندرو لابثورن، رئيس البحث الكمي في سوسييتيه جنرال، في مذكرة الأسبوع الماضي: "قرأنا الكثير من إعلانات نعي عامل القيمة على مدى عقود، لكن لنكن واضحين: أداء القيمة سيئ، وهو الآن في أسوأ أحواله منذ 100 عام. من المهم محاولة فهم الخطأ الذي حدث".
لسوء الحظ، استنتاجات المحللين مشوشة إلى حد كبير مثل أداء القيمة نفسه. يعتقد بنك سوسييتيه جنرال أن السبب الجذري هو أن الأسهم الرخيصة تظل الآن رخيصة – أو حتى تصبح أرخص – لأنها تميل إلى أن توجد في قطاعات أكثر حساسية من الناحية الاقتصادية، وبصورة عامة النمو العالمي ضعيف منذ الأزمة المالية في 2008. في غضون ذلك، التراجع في عائدات السندات يدفع المستثمرين إلى أسهم مكلفة وأسرع نموا في قطاعات مثل التكنولوجيا.
ارتفع مؤشر رسل 1000 لشركات النمو نحو 30 في المائة هذا العام، في حين أن مؤشر رسل 1000 لشركات القيمة لا يزال يعاني خسارة بنسبة 10 في المائة. على مدى العقد الماضي ارتفعت أسهم النمو الأمريكية أكثر من 300 في المائة – ثلاثة أضعاف عوائد أسهم القيمة.
يلقي آخرون باللوم على طرق عفا عليها الزمن لقياس ما هو رخيص. من الناحية التاريخية، كانت الطريقة الرئيسة للقيام بذلك هي مقارنة أسعار الأسهم بالقيمة الدفترية للشركة، وهي مقياس لأصولها مطروحا منها التزاماتها. لكن لا يشمل هذا المقياس الأصول غير الملموسة - مثل العلامات التجارية والملكية الفكرية - التي غالبا ما تشكل هذه الأيام قيمة أكبر للشركة من الأصول الثابتة مثل المصانع.
مثلما أن مشتري المنازل يحتسبون عند الشراء نوعية المدارس المحلية، ينبغي للمستثمرين أن يأخذوا في الحسبان مزيدا من الجوانب سريعة الزوال لكن المهمة، بحسب من ريسيرش أفلييتس. يحسب البحث أنه من خلال دمج الأصول غير الملموسة، يختفي الكثير من انخفاض أداء القيمة على مدى عقد من الزمن. لكن سافينا ريزوفا، رئيسة الأبحاث في دايمنشنال فند أدفايزرز، وجدت عكس ذلك: "من الصعب تقييم الأصول غير الملموسة بدقة، والضوضاء التي تسببها غير مفيدة في الواقع".
في الوقت نفسه، صندوق أيه كيو آر يتفحص ويدرس مجموعة متنوعة من التفسيرات – مثل سوق الأسهم الصاعدة طويلة الأمد، أو الأصول غير الملموسة أو ظهور حفنة من "الشركات الكبرى" المهيمنة – ووجد أنه حتى بعد حساب هذه، يظل ضعف أداء القيمة متطرفا من الناحية التاريخية. السبب الرئيس هو ببساطة أن المستثمرين يدفعون أكثر مقابل الأسهم التي يحبونها ويتجنبون إلى درجة غير مسبوقة الأسهم التي يكرهونها. لذلك "سوء التسعير حقيقي واضح وهائل"، كما يلاحظ أسنس.
السؤال هو ما إذا كانت القيمة قادرة على العودة. يعتقد بيتر أوبنهايمر، كبير استراتيجيي الأسهم العالمية في جولدمان ساكس، أنه من المحتمل أن يكون هناك إرجاء مؤقت، على الأقل قريبا، خاصة إذا ظهر لقاح للفيروس وأدى إلى ارتفاع عائدات السندات.
أبهاي ديشباندي، من جنترستون إنفيسترز، متفائل بأن نهضة دائمة ستحدث حتما في مرحلة ما. يظهر التاريخ أنه كلما ازداد مقدار الألم الذي يعانيه مستثمرو القيمة، كانت العودة أقوى. قال: "الخبر السار هو أن الحلم مؤجل فقط. الحشود تصاب بالجنون كمجموعة وتستعيد عقلها بشكل فردي".
قد يعد بعضهم إغلاق AJO إشارة إلى أن إحياء الاستراتيجية قريب، كما كان الحال في 1999-2000، عندما استسلم كثير من مديري القيمة الكبار أيضا.
قال أسنس: "بشكل جهنمي، كل شخص يخرج مهزوما فإن هذه غالبا ما تكون علامة جيدة، خاصة عندما يفعل ذلك أشخاص أقوياء مثل تيد، فهذا مؤشر على التوتر. لكنني لا أريد المبالغة في تسويق ذلك كمؤشر على التوقيت. أنا لست جالسا هنا لأعظم مقدار انحرافي تجاه القيمة، لمجرد أن أحد أبطالي خرج مهزوما. أنا حزين فقط بشأن ذلك".