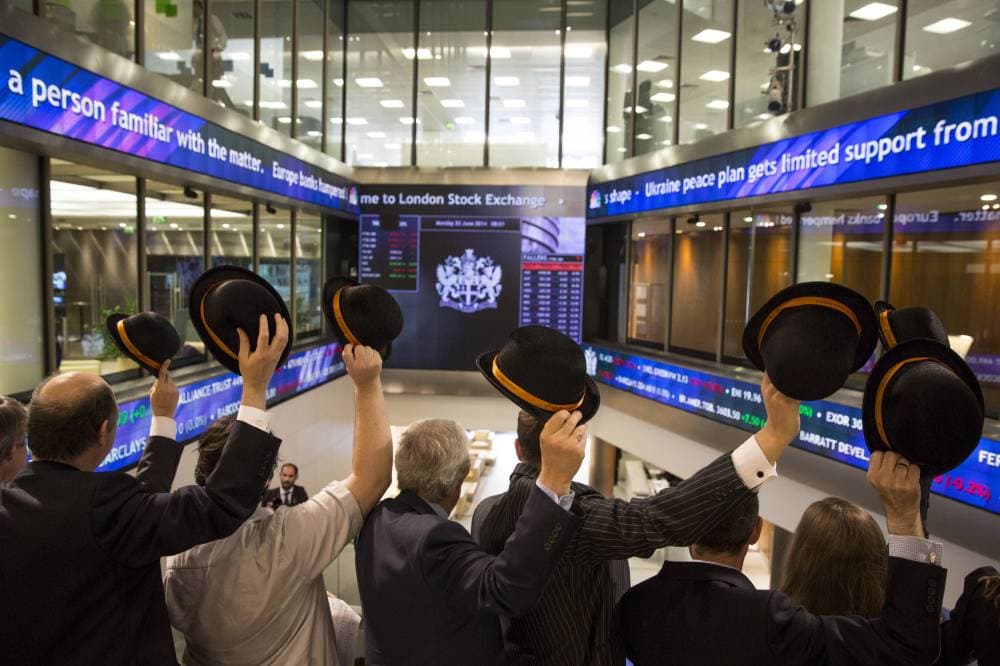
في 2015 وصل مؤشر فاينانشيال تايمز 100 إلى سبع آلاف نقطة. كان ذلك مثيرا للغاية. اليوم المؤشر عند 5876 ـ ليس مثيرا إلى هذه الدرجة.
الأسهم في بعض الشركات الرائدة لدينا تبدو رديئة للغاية. الأسبوع الماضي سجلت رولز رويس أدنى مستوى لها منذ 17 عاما. انخفض سهم رويال داتش شل 60 في المائة هذا العام وحده. لم تكن الأمور رديئة إلى هذه الدرجة في جميع المجالات - لم يتغير مؤشر فاينانشيال تايمز 250 تقريبا بشكل عام منذ 2015. لكنه لا يزال أدنى 21 في المائة هذا العام.
كل هذا أضر بمكانتنا العالمية. سوق المملكة المتحدة كحصة من أسواق الأسهم الأوروبية والعالمية هي الأدنى منذ السبعينيات. يمكن تلخيص الأمر برمته بحقيقة بغيضة: قبل بضعة أسابيع أصبحت قيمة أبل أكبر من مؤشر فاينانشيال تايمز 100.
ستقول إن كل هذا منطقي. تهيمن على سوق المملكة المتحدة شركات من النوع الذي لم يعد يريده أحد – البنوك وشركات التعدين والطاقة القديمة الطراز. ليست لدينا شركات تكنولوجيا بسعر يصل إلى ما لا نهاية. مررنا أيضا بوقت عصيب مع كوفيد - 19. واقتصادنا في حالة من الفوضى، وهو اقتصاد على وشك أن يزداد سوءا مليون مرة نتيجة "بريكست".
من السهل جدا تقديم حجة البؤس المذكورة. أحد الأرقام التي تبرهن على صحة القضية هو النسبة المئوية للإيجارات التجارية المحصلة في الوقت الذي انتهى فيه الربع الثالث الأسبوع الماضي. دفع تجار التجزئة في المملكة المتحدة ما يزيد قليلا على 12 في المائة من الإيجارات المستحقة عن هذا الربع (وهذا أقل حتى من نهاية ربع حزيران (يونيو)). كان قطاع المكاتب أفضل - تم تحصيل 32 في المائة من الإيجارات، مقارنة بـ22.7 في المائة في نهاية الربع الثاني. هذه نتيجة أفضل، لكنها ما زالت مذبحة.
ربما تكون البطالة التي يشير إليها هذا النوع من الأرقام قد تأخرت بسبب المجموعة اللانهائية والمربكة من برامج التعويض الموضوعة لمواجهة سياسات الإغلاق اللانهائية والمربكة. لكنها ستحدث بالتأكيد: يتوقع بنك إنجلترا بطالة بنسبة 7.5 في المائة بحلول نهاية العام.
من السهل جدا العثور على هذه الأرقام لدرجة أنه ربما يكون أسهل من اللازم، كما يقول آندي هالدين، كبير الاقتصاديين في بنك إنجلترا، "تدمير" المناقشة – بمعنى "تجاهل الأخبار الجيدة والتركيز على الأمور السيئة". يتوقع هالدين نمو الناتج المحلي الإجمالي 20 في المائة في الربع الثالث. يقول إن الاقتصاد تعافى حتى الآن "أسرع كثيرا مما توقعه أي شخص".
انخفض عدد الأشخاص العاملين في المملكة المتحدة حتى الآن بنسبة 0.7 في المائة فقط منذ بدء الوباء. عادت مبيعات التجزئة إلى مستويات ما قبل الجائحة. نشاط المصانع نما في أيلول (سبتمبر) للشهر الرابع على التوالي، بناء على مؤشر مديري المشتريات التصنيعي من IHS Markit / Cips.
وماذا عن "بريكست"؟ ربما نشعر بالقلق أكثر من اللازم. حسبما لاحظت كابيتال إيكونوميكس، في هذه المرحلة لا يوجد فرق كبير بين التوصل إلى اتفاق وعدم التوصل إلى اتفاق. هذا جزئيا لأن الخروج من الاتحاد الجمركي والسوق الموحدة يجعل "بريكست" الذي اخترناه صعبا نسبيا على أي حال. لكن السبب "يرجع في الغالب إلى وجود كثير من الترتيبات منذ الآن".
تم تكرار الصفقات التجارية. وتم إحراز تقدم كبير في معادلة الخدمات المالية وكان لدى شركات التصدير وقت طويل للإعداد. المخطط العظيم للأشياء، قد يتضح أنه أقل أهمية بكثير مما يبدو الآن.
إذا كنت مستعدا لتكون منفتحا لفكرة أن المملكة المتحدة ليست قضية خاسرة (وهي ليست كذلك) وأن الرياح المعاكسة التي نواجهها مؤقتة إلى حد ما (وهي كذلك)، فإن سوق الأسهم البريطانية تبدو فجأة مثيرة جدا للاهتمام. وكما يشير ألان بريرلي من إنفستك، فإن أسهمنا "تقترب من حالة المنبوذ". يتم تداولها الآن بأكبر خصم مقابل الأسهم العالمية منذ 50 عاما - يجري تداول أسهم القيمة بأكبر خصم على الإطلاق مقارنة بنظيراتها من أسهم النمو.
نعم، على الإطلاق – على الرغم من حقيقة أن الأعوام الـ25 الماضية من البيانات طويلة الأجل تظهر دائما أن الاستثمار في أسهم القيمة متفوق على أسهم النمو. يعرف مديرو الصناديق عموما بقدرتهم على ركوب الموجات أكثر من قدرتهم في مهارات التفكير المخالفة للاتجاه العام. لكن مع وجود أشياء بهذا النوع من التطرف حتى هم أخذوا يفكرون في احتمال وجود فرصة هنا.
ماذا لو مر "بريكست" دون أن ينتهي العالم؟ وماذا عن عودة توزيعات الأرباح؟ حتى لو لم تبدأ البنوك البريطانية في دفع الأرباح مرة أخرى، ترى شركة إيه جيه بيل أن العائد في المملكة المتحدة سيكون 3.7 في المائة العام المقبل. ماذا لو أدرك العالم أنه يحتاج إلى شركات التعدين لدينا؟ لا يمكنك تصنيع سيارات كهربائية من دون نحاس. وماذا لو تخلصنا من الإغلاق ولم نعد نعده استراتيجيتنا لمكافحة كوفيد؟ أو لو أن الوباء يفرض علينا ارتفاعا مفاجئا في الإنتاجية؟ أي من هذه الأشياء قد يدفع إلى إعادة التفكير قليلا.
نذهب الآن إلى صندوق تمبل بار، وهو صندوق استثماري في المملكة المتحدة موجه نحو أسهم القيمة (أمتلك أسهما فيه) يعد أنموذجا بارزا للأداء المروع لسوق الأسهم لدينا أخيرا. انخفض 50 في المائة في العام الماضي. وفي الربيع فقد مديره منذ فترة طويلة وأعلن للتو عن مديرين جديدين، نيكولاس بيرفز وإيان لانس، من "آر دبليو سي أسيت مانيجمنت".
الخبر السار هو أن مجلس الإدارة يبدو أنه لم يتأثر بالأداء المروع للاستراتيجية السابقة، في قراره بشأن استراتيجيتهما الجديدة. بيرفز ولانس من المؤمنين الراسخين بمفهوم القيمة - الآن أكثر من أي وقت مضى. يقولان إن هناك ثلاث مناسبات فقط في حياتهما المهنية "عندما عمل الاختلال في سوق الأسهم على إنشاء أكثر الفرص استثنائية لمستثمري القيمة: بعد فقاعة التكنولوجيا في أواخر التسعينيات، والخروج من الأزمة المالية العالمية، واليوم". هذه كلمات تدل على الشجاعة.
يمكنك شراء أسهم في تمبل بار بخصم 14 في المائة من صافي قيمة أصوله وعائد أرباح محتمل بنسبة 6 في المائة (الخصم هو دلالة على الشجاعة). بخلاف ذلك، هناك عدد قليل من الأسماء الجديدة التي تجمع الأموال في الوقت الحالي (هذا حقا مخالف للاتجاه السائد).
يخطط صندوق شرودرز بريتش أوبرتيونيتيز ترست للاستثمار في الشركات الخاصة والمدرجة التي أسهمها أقل من قيمتها الحقيقية (هناك لمسة من ركوب الموجة في القطاع الخاص بالطبع). أخيرا، هناك صندوق بفتولوجي سمولر كومبانيز إنفيستمنت ترست الذي يتطلع إلى جمع 100 مليون جنيه استرليني بهدف الدخول في الاستثمار في أسهم القيمة بين أصغر الشركات المدرجة في المملكة المتحدة.
تبدو جميعها مثيرة للاهتمام - على الرغم من أنني، كما هي الحال دائما مع الصناديق الاستثمارية، سأميل إلى الانتظار إلى أن يتم إدراجها في البورصة وآمل في الشراء بسعر مخفض بدلا من دفع السعر الكامل للأسهم الجديدة اللامعة بلا فائدة.
سيصر المستثمرون المحترفون على أن يكونوا قادرين على تخصيص وقت لمشاهدة عامل تحفيز للتغيير، لأن القوائم الغامضة ـ مثل القائمة التي ذكرتها أعلاه ـ لا تهمهم. لا يحتاج المستثمرون العاديون إلى عناء ذلك.
لا أحد يهتم بأدائنا الفصلي لحسن الحظ. نحتاج فقط إلى معرفة أن الأسهم البريطانية الرخيصة ستنطلق في مرحلة ما. وعندما يحدث ذلك، على حد تعبير أنجوس تولوك، مستشار صندوق كينوكس ستراتيجيك فاليو فند (الذي أمتلك أسهما فيه أيضا)، فإنه "سيحدث بسرعة كبيرة". من الأفضل أن تكون جاهزا.