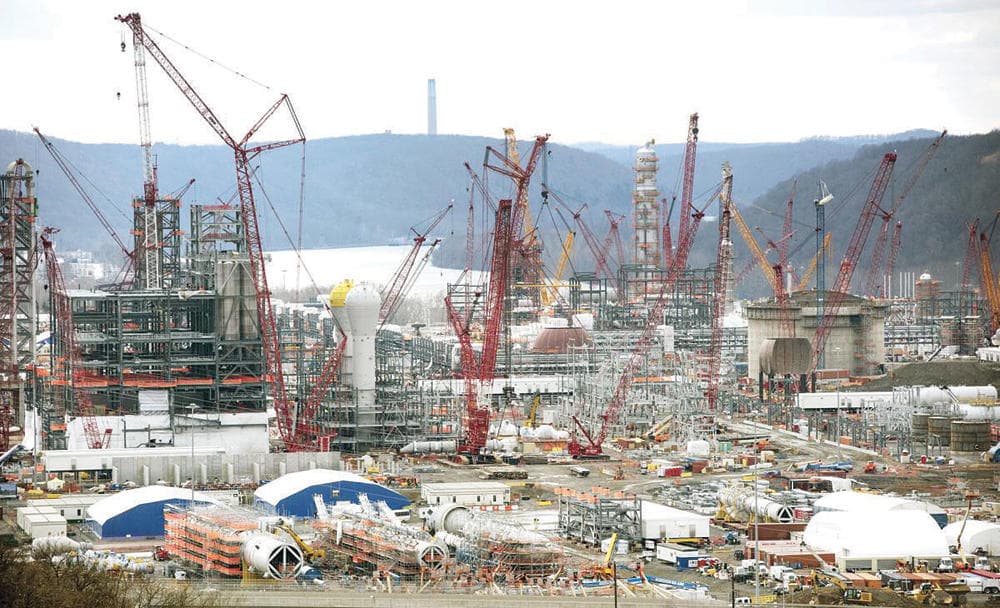
على طول ضفاف نهر أوهايو في مقاطعة بيفر في ولاية بنسلفانيا، توجد رافعات عملاقة تصدر أزيزا في الأعلى في الوقت الذي يعمل فيه آلاف من عمال البناء بجد فيما سيكون واحدا من أكبر مصانع البلاستيك في العالم.
بمجرد الانتهاء من العمل، ستنتج قلعة المداخن والأنابيب 1.6 مليون طن سنويا من الحبيبات لشركات التصنيع في مجموعة واسعة من الصناعات. بعد ذلك ستصنع أشياء مثل شريط التغليف وزجاجات الشامبو وأثاث الحدائق التي لا تزال منتجات شائعة على الرغم من رد الفعل البيئي ضد البلاستيك.
مصنع شركة رويال دتش شل الذي يكلف مليارات الدولارات، والذي يقع في موقع مصهر الزنك القديم في الولايات الصناعية الأمريكية، هو أكبر استثمار في الولاية منذ الحرب العالمية الثانية ودليل آخر على إحياء التصنيع القائم على الهيدروكربونات في الولايات المتحدة.
تقول هيلاري ميرسر، المديرة التنفيذية المسؤولة عن التطوير: "نأخذ الزيت الصخري من حقلي مارسيلوس ويوتيكا (شمال شرقي الولايات المتحدة). ثم نحوله، أولا من الإيثان إلى الإيثيلين، ثم إلى البولي إيثيلين".
مجمع نهر أوهايو واحد من عدد من نقاط الجذب في طفرة البلاستيك في القرن الـ21، التي ظهرت حتى مع تحول المستهلكين في أنحاء العالم الغربي كافة ضد هذه المادة.
خلال العقد الماضي، موجة غير متوقعة من الإنفاق - ما لا يقل عن 200 مليار دولار، وفقا لمجلس الكيمياء الأمريكي - تعهدت بها شركات منها "إكسون موبيل" و"داو" و"برتيش بتروليوم" من أجل منشآت جديدة للمنتجات الكيماوية، مثل مصنع شركة شل، للاستفادة من اندفاع الزيت الصخري في أمريكا الشمالية. هذه التكوينات الصخرية لم تمنح فقط الغاز الطبيعي الرخيص، لكن أيضا المواد الخام للبتروكيماويات: لبنات البناء الأساسية لمنتجات مثل الدهانات، والمواد اللاصقة، والأصباغ، والمنظفات، والأسمدة، وبالطبع، البلاستيك.
في وقت تسيطر فيه المخاوف على صناعة النفط من انهيار الطلب على البنزين في عصر السيارات الكهربائية، يراهن كثير من شركات إنتاج الهيدروكربونات على البتروكيماويات - وبشكل خاص، البلاستيك - لملء الفجوة. لكن الشكوك آخذة في الظهور بشأن الحكمة من التوسع الهائل في الطاقة الإنتاجية التي ستترك العالم غارقا في منتجات قد يستغرق تحللها مئات الأعوام.
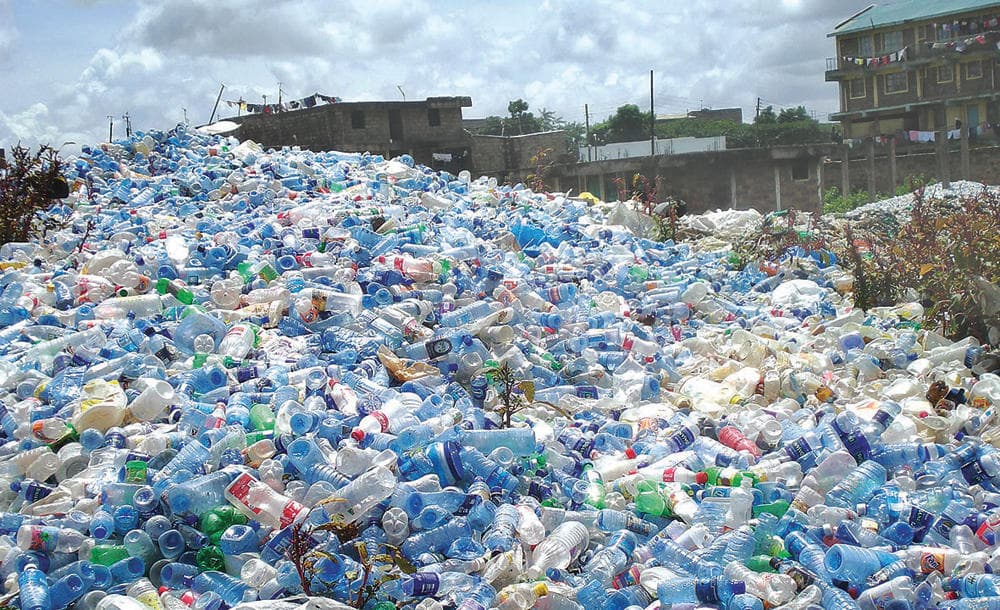
صور المحيطات والأنهار المسدودة بالبلاستيك المهمل، الذي يستخدم لمرة واحدة، أثارت الوعي العام حول التأثير في البيئة وصحة الإنسان. هذا يمثل لغزا لشركات الإنتاج التي تسعى إلى تحقيق الحد الأقصى من المبيعات لمادة متعددة الاستخدامات المكون الرئيسي فيها رخيص ووفير.
ما لم نشهد استجابة لهذه المخاوف، تخاطر الصناعة بجذب كراهية الرأي العام، ومواجهة تغييرات في استراتيجيات المستثمرين أو حملات قمع حكومية. السلطات من بروكسل إلى بكين يتم بالفعل فرض حظر على المواد البلاستيكية التي تستخدم لمرة واحدة.
يقول كينجسميل بوند، محلل الطاقة في "كاربون تراكر"، وهي مؤسسة فكرية: "البلاستيك هو المثال الأكثر سوءا لفجوة بين ما تتوقعه الصناعة وما يطلبه المجتمع. الخطر بالنسبة للمستثمرين هو أن (شركات البلاستيك) تبني من أجل طلب قد لا يأتي".
في الوقت الذي زاد فيه الإنفاق على العرض، أسهمت التوترات التجارية والاقتصاد العالمي الضعيف في انخفاض أسعار كثير من درجات البلاستيك، ما قلل الأرباح في شركات إنتاج البتروكيماويات. ويخشى النشطاء من أن هذا قد يعيق جهود الصناعة لتحمل مسؤولية أكبر عن النفايات البلاستيكية وتطوير بدائل صديقة للبيئة.
أسعار مادة البولي إيثيلين عالية الكثافة، أحد أنواع البلاستيك الأكثر مبيعا، انخفضت أخيرا إلى أدنى مستوياتها منذ عقد من الزمن في الولايات المتحدة والصين، ولمدة خمسة أعوام في أوروبا، وفقا لخدمة معلومات السوق ICIS.
يقول جون ريتشاردسون، كبير المستشارين عن منطقة آسيا في ICIS: "لديك نمو أقل من المتوقع وهذه الزيادة الكبيرة في الطاقة الإنتاجية والحروب التجارية. علاوة على ذلك، لديك تسرب أزمة النفايات البلاستيكية. هذا يلحق الضرر بمادة البولي إيثيلين، لأن معظمها يستخدم لتطبيقات الاستخدام لمرة واحدة قبل التخلص منها، مثل شريط التغليف والزجاجات والأكياس".
عندما اندلعت ثورة الزيت الصخري في أمريكا الشمالية قبل أكثر من عقد، وعدت بمصدر وفير ورخيص من النفط والغاز من شأنه منافسة شركات الإنتاج الكبرى ووضع الولايات المتحدة على مسار نحو الاستقلال في مجال الطاقة.
بالقدر نفسه من الأهمية كان تأثيرها في صناعة البتروكيماويات في أمريكا. طريقة استخراج الزيت الصخري عن طريق التكسير الهيدروليكي تولد منتجات فرعية معروفة باسم سوائل الغاز الطبيعي، من بينها الإيثان والبروبان. في أنحاء ساحل الخليج الأمريكي، انتشرت منشآت تكسير جديدة، حيث يتم فيها تحويل الإيثان والبروبان إلى جزيئات أصغر. يتم ربط الإيثيلين والبروبيلين الناتج داخل مفاعلات ليتحولا إلى بوليمرات ذوات سلاسل طويلة تشكل نوعين من أهم أنواع البلاستيك السلعي.
البولي إيثيلين هو الأكثر شيوعا، ويستخدم في كل شيء من أكياس التسوق إلى الزجاجات والأنابيب والصفائح. مادة البولي بروبيلين موجودة في التصميمات الداخلية للسيارات، والسجاد وأكياس رقائق البطاطس. ومع إنتاج أكثر مما يمكن أن تستوعبه السوق المحلية، لجأت شركات الإنتاج الأمريكية إلى الصين وغيرها من اقتصادات النمو من أجل المشترين.
يقول مارك لاشير، الرئيس التنفيذي لشركة شيفرون فيليبس كيميكال: "من الناحية التاريخية، لم تكن أمريكا الشمالية مصدرا كبيرا لمادة البولي إيثيلين منذ فترة طويلة، أو مصدرا للمواد البتروكيماوية بشكل عام. لكن القدرة على الوصول إلى المواد الأولية مثل الغازات المنبعثة من حوض بيرميان (جنوب غرب الولايات المتحدة) ت اقتصاديات تسمح لأصول أمريكا الشمالية بالتنافس مع أي مكان في العالم".
امتدت الآثار بعيدا حتى أوروبا. مع تراجع إمدادات النفط من بحر الشمال، أصبحت Ineos في عام 2016 أول شركة للمواد الكيماوية تشحن مادة الإيثان المستخرجة من الزيت الصخري عبر المحيط الأطلسي لتغذية مصانعها وتنفق الآن ثلاثة مليارات يورو على منشآت جديدة، بما في ذلك أول منشأة تكسير جديدة في القارة منذ 20 عاما.
لكن الزيت الصخري ليس العامل الوحيد. بالنسبة لشركات النفط الكبرى، أعمال البتروكيماويات التي أراد كثيرون الابتعاد عنها قبل جيل ينظر إليها الآن بأنها وسيلة للتعويض عن أسواق النفط المتقلبة.
مع توقع ارتفاع استهلاك الوقود في وسائل النقل إلى ذروته في نهاية العشرينيات من الألفية، فهي توفر للصناعة تحوطا من تأثير السيارات الكهربائية. ومع ارتفاع مستويات المعيشة في الدول النامية، فإن الطلب على البلاستيك من المتوقع أن يتجاوز النمو الأوسع في الاقتصاد العالمي.
أشار تقرير نشرته وكالة الطاقة الدولية في عام 2018 إلى أن "البتروكيماويات تصبح بشكل سريع أكبر محرك لاستهلاك النفط العالمي. من المتوقع أن تمثل أكثر من ثلث النمو في الطلب على النفط حتى عام 2030، والنصف تقريبا حتى عام 2050".
يتم بناء مجمعات عملاقة بمليارات الدولارات في روسيا والهند والشرق الأوسط والصين، حيث كثير من مجموعات الطاقة المتكاملة تعطي الأولوية للمواد الكيماوية. مثلا، أعلنت شركة ساسول في جنوب إفريقيا أنها لن تستثمر في أي مصاف جديدة أو مصانع تحويل الغاز إلى سائل بسبب ما وصفه الرئيس التنفيذي، فليتوود جروبلر، بـ"غروب الشمس على صناعة الطاقة".
قال: "الاتجاه الكبير فيما يتعلق بالتوسع الحضري ونمو السكان وتوسع الطبقة المتوسطة يشير في الواقع إلى النمو في المواد الكيماوية، وليس قطاع الطاقة".
لفترة من الوقت، تجمع كل شيء واستمتعت شركات إنتاج البتروكيماويات بأرباح قياسية. لكن الأوقات الطيبة انتهت الآن. تراجعت أعمال المواد الكيماوية في شركة إكسون موبيل لتسجل خسارة في الربع الرابع من العام الماضي، وأسهمت هوامش أرباح المواد الكيماوية الضعيفة في انخفاض الأرباح في شركة شل، وأعلنت شركة بريتش بتروليوم عن انخفاض في الأرباح في قسم البتروكيماويات التابع لها.
الحرب التجارية ألحقت ضررا بسوق البلاستيك تماما في الوقت الذي بدأ فيه عدد من المنشآت الجديدة في الانطلاق. الرسوم الجمركية الصينية على بعض الدرجات الرئيسية من البولي إيثيلين المصنوع في الولايات المتحدة، التي فرضت في آب (أغسطس) 2018، حققت التأثير المقصود؛ انخفضت الصادرات الأمريكية من البلاستيك إلى الصين في الأشهر التسعة الأولى من العام الماضي، ما أجبر شركات الإنتاج الأمريكية على إيجاد مشترين آخرين.
الفائض في المواد المتدفقة إلى الأسواق العالمية غذى ما كان في الأصل مسارا هبوطيا في الأسعار. والأهم من ذلك بالنسبة لشركات الإنتاج هو الفرق بين تكاليف المدخلات وأسعار البيع التي تمثل وكيلا للربحية. انخفضت هوامش أرباح شركات الإنتاج إلى النصف تقريبا في الولايات المتحدة لمادة البولي إيثيلين عالية الكثافة، منذ أن بلغت ذروتها في عام 2017. في المنشآت الأوروبية، التي تستخدم النفتا كمادة خام، انخفضت هوامش الأرباح أكثر من ثلاثة أرباع بحلول نهاية عام 2019. وكانت في منطقة سلبية في آسيا، وفقا لخدمة ICIS.
يقول ألان جيلدر، من شركة وود ماكينزي الاستشارية: "الآفاق على نطاق واسع لسوق المواد الكيماوية في الوقت الحالي ليست رائعة. الآن نحن على منحدر هبوطي حاد. نعتقد أن هوامش الأرباح ستستمر في التراجع خلال الأعوام القليلة المقبلة".
الأكثر تضررا هي شركات الإنتاج في آسيا التي تعتمد على لقيم النفتا المستخرج من النفط الأكثر تكلفة، على الرغم من أن المنشآت الأمريكية التي يتم تلقيمها بمادة الإيثان شهدت انخفاضا في الأرباح.
يقول حسن أحمد، محلل استثماري في شركة أليمبيك جلوبال أدفايزرز: "الأسعار الآسيوية في كل المجالات لجميع درجات البولي إيثيلين انخفضت بشكل هائل. وتقبع في مستويات هوامش الأرباح المتعادلة إلى السلبية. إذا استمرت تلك الهوامش لشهر أو شهرين آخرين، ستبدأ في رؤية تقليص الطاقة الإنتاجية وعمليات إغلاق".
يرى كثير من المراقبين أن هذا التراجع دوري. تقول وكالة الطاقة الدولية إن الطلب على البلاستيك نما بوتيرة أسرع من أي مادة سائبة أخرى مثل الصلب، أو الألمنيوم، أو الأسمنت خلال الأعوام الـ50 الماضية، مشيرة إلى أنه تضاعفت تقريبا منذ الألفية.
مع ذلك، رد الفعل التنظيمي السلبي، إلى جانب خطوات العلامات التجارية الاستهلاكية لزيادة المحتوى المعاد تدويره في عبواتها، أو التحول إلى مواد مختلفة مثل الورق المقوى أو الزجاج، يهدد بتآكل الطلب على الراتنجات البلاستيكية البكر.
في الشهر الماضي كشفت الصين النقاب عن قيود على منتجات مثل أكياس المشتريات التي تستخدم لمرة واحدة وغير قابلة للتحلل، والأنابيب البلاستيكية، والتغليف لتسليم المشتريات عبر الإنترنت. تقول خدمة ICIS إن هذه الخطوة يمكن أن تلحق الضرر بنسبة 9.4 في المائة في أكبر سوق للبولي إيثيلين. جاء ذلك بعد قرار من الاتحاد الأوروبي يحظر المواد التي تستخدم لمرة واحدة، مثل أدوات المائدة، والأنابيب، والعيدان القطنية بحلول عام 2021.
مع تقديرات شركة أليمبيك جلوبال أدفايزرز أنه سيتم تدوير 14 إلى 16 في المائة فقط من نفايات البلاستيك، هناك سبب للاعتقاد أن التأثير الإجمالي لهذه التدابير والإجراءات الخاصة بإعادة الاستخدام سيكون ضعيفا. يقول أحمد إذا ارتفع هذا المعدل إلى الثلث، فإن ذلك يظل يحدث تأثيرا ضئيلا في الطلب، ما يترك النمو العالمي بنسبة 3.5 في المائة وما يعادل عشرة إلى 11 مليون طن سنويا. يقول: "أعتقد أن الأمر هو معركة علاقات عامة بالنسبة لشركات المواد الكيماوية أكثر من كونه تهديدا فعليا على الطلب".
في منطقة مثل أوروبا، تمثل العبوات ما يقارب خمسي استهلاك الراتنج. حتى إذا انخفض الطلب على مثل هذه المنتجات، فإن استخدام البلاستيك في تطبيقات أكثر متانة - مثل السيارات والسلع المنزلية والأجهزة الطبية - من المتوقع أن يستمر في الارتفاع.
يجادل النقاد بأن إنفاق شركات المواد الكيماوية على مواد أكثر استدامة وعلى برامج خفض النفايات هو مجرد قطرة في محيط، متهمين القطاع بتنظيم حملة "دعاية ابيئية ظاهرية". نطاق الإجراءات التي ستتخذها الدول ضد النفايات البلاستيكية من المرجح أن يتسع فقط، مع تداعيات للشركات في سلسلة التوريد.
يقول بوند، من شركة كاربون تراكر: "لم نفعل سوى قليل مما يمكن فعله. نعتقد أن (صناعة البلاستيك) عرضة بشكل عميق لهذه التغييرات الأوسع".
السؤال هو ما إذا كانت الصناعة ستكون على استعداد للتكيف مع الكيمياء غير المجربة تجاريا بعد استثمار المليارات على المصانع التي تلبي الطلب المؤكد على البلاستيك التقليدي.
بالنسبة لروب بورمان، من "ريسايكلينج نيتويرك" Recycling Netwerk، وهي منظمة غير حكومية هولندية، طالما يستمر الإنتاج القائم على المواد الهيدروكربونية في الارتفاع، فإن المواد البديلة مثل البلاستيك الحيوي ستكافح من أجل المنافسة. يقول: "لدينا الكثير من البلاستيك الذي يستخدم لمرة واحدة لأن إنتاجه لا يكلف شيئا يذكر. هذا يجعل من الصعب جدا تطوير أنواع أخرى من الاقتصاد الذي يعتمد على إعادة الاستخدام، مثلا".
مع ذلك، هناك علامات مشجعة. يقول توم كروتي، المدير في شركة Ineos: "ما رأيناه أخيرا هو انخفاض تكلفة المواد البيولوجية، لكن أيضا استعداد الزبائن للدفع أكثر بسبب ازدياد طلب المستهلكين. هم على استعداد لدفع علاوة، أو أن مالكي العلامات التجارية على استعداد لتحمل الضرر لحماية صورة علامتهم التجارية. بدأنا الآن نرى نجاح المعادلة بسبب التقاء هذين الأمرين في الوسط".
في النهاية، هدف بعض الشركات الساعية إلى إيجاد حلقة مغلقة من الإنتاج إلى النفايات سيعتمد على جعل إعادة تدوير المواد الكيماوية حقيقة تجارية. على عكس الطرق الميكانيكية التي يتم فيها تقطيع النفايات البلاستيكية للتذويب، فإن هذه تعمل على تفتيت البوليمرات إلى جزيئاتها المكونة، ومن خلال إزالة مشكلات الجودة تعد بإنتاج حبيبات من مستوى الراتنج البكر نفسها.
تشير أرقام الصناعة إلى أنه بدلا من أن تصبح المنشآت زائدة على الحاجة نتيجة لذلك، يمكن تكييف الأصول الأكثر حداثة لتصبح متوافقة مع هذه المواد الخام المعاد تدويرها.
يقول نايجل ديفيز من ICIS: "هذا هو الهدف. إعادة البلاستيك إلى مستوى الجزيئ الواحد لتحقيق إنتاج مستدام".