في وقت سابق من هذا العام، كتبتُ عمودًا في صحيفة فاينانشيال تايمز بعنوان "أين جميع المستثمرات؟" رداً على تقويم التأملات لـ"أفضل المستثمرين في العالم"، تبين أن واحدا منهم فحسب، كان امرأة.
في المقال ذكرتُ أسماء كثير من المرشحات اللواتي في رأيي يتمتعن بجدارة دخول القائمة، على الرغم من أن قليلا من النساء حصلن على مكانة المستثمر "المعروف للجميع". السبب الأصلي: التمثيل الناقص المزمن للنساء اللواتي يستثمرن الأموال داخل الصناعة أو في بلدهن على حد سواء.
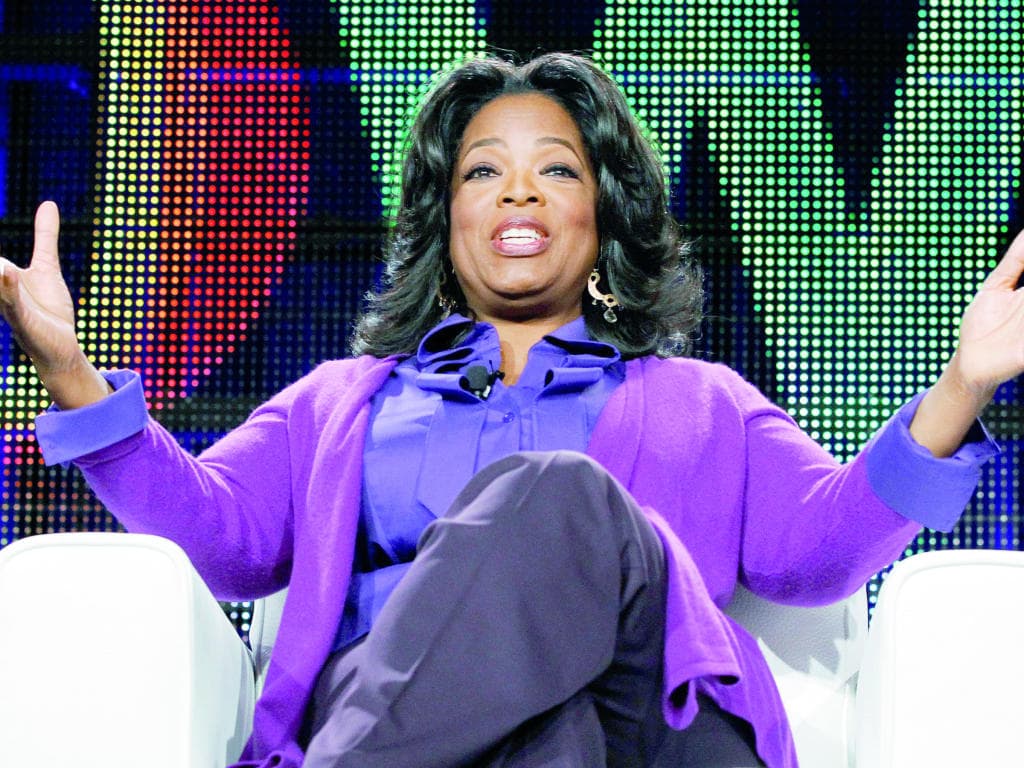
لذلك تقدمي يا أوبرا وينفري. قرارها بشراء أسهم في شركة ويت وتشرز Weight Watchers أظهر للمستثمرين الذكور الأكثر شهرة في "وول ستريت"، كيف يتم ذلك. منذ استثمارها الأولي في تشرين الأول (أكتوبر) 2015، ارتفعت الأسهم بنسبة 1400 في المائة، لتصعد من 7 دولارات إلى 101 دولار للسهم الواحد.
بيتر لينش وهو واحد من كثير من الرجال الذين يعرفهم الجميع في عالم الاستثمار قام بتعميم فكرة "معبئ الأكياس" لوصف الصفقات التي تنتج عوائد تتألف من كثير من المضاعفات لرأس المال الأولي للمستثمر.
يمكن أن تكون هذه الأموال ضعفين أو ثلاثة أو خمسة أضعاف الأموال التي استُخدمت في البداية، وفي الحالات النادرة تكسب أحيانًا 10 مرات أو حتى أفضل.
لنعد إلى أوبرا. مع مشاركتها مباشرة بمبلغ 43 مليون دولار في اللعبة، وافقت على تقديم علامتها التجارية القوية إلى شركة ويت ووتشرز Weight Watchers من خلال الانضمام إلى مجلس إدارتها.
هذا هو عادة ما يقوم به ما يسمى بـ"المستثمرين الناشطين": إنشاء مركز كبير في إحدى الشركات، وإحداث ضجة للحصول على منصب، ثم هز الأشياء من الداخل. على الرغم من أن شيئًا ما يخبرني أن أوبرا قد تفضل مصطلح "المساعدة الذاتية".
وبغض النظر عن ذلك، فإن الاستفادة من سيكولوجية هذه الصفقة تفيد إلى حد ما في فهم القضية الأساسية التي تفسر لماذا لا تزال النساء يبتعدن عن الاستثمار.
تقوم شركة فيديليتي إنترناشيونال بكثير من العمل حول هذا الأمر، الذي بلغ ذروته في تقرير بعنوان "القوة المالية للمرأة"، نُشر هذا أخيراً.
المشكلة الأولى والواضحة كما أرى التي تواجهها معظم النساء هي الفجوة في الأجور بين الجنسين. إذا كنت تكسب أقل، أو تأخذ استراحة من الوظيفة لتربية أسرة، فستكون مساهماتك التقاعدية أقل ما يجعل وعاء التقاعد المستقبلي للمرأة أقل من الرجل بنسبة 11 في المائة في المتوسط، وفقا لحساباتنا.
ومع ذلك، وجدنا أنه يمكن للنساء أن يغلقن "فجوة المعاشات بين الجنسين" إذا خصصن 1 في المائة إضافية من راتبهن نحو معاشهن التقاعدي في وقت مبكر من حياتهن المهنية. على مدار أكثر من 39 عامًا، يبلغ متوسط هذا المعدل 35 جنيهًا استرلينيًا فقط في الشهر.
فهم مواقف النساء من المخاطر هو أمر أساسي أيضًا. توصل بحثنا أنهن كن أقل احتمالا في اعتبار مدخراتهن أموالاً مخصصة لاستخدامهن هن فقط، وإنما يعتبرن أن الأموال مخصصة لأسرهن. حين تفكر في المال بهذه الطريقة، من المرجح أنك ستكون أقل استعدادًا لاتخاذ أي مخاطر.
إحصائيات "دائرة الدخل والجمارك" البريطانية السنوية الخاصة بمبيعات حساب التوفير الفردي تدعم هذا الرأي. في حين أن النساء يحتفظن بحسابات توفير أكثر بشكل عام، إلا أنه يغلب علينا تفضيل حسابات التوفير النقدية. الرجال أكثر احتمالا من النساء بحيازة الأسهم وحصص في حسابات التوفير. ومع ذلك، فإن الحذر النسائي يأتي بتكلفة باهظة.
يظهر تحليلنا أنه إذا استثمرت المرأة كامل بدلات حساب التوفير لديها في كل سنة ضريبية خلال السنوات الأربع الماضية في مؤشر فايننشيال تايمز لعموم الأسهم، لكانت قد حققت عائدًا إجماليًا بلغ أكثر من 25 في المائة باستثناء الرسوم، حيث يتوسع الاستثمار بمبلغ 65480 جنيهًا ليصبح استثمارا بقيمة 82434 جنيها.
من شأن المستثمر الذي يتتبع سوق الأسهم الأمريكية أو أحد المؤشرات العالمية أن يحقق عائدات أقوى حتى من ذلك.
وعلى النقيض من ذلك، فإن الذين تركوا الأموال في حساب التوفير النقدي المتوسط كانوا سيكسبون مالا بواقع 290 جنيها فقط، أو بنسبة 0.44 بالمائة.
إبقاء مدخرات المدى الطويل على شكل النقدية يعني أن النساء يخاطرن بالتقصير في إطلاق إمكاناتهن المالية. ومع ذلك، سلطت أبحاثنا الضوء على نقص أعمق في الانخراط. أكثر من نصف النساء لم يكن يعرفن أين يتم استثمار معاشهن، في حين أن أكثر من الثلث لم يكن يعرفن مقدار الصندوق التقاعدي الخاص بهن.
كانت أوبرا غنية بما يكفي للدخول في مخاطرة كبيرة على سهم واحد. وهي على ما يبدو فعلت ذلك بعد تجربتها الخطة الغذائية الجديدة من شركة ويت ووتشرز Weight Watchers بنفسها. ما الفكرة التي أريد نقلها إلى القارئ من خلال ذلك؟ أنها استثمرت فيما كانت تعرفه.
من واقع خبرتي، فإن كثيرا من النساء يبتعدن عن الاستثمار لأنهن يشعرن أنهن يفتقرن إلى المعرفة المتخصصة. وكما قال حكيم أوماها (وارين بافيت) نفسه: "لا تستثمر إلا في الأعمال التي تفهمها." قد تعني وظيفتك وعاداتك في القراءة وحتى سلوكك كمستهلك أنك تعرف أكثر بكثير مما تعتقد.
لا توجد حاجة إلى قضاء وقت في دراسة الشركات الفردية واختيار الأسهم إذا لم تكن ترغب في ذلك – فالتكنولوجيا موجودة لبناء محفظة متنوعة باستخدام الصناديق والصناديق المدرجة في البورصة.
ومثل وارين بافيت، كان لينش مستثمرًا صبورًا للغاية، حيث ذكر أن أفضل العوائد من استثماراته لم تكن في الأسبوع الثالث أو الرابع أو بعد شهر بعد شرائها، ولكن في السنة الثالثة أو الرابعة.
غالبًا ما يقع الرجال فريسة لنفاد الصبر، كما توصل تيرانس أودين، وهو أستاذ في كلية هاس لإدارة الأعمال في جامعة بيركلي، في التسعينيات. بحثه توصل إلى أن الرجال يتداولون استثماراتهم بنسبة 45 في المائة أكثر من النساء، ملقيا باللائمة على الثقة المفرطة لدى الرجال.
وعلى النقيض من ذلك، كان يغلب على النساء أن يكن مستثمرات شراء واستحواذ واللواتي يمارسن الاستثمار على المدى الطويل يستفدن من الاتجاه التصاعدي للأسواق، وسوف يوفرن أيضًا رسوم الاستثمار بمرور الوقت.
وأخيرا، اسمحوا لي أن أشير إلى مستثمرة ليست اسمًا يعرفه الجميع، ولكنها في نظري، نجمة استثمارية. أمي، فبعد طلاقها من زوجها، وكانت في سبيلها إلى إرسال ابنتيها للدراسة في الجامعة على راتب معلمة من جنوب إفريقيا، أخذت زمام المبادرة واستثمرت.
كان أحد الأسهم الذي اشترته هو لشركة كابيتيك Capitec، وهو مصرف بدأ التداول في شباط (فبراير) 2002، وارتفع سهمه من أقل من اثنين راند جنوب إفريقي للسهم الواحد إلى 868 راندا اليوم. هذا هو فعلا "معبئ الأكياس". أثار مثالها اهتمامي أنا شخصيا بالاستثمار.
من أجل إطلاق العنان للقوة المالية للمرأة، نحتاج إلى التصدي للعوائق الشخصية والمهنية وعوائق السياسة الاقتصادية التي تحول بين المرأة والاستثمار. إذا أردنا زيادة أعداد المستثمرات، ناهيك عن أعداد النساء المختصات بالاستثمار، يجدر بنا أن نتذكر ما يلي: إذا كنتِ تستطيعين رؤية الفرصة الاستثمارية، تستطيعين أن تدخلي فيها.
• الكاتبة مديرة للاستثمار في "فيديليتي إنترناشيونال"