هل لدينا أزمة أخرى في الأسواق الناشئة ينبغي التعامل معها؟ وإذا كانت هناك أزمة، فمن أين تأتي؟
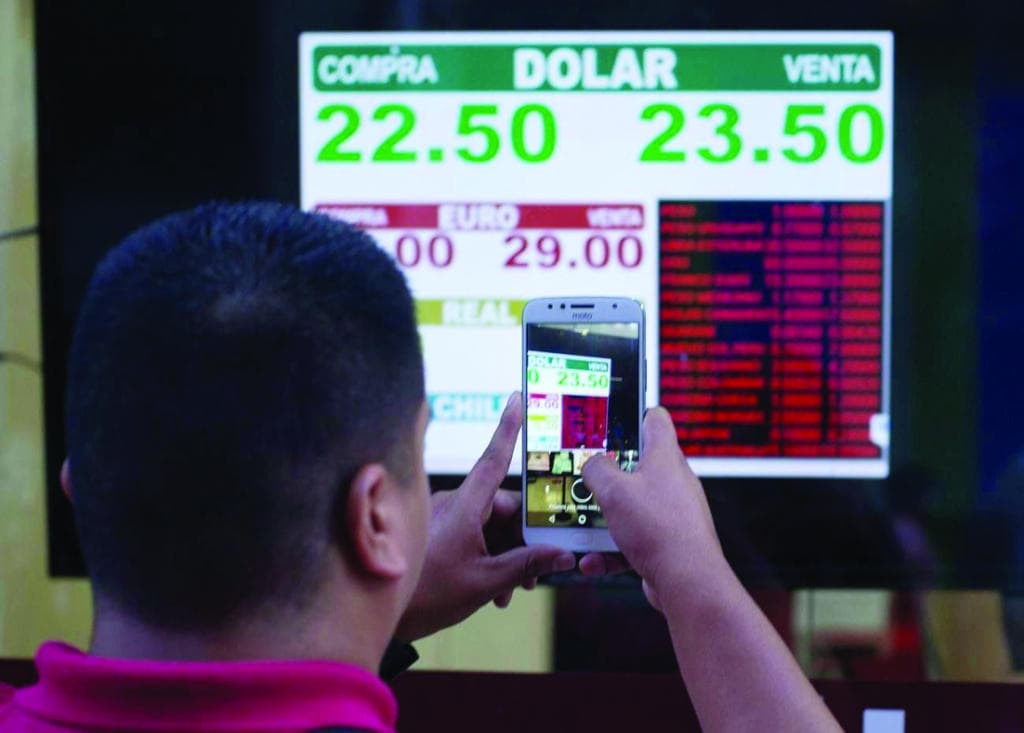
في الأرجنتين رأى البنك المركزي أن من الملائم الإعلان، خلال أسبوع واحد، عن ثلاث زيادات منفصلة في أسعار الفائدة المستهدفة مقدار كل منها ثلاث نقاط مئوية على الأقل. معدلات الفائدة الآن في مستوى لا يمكن تصوره تقريبا؛ 40 في المائة، في الوقت الذي تحاول فيه الدفاع عن البيزو. وفي تركيا تسجل الليرة أرقاما قياسية في الوقت الذي تواصل فيه تراجعها، ما يوقظ مزيدا من المخاوف.
هذه المشكلات تبدو محلية وتؤثر في بلدان معينة. لكن من الناحية العملية، الضغط في الأسواق الناشئة يتطلب تحفيزًا من العالم المتقدم. في عام 1994 أدت السياسة النقدية الأكثر تشددا من رئيس مجلس الاحتياطي الفيدرالي آنئذ، ألان جرينسبان، إلى رفع العائدات على السندات والدولار، ما وضع ضغطا لا يطاق على الارتباط بين البيزو المكسيكي والدولار. ونتج عن ذلك سلسلة من الأزمات في الأسواق الناشئة.
وفي عام 2013 أدت تعليقات بن برنانكي حول "تقليص" مشتريات البنوك المركزية من الأصول إلى ارتفاع عوائد سندات الخزانة الأمريكية، وإلى "نوبة غضب" أدت بدورها إلى الضغط على الأسواق الناشئة. ونتج عن ذلك تراجع أداء الأصول في بلدان العالم المتقدم منذ ذلك الحين.
هذه الديناميات ليست فريدة من نوعها في الأسواق الناشئة. الإجراءات اليائسة للبنك المركزي الأرجنتيني تذكرنا ببنك إنجلترا يوم "الأربعاء الأسود" في تشرين الأول (أكتوبر) 1992. مع تعرض الجنيه الاسترليني لضغط ناشئ عن ارتفاع أسعار الفائدة الألمانية، رفع البنك تكاليف الاقتراض لليلة واحدة من 10 إلى 15 في المائة - وظل المستثمرون يبيعون الجنيه. مثل هذه الأسعار العالية ليست ذات صدقية.
مرة أخرى، نحن بحاجة إلى النظر إلى العالم المتقدم، خاصة الولايات المتحدة، لفهم الضعف الحالي لعدد من عملات الأسواق الناشئة. شهدت الأسابيع القليلة الماضية تأخر رد الفعل المالي على انتخاب دونالد ترمب. عندما تم انتخابه كان الخوف يتمثل في أنه جلب الحمائية وأسعار الفائدة الأعلى في الولايات المتحدة. وبيعت أصول السوق الناشئة بكثافة.
لكن خلال عام 2017 لم نسمع شيئًا عن الرسوم الجمركية من الولايات المتحدة، في حين ساعدت القوة المفاجئة للاقتصاد الأوروبي، مقترنة بتراجع التضخم الأمريكي، على إضعاف الدولار. بالتالي الضغط على العالم الناشئ أخذ يتراجع.
الآن، أكد التخفيض الضريبي الضخم في الولايات المتحدة اعتقادا بين المستثمرين بأن أسعار الفائدة لا بد أن ترتفع، وأن خطاب الإدارة أعاد إحياء المخاوف بشأن الحرب التجارية. في هذه الأثناء لم يعد اقتصاد أوروبا مثيرا. ومن ثم ارتفعت أسعار الفائدة الأمريكية، وانتعش الدولار، وعدنا الآن إلى مستويات تشرين الثاني (نوفمبر) 2016.
بالنسبة إلى الأرجنتين تواجه الحكومة الحالية مشكلات خاصة وخطيرة في الوقت الذي تحاول فيه التعامل مع الإرث الذي خلفه الرئيسان السابقان، نيستور كيرشنر وزوجته كريستينا فيرنانديز دي كيرشنر. وهناك أسباب منطقية للإحساس بالحرارة والضغط لدى المستثمرين.
لكن الأرجنتين ليست وحدها. لقد انخفض مؤشر سندات الأسواق الناشئة الحكومية الذي يديره "جيه بي مورجان" بشكل حاد، عائدا إلى مستواه في تشرين الثاني (نوفمبر) 2016. لكنه لا يزال أعلى من أدنى مستوياته منذ نوبة الغضب المعروفة، وأعلى مما كان عليه عند انخفاض قيمة العملة الصينية في عام 2015. وصرف العملات الأجنبية في الأسواق الناشئة، كما تم قياسه من قبل "جيه بي مورجان"، عاد مرة أخرى إلى مستويات هبط إليها عقب الانتخابات مباشرة، بعد انتعاش حدث في العام الماضي.
وكثير من الأسواق الناشئة الأخرى ستشكل مصادر للقلق خلال الأشهر المقبلة، مع إجراء انتخابات رئاسية في البرازيل والمكسيك. ويمكن للصراع التجاري المباشر بين الولايات المتحدة والصين، وإن كان لا يزال غير مرجح، أن يعطل سلاسل التوريد عبر العالم الناشئ.
الصورة العامة توحي بالعودة إلى الظروف التي أعقبت الانتخابات الرئاسية الأمريكية مباشرة. عند تلك النقطة كانت الأزمة ممكنة، لكنها لم تحدث. خارج الأرجنتين، الأسواق الناشئة ليست في أزمة بعد. وبالفعل، تفوقت أسهم الأسواق الناشئة قليلاً في أدائها على العالم المتقدم منذ الانتخابات الأمريكية.
يبدو أن الأرجنتين فقدت السيطرة على الموقف. ومثل بنك إنجلترا قبل 26 عامًا، ربما تجد أن لا بديل لديها سوى السماح بتخفيض قيمة العملة. وبالنظر إلى الذكريات الأرجنتينية المؤلمة عن الكارثة الاقتصادية التي أعقبت تخفيض العملة عام 2001، من السهل معرفة سبب محاولتهم تجنب حدوث ذلك مرة أخرى.
مصير بقية العالم الناشئ يقع في المقام الأول على عاتق الولايات المتحدة وعلى تدفقات الأموال الدولية. لا تزال طاقة معظم الأسواق الناشئة محدودة بحيث تكفي تدفقات الأموال النازحة من العالم لإغراقها. وبحسب EPFR Global، عانت صناديق السندات الناشئة من التدفقات الخارجة خلال الأسبوعين الماضيين، وهي المرة الأولى التي يحدث فيها ذلك منذ فترة ما بعد الانتخابات الأمريكية مباشرة.
هل هذا سبب رئيسي للقلق؟ تتحول الأسواق الناشئة إلى أزمة عندما لا تستطيع سداد سنداتها المقومة بالدولار. وعلى مدى السنوات الـ 20 الماضية بنت هذه الأسواق مجاميع ضخمة من الأموال برأس المال المحلي. فهي لا تعتمد على تمويل الدولار كما كانت في السابق.
لكن إصدار السندات المقومة بالدولار آخذ في الازدياد، بحسب صندوق النقد الدولي. حتى الأرجنتين تمكنت في العام الماضي من إصدار سندات مقومة بالدولار لأجل 100 عام.
لذلك نحن بحاجة إلى معرفة ما إذا كان الدولار يمكن أن يستمر في قوته، وأن تظل عوائد السندات الأمريكية مرتفعة. إذا كان الأمر كذلك، انتظروا فحصا أكثر دقة لصحة سندات الأسواق الناشئة.