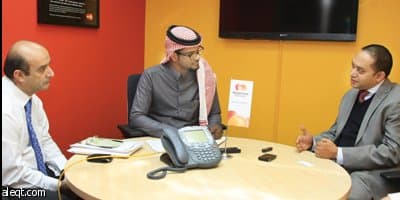
كشفت شركة ماستركارد في حوار أجرته ''الاقتصادية'' مع اثنين من كبار مسؤوليها في الشرق الأوسط، أن الحديث عن أزمة تنتظر سوق البطاقات الائتمانية في العالم كما يردد البعض مبالغ فيه وغير واقعي، مشيرة إلى أن طبيعة سوق البطاقات الائتمانية في العالم تختلف كليا عن أزمة الرهن العقاري التي أنتجت الأزمة المالية العالمية في 2008.
وقال كاشف سهيل مدير ''ماستركارد'' في السعودية والبحرين ألفرد داغر مدير المنتجات الخاصة لـ ''ماستركارد'' في الشرق الأوسط، إن الأزمة المالية التي مرت بها الولايات المتحدة نتجت عن كون الناس يشترون ويستثمرون أشياء لا توجد على أرض الواقع، وأرى أن هذا ليس ما يحدث بالنسبة لبطاقات الائتمان.. ثم إن حجم الأرصدة والمبالغ التي تحتويها بطاقات الائتمان لا يمكن مقارنتها بمسألة الرهن العقاري.
وحول السوق السعودية أكد الضيفان أن سوق البطاقات الائتمانية في السعودية تحتل مكانة ممتازة جدا بالنسبة للوضع العالمي، إذ إن النمو السنوي يفوق 26 في المائة، فيما نسب التعثر تقل عن 3 في المائة، كما أن الجهات المعنية وعلى رأسها مؤسسة النقد تقوم بدور حيوي لدعم وحماية عملاء القطاع المالي في السعودية بإجراءات متحفظة.
اللقاء تطرق للعديد من القضايا التي تخص سوق البطاقات الائتمانية ومنها عمليات التحايل والجرائم التي تطول هذه البطاقات.. وهنا التفاصيل:
ما حجم نمو سوق البطاقات الائتمانية في السعودية مقارنة بالنمو في المنطقة والعالم؟
تحتل سوق البطاقات الائتمانية في السعودية مكانة ممتازة جدا بالنسبة للنمو العالمي، وذلك بسبب السياسات الجيدة التي ترسمها قوانين مؤسسة النقد والتي تتحكم في حجم الديون ولا تسمح لهذه الديون أن تنهك المواطن أو حتى تصبح ديونا مبالغا فيها.
وليس لدي تعليق على ما تقوم به دول التعاون الخليجي الأخرى من سياسات منفصلة إلى حد ما لحماية وتنمية بنيتها التحتية والتحكم في أخلاقيات السوق، وأعتقد أن هذا هو النهج الصحيح.
أما فيما يتعلق بما حققته السوق السعودية فهو بلا شك نمو ملموس يتجاوز 26 في المائة سنويا .
بعض الخبراء في العالم يقولون إن الأزمة المالية المقبلة هي أزمة البطاقات الائتمانية، هل تتفق مع هذا الرأي؟
بالتأكيد لا أوافق على هذا الطرح، ولا أعتقد من واقع خبرتي أن هناك أزمة بطاقات ائتمان مقبلة.
ما أقصده أن الأزمة لا تعني تراجع نمو سوق البطاقات الائتمانية، وإنما الأزمة تكمن في أنه سيأتي اليوم الذي يصبح فيه جميع مستخدمي البطاقات الائتمانية غير قادرين على سدادها، هذا ما يؤكده بعض خبراء الاقتصاد والمال؟
رأيي بوضوح أنني لا أعتقد ذلك، والسبب أن الأزمة المالية التي مرت بها الولايات المتحدة نتجت عن كون الناس يشترون ويستثمرون أشياء لا توجد على أرض الواقع، وأرى أن هذا ليس ما يحدث بالنسبة لبطاقات الائتمان.. ثم إن حجم الأرصدة والمبالغ التي تحتويها بطاقات الائتمان لا يمكن مقارنتها بمسألة الرهن العقاري مثلا، فنحن نتحدث مثلا عن عشرة آلاف دولار، بينما في الأدوات الأخرى قد تتجاوز قيمة المنتج 100 ألف دولار.
#2#
ما حجم التعثر في سداد البطاقات الائتمانية في العالم وفي السعودية؟
عالميا أعتقد أنها أقل من 10 في المائة، وإفريقيا يراوح بين 16 و17 في المائة، بنجلاديش والهند وباكستان 5 في المائة، ولكن الجيد وكما قلت سابقا أنها في السعودية أقل من 3 في المائة.
وهناك بعض البنوك في السعودية تحديدا التعثر لديها إيجابي وليس سلبيا كأن يكون البنك قد تعثر منذ العام الماضي بنسبة 3 في المائة على سبيل المثال ولم تحسب هذه الديون ثم بدأ الناس في السداد وبذلك أصبح لديه زيادة على الربح تبلغ 3 في المائة في السنة التالية.
كيف تنظرون للسوق السعودية في المرحلة الراهنة.. وما خططكم التطويرية؟
ترغب ''ماستركارد'' في تطوير أعمالها في السوق السعودية مع قطاع الأعمال تحديدا خصوصا في ظل الدعم الحكومي التنموي، والذي أعلن عنه أخيرا، حيث تجاوز المرصود له 350 مليار دولار للسنوات الخمس المقبلة، إذ إننا نعلم أن قطاع البنية التحتية وقطاع التعليم من أجل تنمية الاقتصاد وتطوير قطاع العمل خاصة بالنسبة للشباب ستحظى بالتركيز الأكبر، وعلى الجانب الآخر فإن الحقيقة الثانية التي ينبغي أن تؤخذ في الحسبان هي ازدياد حجم الاستثمار الذي تقوم به الحكومة في قطاع الصحة، والتجارة.
أما الحقيقة الثالثة فهي أن الناتج المحلي السعودي يزداد بأكثر من 4.5 في المائة سنويا ما بين قطاع النفط والصناعات الأخرى غير النفطية.
لذا فحين نضع هذه الحقائق الثلاث أمامنا ندرك أن الحكومة تقوم بالاستثمار في قطاع التعليم لتنمية الشباب السعودي وتخريج الشباب المؤهلين القادرين على المشاركة في سوق العمل في وجود مثل هذه الفرصة فإننا أيضا نتناول قطاع البنوك، والفرص المتاحة فيه في ظل هذه المعطيات.
لذا عقدنا جلسة مع القطاع البنكي من أجل المشاركة وتبادل المعلومات، إضافة إلى عرض المشكلات التي تواجه القطاع البنكي والتي يمكن أن نسهم تقنيا في حلها، وفق الحلول المتاحة لدينا.
لذلك مثلا نحن ندرس اليوم تقديم خدمات بطاقات ماستركارد لقطاع الأعمال، حيث يمكن لأصحاب الشركات منح موظفيهم في المبيعات أو المشتريات بطاقات ائتمان تمكنه من تسديد الفواتير أو شراء المنتجات الخاصة بأعمالهم من خلال بطاقات بنكية مخصصة لذلك، بدلا من استخدام النقد أو الشيكات.
#3#
هل توجد دراسات محددة تبين حجم البطاقات الائتمانية في السوق السعودية وكذلك بطاقات ماستركارد.. بمعنى آخر ما حجم الحصة السوقية التي تملكها ''ماستركارد'' في السوق السعودية وأيضا عالميا؟
بالنسبة للوضع العالمي لـ ''ماستركارد'' ففي عام 2006 بلغ سعر السهم 39 دولارا واليوم يبلغ سعر السهم 84 دولارا، وهذا يعني أن شركتنا ـــ ماستركارد ـــ تملك واحدا من أفضل أنواع الأداء في ميدان الأسهم والسندات والتداولات العالمية.
وبعيدا عن موضوع الأداء، ننتقل إلى ميدان المنافسة ـــ وبالطبع لا يمكنني الإفصاح عن الأرقام ــــ ففي منطقة الشرق الأوسط وإفريقيا أكملت ''ماستركارد'' عامها الـ 25 من العمل في هذه السوق، وقد بلغ حجم نمو الأعمال في الشرق الأوسط وإفريقيا نحو 25 في المائة.
أما بالنسبة للسعودية فإن حجم النمو يراوح ما بين 20 و25 في المائة سنويا على صرف البطاقات الائتمانية ونحو 14 إلى 20 في المائة على الصرف على بطاقات السحب، هذا إضافة أن لدينا أكثر من ملياري بطاقة.
ماذا عن الحصة السوقية من سوق البطاقات الائتمانية؟
حسنا، عندما نحافظ على السوق فإننا بالتالي نحافظ على المنافسة. وأنا أحترم المنافسة جدا. لكن ليس المنافس لـ ''ماستركارد'' اليوم هي الشركات التي تعمل في مجالنا وإنما هو النقد (السيولة)، وللحقيقة فقد تحسنت الحصة السوقية لنا في جميع أسواق دول التعاون الخليجي فيما يتعلق بجميع المنتجات سواء كانت بطاقات ائتمانية أو بطاقات السحب.
#4#
ما حجم قروض البطاقات الائتمانية في العالم اليوم؟ ثم في المملكة؟
بالنسبة للمملكة فهي منشورة على موقع ''سامبا''، ويبلغ إجمالي القروض على البطاقات الائتمانية نحو 7.6 مليار ريال سعودي، وبالنسبة للإجمالي العام لبطاقات الائتمان فإنه قد تراجع خلال العامين الماضيين فمن المفترض أن يبلغ 9.5 مليار ريال سعودي، إلا أنه انخفض إلى نحو 7.5 مليار ريال سعودي، ويدل هذا على أن إجمالي الدين على البطاقات الائتمانية ينخفض.
أما الجانب الإيجابي فهو أن حجم التعاملات يتزايد، لذا فإن الناس قد أصبحت أكثر وعيا وإدراكا بأن السوق ينمو بحسب الاستخدام الجيد لبطاقات الائتمان.
وبالنسبة لحجم القروض العالية أو العالمية فليس لدي أرقام محددة حاليا.
بالنسبة للجرائم والتلاعب والاحتيال في سوق البطاقات الائتمانية. أولا: ما حجمها في السوق السعودية وهل لها تأثير أم لا؟ ثانيا: هل أسهمت هذه الجرائم في التأثير على سمعة البطاقات الائتمانية؟
بداية لم تؤثر هذه الجرائم على بطاقات الائتمان في السعودية، فالبنسبة لقطاع البنوك السعودي، إضافة إلى القائمين على وضع قوانين وسياسات النقد فلديهم رؤية واضحة ووعي تام بالتكنولوجيا العالمية المتعلقة بالتصدي لمثل هذا النوع من الجرائم، وإجمالا يمكننا القول إن هذه الجرائم قد انخفض معدلها في السوق السعودية.
ما دور التكنولوجيا في تطوير وتحسين بطاقات الائتمان والتصدي لجرائم الاحتيال في مجال بطاقات الائتمان وما أحدث التقنيات في العالم الآن؟ وما هي أحدث التقنيات التي تستخدمونها في السوق السعودية الآن؟
تعد ''ماستركارد'' بشكل أساسي شركة تكنولوجيا وإذا نظرت إلى صميم عملنا فلسنا مؤسسة مالية على الرغم من أننا نملك منظمين ماليين ينظمون عملنا فإننا نعد شركة تكنولوجيا، ولست أدري إذا كنتم تعلمون بشأن مختبرات ''ماستركارد'' وأن هذه المختبرات تضم العديد من العلماء والرياضيين، والمهندسين وعلماء المستقبليات مهمتهم هي البحث وإحداث الخطوة الهائلة نحو المستقبل، أما فيما يتعلق بأحدث التقنيات فلدينا ما يعرف بـ ''حافظة جوجل'' وهي عبارة عن ''ماستركارد'' تعمل من خلال ''جوجل''، وهي متاحة عبر ثلاثة بنوك حول العالم.
هذا إضافة إلى تكنولوجيا Pay Pas وهي عبارة عن جهاز لا يحتاج منك إلى توقيع أو أي شيء، حيث تقوم بترك البطاقة في جهاز Pay Pas ويقوم الجهاز بعملية الدفع لكن بحد أقصى 50 دولارا.
#5#
هل هذا آمن؟
الأمان هو ما تعتمد عليه وتسعى إليه، لذا فإن التحكم الآلي يسعى لحماية المستهلك ولحماية التاجر. وهذا لا يتعلق فقط بـ ''الماستركارد'' وإنما تشاركها في هذا الأمر أشياء أخرى مثل التأشيرة التي تقدم الحلول نفسها، هذا إضافة إلى أن الأمان مسؤولية الأنظمة والبنوك والتجار ويحكم ذلك كله القوانين والسياسات المنظمة، لذا فإن ''سامبا'' لم تسمح حتى الآن بدخول تكنولوجيا مثل Pay Pas في المملكة والسبب لا يرجع إلى عدم اهتمامها بها على العكس فهي مهتمة جدا، لكنها تعمل أولا على رفع مستوى وعي المستهلك، وقد يكون ذلك بطيئا، ولكنه يحدث بشكل ثابت وتلك استراتيجية رائعة، لذا قامت ''سامبا'' بعمل العديد من الأشياء الإيجابية من أجل المستهلك. إن ''ماستركارد'' تستثمر في مجال التكنولوجيا وتقدم التكنولوجيا التي تقدم مزيدا من التسهيلات للمستهلك ما دلالة هذا؟
لقد قامت ''ماستركارد'' أخيرا بشراء شركة توافاكس وهي شركة تعمل في ميدان تغيير العملات، وقد كانت هذه المعاملات تتم في السابق بشكل يدوي، وحينما تولت ''ماستركارد'' قيادة هذه الشراكة قامت بعمل شبكة لربط جميع هذه التعاملات، وبهذا جعلت هذه التعاملات أسرع وأقل سعرا وأكثر أمانا للمستهلك.
من ناحية أخرى، فإن الناس يحتاجون إلى تحويل الأموال من مكان إلى آخر، وهذا ما دفع ''ماستركارد'' لعمل ما يعرف بـ Smart Data، وهو ما ساعد العملاء على إنشاء حساباتهم آليا بغض النظر عن البطاقة التي يحملونها، حيث يصبح لديهم حساب بالبطاقة الائتمانية، يمكنهم من التحويل من بطاقة إلى أخرى.
في رأيكم هل استخدام البطاقات الائتمانية يساعد على خفض عمليات غسل الأموال؟
بالطبع نعم.. فإن استخدام البطاقات الائتمانية أو لمزيد من الدقة استخدام طرق الدفع الإلكتروني يقلل من عمليات غسل الأموال، ويجعل النقد المتداول تحت أنظار المختصين في كل دولة، ما يمكنها من تتبع مصادره وترصد أي شبهات تحوم حوله.