رجحت تقارير اقتصادية متخصصة صدرت أمس ارتفاع حجم الإنفاق الفعلي المتوقع لميزانية عام 2010 ، والتي قدرتها الحكومة بإنفاق عند مستوى 540 مليار ريال وإيرادات تبلغ 470 مليار ريال، إلى إنفاق فعلي يتخطى المقرر ليبلغ نحو 616 مليار ريال، وأن تسجل الميزانية فائضا يبلغ 13 مليار ريال، مستدلين بأن الإنفاق الفعلي قد تخطى مقررات الميزانية بمعدل 21 في المائة في المتوسط خلال الأعوام العشرة الأخيرة.
وقال تقرير صادر عن «جدوى للاستثمار»: على الرغم من أن أسعار النفط جاءت أقل من المستوى المستخدم في تقديرات الميزانية خلال جزء من العام، فإن الإنفاق الفعلي فاق الميزانية بمعدل 16 في المائة.
في مايلي مزيد من التفاصيل:
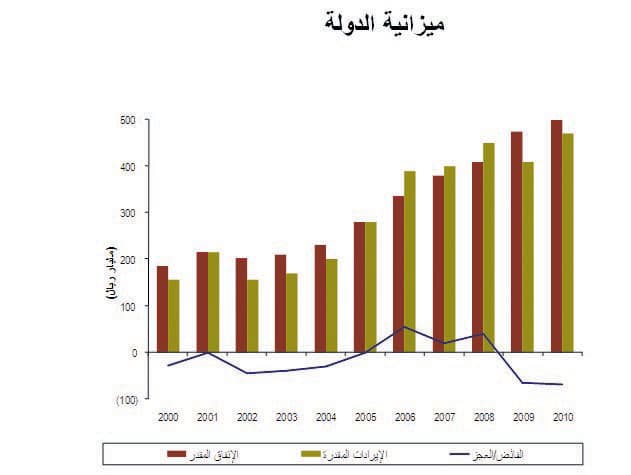
قدرت الحكومة السعودية ميزانيتها لعام 2010 بعجز قدره 70 مليار ريال، حيث وضعت الإنفاق عند مستوى 540 مليار ريال والإيرادات مستوى 470 مليار ريال. ويعتبر العجز عند هذا المستوى في الميزانية السعودية الأكبر على الإطلاق حسب القيمة الاسمية والأضخم كنسبة مئوية من الناتج الإجمالي منذ عام 2003.
وشكلت بنود الدفاع والتعليم والرعاية الصحية الجزء الأكبر من النفقات، ومن المتوقع أيضاً زيادة الإنفاق الرأسمالي، وفق تقرير أصدرته أمس «جدوى للاستثمار».
أفاد تقرير «جدوى للاستثمار» بأن الإنفاق الحكومي لعب دوراً حيوياً في دعم الاقتصاد خلال عام 2009 لكن أزمة الثقة وصعوبة شروط الإقراض حدّا من استجابة القطاع الخاص لتلك الفرصة.
وتهدف الحكومة من خلال حفاظها على مستويات مرتفعة من الإنفاق، خصوصاً الإنفاق الاستثماري على المشاريع، إلى تطمين القطاع بشأن ثقتها بالملامح المستقبلية للاقتصاد.
ولا يشكل العجز المتوقع مشكلة حيث يمكن تمويله بسهولة من خلال السحب على الموجودات الأجنبية لدى مؤسسة النقد التي بلغت 389 مليار دولار بنهاية تشرين الأول (أكتوبر) الماضي.
#2#
وتم تسجيل عجز قدره 45 مليار ريال خلال عام 2009 وهو الأول منذ عام 2002، حيث بلغت الإيرادات 505 مليارات ريال مقابل 550 مليار ريال للمصروفات.
وقد جاء العجز دون مستوى 65 مليار ريال حسب التقديرات الأولية للميزانية نتيجة لتخطي الإيرادات النفطية تقديرات الميزانية.
جاء إجمالي الإيرادات أقل من نصف مستوى عام 2008 رغم تخطيه المستوى المقرر في الميزانية بمعدل 15 في المائة، وقد سجل الإنفاق الحكومي نمواً بلغ 6 في المائة.
## بيانات أعلى من التوقعات
جاءت البيانات الاقتصادية الأولية لعام 2009 أقوى من توقعات «جدوى للاستثمار»، حيث سجل الناتج الإجمالي الفعلي نمواً بلغ 0.15 في المائة رغم الانكماش الكبير الذي شهده القطاع النفطي لكن القطاع الخاص غير النفطي سجل نمواً بلغ 2.5 في المائة نتيجة لنمو جميع القطاعات غير النفطية.
أدى تراجع الإيرادات النفطية إلى تراجع الفائض في ميزان الحساب الجاري إلى أدنى مستوى له منذ ثمانية أعوام، حيث بلغ 20 مليار دولار. ويقدر أن مستوى التضخم قد سجل 4.4 في المائة في المتوسط.
ويعتقد التقرير أن حجم إنتاج النفط ومتوسط أسعاره اللذين يراوحان عند مستوى 8.3 مليون برميل يومياً و50 دولاراً للبرميل (أي ما يعادل 51 دولاراً من خام غرب تكساس) سيستوفيان تقديرات الإيرادات النفطية للميزانية.
ونتوقع أن تأتي الميزانية متعادلة تقريباً استناداً إلى تقديراتنا المتحفظة بأن يبلغ متوسط سعر الخام السعودي 70 دولاراً للبرميل خلال عام 2010 وأن يتخطى الإنفاق الحكومي المستوى المقرر في الميزانية.
#3#
## ميزانية عام 2010
تتوقع الميزانية الجديدة تسجيل عجز للعام الثاني على التوالي، حيث تحافظ على مستويات مرتفعة من الإنفاق من أجل تحفيز الاقتصاد ويعتبر العجز الذي يبلغ 70 مليار ريال الأكبر على الإطلاق بالقيمة الاسمية رغم أنه لا يتعدى 4.6 في المائة من الناتج الإجمالي.
وتعتبر عملية سحب الحوافز الحكومية من أكبر التحديات الاقتصادية التي تواجه الحكومات خلال عام 2010 إلا أن ذلك لا يمثل مشكلة بالنسبة للمملكة، حيث إنها لا تواجه معوقات كبيرة في ميزانيتها (من المتوقع أن يتخطى العجز في الميزانية 10 في المائة من الناتج الإجمالي لكل من الولايات المتحدة وبريطانيا هذا العام) وسيكون من السهولة بمكان تمويل العجز من الموجودات الأجنبية لدى «ساما».
## الإنفاق العام
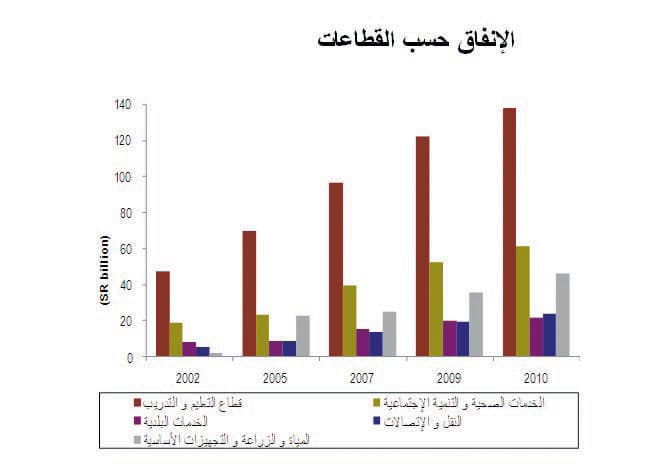
تم تقدير حجم المنصرفات الإجمالي في ميزانية عام 2010 عند مستوى 540 مليار ريال، أي أعلى بنحو 14 في المائة فوق منصرفات ميزانية عام 2009 لكنه يأتي دون مستوى الإنفاق الفعلي هذا العام بما يعادل عشرة مليارات ريال.
وقد تم رفع مخصصات الإنفاق على المشاريع الرأسمالية بمعدل 16 في المائة إلى 260 مليار ريال، وبواقع سبعة أضعاف مستوى الإنفاق على المشاريع الرأسمالية في عام 2004 وأكبر من المخصصات التي تم رصدها خلال الفترة من 1993 إلى 2004.
بناء على بيانات الميزانية نتوقع أن ترتفع المنصرفات الجارية (الأجور والمرتبات بصورة أساسية) بنحو 30 مليار ريال، حيث تبلغ 280 مليار ريال، لكن هذا الرقم يأتي منخفضاً بصورة كبيرة بالمقارنة بآخر بيانات فعلية متوافرة (بلغت المنصرفات الجارية 389 مليار ريال في عام 2008).
ومن شأن زيادة في مرتبات القطاع العام قدرها 5 في المائة أن تكلف الدولة نحو أربعة مليارات ريال وهي تمثل الجزء الأخير من خطة الحكومة التي أعلنتها في كانون الثاني (يناير) 2008 والقاضية بزيادة رواتب موظفي الدولة بتلك النسبة لمدة ثلاث سنوات بهدف تخفيف آثار التضخم على أولئك الموظفين.
#4#
كذلك سيرتفع الإنفاق على بند مرتبات وأجور موظفي الدولة خلال عام 2010 نتيجة لدفع راتب شهر إضافي فوق رواتب الـ 12 شهراً التي تدفع خلال السنة، وهو إجراء يتم تطبيقه كل ثلاث سنوات بسبب الفرق بين عدد أيام السنتين الهجرية والميلادية. ويظل الإنفاق يسير على نفس نهج السنوات السابقة بحيث يركز على تطوير البنيات التحتية المادية والاجتماعية.
وقد حاز قطاع التعليم على أكبر حصة من المخصصات التي تم إعلانها في الميزانية، بينما حصلت البنية التحتية لقطاع المياه والزراعة على أكبر زيادة في الإنفاق بلغت 30 في المائة سيذهب معظمها نحو معالجة أوجه القصور في شبكات توزيع المياه والصرف الصحي والتي كشفت عنها السيول التي ضربت منطقة جدة أخيرا. ويعتقد التقرير أن الإنفاق على قطاع الدفاع والأمن يمثل أكبر بنود الإنفاق الحكومي على الرغم من عدم توافر معلومات في الميزانية بهذا الخصوص.
وقد شكلت مخصصات هذا القطاع نحو ثلث ميزانية عام 2008 ومن الوارد جداً أنها قد ارتفعت هذا العام وقد ترتفع العام المقبل أيضاً بسبب التوتر على الحدود مع اليمن.
## الإيـــرادات
قدرت الإيرادات الإجمالية بمبلغ 470 مليار ريال مرتفعة من 410 مليارات ريال عام 2008. ونرجح أن تسهم مبيعات النفط بما يقدر بنحو 85 في المائة من إجمالي إيرادات الميزانية، لكن لا تتوافر تفاصيل رسمية بهذا الخصوص.
وكما جرت العادة لم يُكشف عن متوسط سعر النفط ولا حجم الإنتاج اللذين بني عليهما تقدير الإيرادات النفطية في الميزانية، إلا أننا نقدر أن متوسطا للإنتاج اليومي يبلغ 8.3 مليون برميل ومتوسطا سعريا للنفط السعودي يبلغ 50 دولاراً للبرميل (ما يعادل 51 دولاراً لبرميل خام غرب تكساس القياسي) يستوفيان تحقيق الإيرادات المقررة في الميزانية.
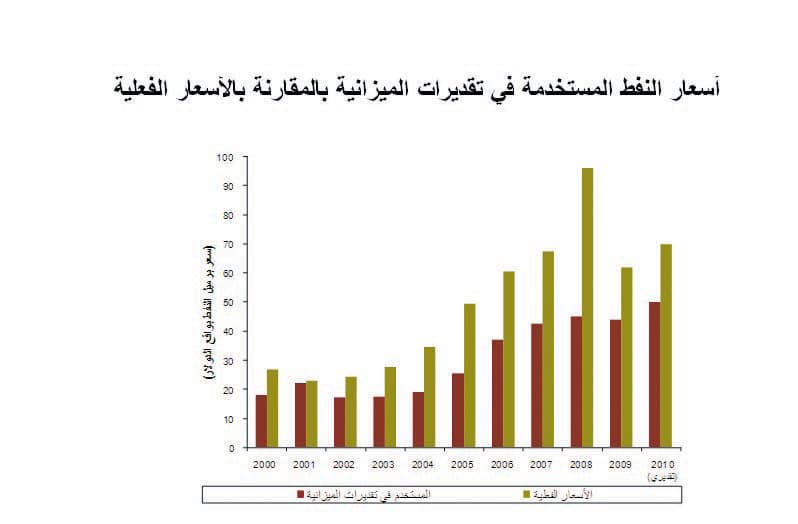
وكما جرت العادة يبدو أن الميزانية تمت صياغتها على أساس تقدير متحفظ لأسعار النفط. خلال السنوات العشر الماضية كان السعر الفعلي للنفط يزيد بنسبة 60 في المائة في المتوسط عن السعر المستخدم في الميزانية (بالنسبة لعام 2009 نرجح أن السعر الفعلي كان أعلى من السعر المستخدم بنسبة 40 في المائة)، وكانت آخر سنة شهدت انخفاض متوسط السعر الفعلي للنفط عن السعر المستخدم في الميزانية هي عام 1998.
حالياً يتم بيع خام غرب تكساس بسعر 73 دولاراً بزيادة 46 في المائة عن مستوى السعر الذي نعتقد أنه اُستخدم في وضع تقديرات الميزانية.
وفي اعتقادنا أن سعر النفط الحالي ارتفع إلى مستوى أعلى مما تبرره معطيات العرض والطلب حيث يعود هذا الارتفاع إلى تأثيرات الاستثمارات المالية في النفط.
وقد عبّرت المملكة تكراراً عن مخاوفها بشأن تأثير تدفق تلك الاستثمارات في أسعار النفط وهي نظرة تعزز أهمية استخدام سعر متحفظ للنفط في تقديرات الميزانية.
ولم يتم الإعلان عن تقديرات الإيرادات غير النفطية في الميزانية وتأتي معظم تلك الإيرادات من رسوم الخدمات الحكومية والتعريفات الجمركية وهما موردان يرجح أن يرتفعا بدرجة طفيفة نتيجة لتحسن الأداء الاقتصادي.
نتوقع أن يتعزز الدخل الاستثماري بفضل ارتفاع عائدات سندات الدين الأجنبية (وإن كانت لا تزال منخفضة جداً) التي تشكل معظم الاستثمارات الخارجية للحكومة.
ولم تتضمن الميزانية أي سياسات جديدة لزيادة الإيرادات غير النفطية.
## تكهنات «جدوى» بشأن الميزانية
يتوقع تسجيل فائض قدره 13 مليار ريال في ميزانية عام 2010، وذلك على أساس توقعاتنا بأن تكون أسعار النفط الفعلية أعلى من المستويات التي استخدمت في الميزانية، ما يؤدي إلى تجاوز إيرادات النفط الفعلية الإيرادات المقررة في الميزانية (انظر النص المظلل).
كما نتوقع أن تساهم العائدات النفطية بمبلغ 621 مليار ريال في الميزانية، إضافة إلى 90 مليار ريال من العائدات غير النفطية.
وسيتخطى الإنفاق الفعلي مستوى الإنفاق المقرر في الميزانية، حيث نجد أن الإنفاق الفعلي قد تخطى مقررات الميزانية بمعدل 21 في المائة في المتوسط خلال الأعوام العشرة الأخيرة.
ورغم أن أسعار النفط جاءت أقل من المستوى المستخدم في تقديرات الميزانية خلال جزء من العام لكن الإنفاق الفعلي فاق الميزانية بمعدل 16 في المائة. ونتوقع أن يبلغ الإنفاق الإجمالي العام المقبل نحو 616 مليار ريال.
## أداء العام المالي 2009
يعتبر هذا العجز في ميزانية 2009 الذي بلغ 45 مليار ريال بالقيمة الاسمية الأول منذ عام 2002 والأكبر منذ عام 1998، ورغم أنه لم يتجاوز 3.3 في المائة من الناتج الإجمالي إلا أن عجز عام 2001 كان أكبر منه. واستطاعت الدولة خفض الدين المحلي رغم هذا العجز.
سجلت المنصرفات أعلى مستوياتها على الإطلاق بينما جاءت الإيرادات أقل بمعدل النصف عن مستواها في عام 2008. وجاء الإنفاق الفعلي الذي بلغت قيمته 550 مليار ريال أعلى بنسبة 16 في المائة عن مستوى الإنفاق المقرر في الميزانية، كما زاد عن مستوى عام 2008 بنحو 6 في المائة، فيما يعتبر أقل مستويات النمو في الإنفاق منذ عام 2002.
ولم يتم الكشف عن الإنفاق حسب المنصرفات الرأسمالية والمنصرفات الجارية، لكننا نرجح أن زيادة مرتبات موظفي القطاع العام ورفع مستويات التوظيف بصورة كبيرة في الدولة هي المسؤولة عن معظم الزيادة في الإنفاق.
ونعتقد أن الإنفاق الرأسمالي قد ارتفع بصورة طفيفة نتيجة لعاملين متوازنين. أولهما إعادة طرح العديد من المشاريع بهدف الاستفادة من انخفاض تكلفة المواد الخام ما أدى إلى تأخير البدء في تنفيذها وتأجيل المدفوعات الحكومية المطلوبة، وثانيهما أن ضعف الثقة وسط القطاع الخاص تطلب ظهور دلائل ملموسة على تحسن الأوضاع الاقتصادية مما حدا بالدولة العمل على رفع مستويات الإنفاق.
وبلغت الإيرادات الفعلية الإجمالية 505 مليارات ريال بزيادة قدرها 23 في المائة عن الإيرادات المقدرة في الميزانية وذلك بسبب تخطي أسعار النفط للمستوى المقدر لها في الميزانية.
ونعتقد أن ميزانية عام 2009 بنيت على متوسط سعر للنفط السعودي يبلغ 44 دولاراً للبرميل.
وحيث لم يتبق إلا نحو أسبوع واحد لانقضاء العام فمن المرجح أن متوسط السعر الفعلي للنفط السعودي سيقارب 60 دولاراً للبرميل.
وفي ضوء انخفاض أسعار النفط وتراجع حجم إنتاجه فقد انخفضت الإيرادات بمعدل النصف مقارنة بمستويات عام 2008، وكانت الأدنى منذ عام 2004.
ولا يقلقنا كثيراً أن هناك عجزا في الميزانية رغم أن أسعار النفط قد بلغت في المتوسط 60 دولاراً للبرميل، حيث إن العجز جاء نتيجة لارتفاع الإنفاق الرأسمالي بصورة كبيرة جداً.
وتعتبر المنصرفات الكبيرة على العديد من المشاريع قيد الإنشاء مرحلية إلى حد ما وكمثال على ذلك فإن تكلفة تشغيل جامعة تقل كثيراً عن تكلفة بنائها.
إضافة لذلك، من السهل نسبياً خفض مستويات الإنفاق الرأسمالي إذا دعت الضرورة ونعتقد أن الإنفاق الرأسمالي شكل نحو ربع الإنفاق الإجمالي في عام 2009 مقارنة بنحو 11 في المائة في المتوسط بين عامي 1999 و2004.
ورغم العجز في الموازنة فقد تم خفض الدين العام الذي يعتبر محلياً في مجمله بواقع 12 مليار ريال إلى 225 مليار ريال (ما يعادل 16 في المائة من الناتج الإجمالي)، لكننا لا ندرك الكيفية التي تم بها هذا الخفض.
وقد تراجعت حيازات البنوك التجارية من الدين الحكومي وشبه الحكومي بواقع 69 مليار ريال خلال الأشهر العشرة الأولى من عام 2009، حيث لجأت مؤسسة النقد إلى سحب أذونات وسندات الخزانة من أجل توفير السيولة في النظام المصرفي.
أما الجهات الأخرى التي تمسك بمعظم الدين الحكومي فهي صندوق معاشات التعاقد والمؤسسة العامة للتأمينات الاجتماعية.
ولا ندري عما إذا كانت الدولة قد أصدرت أدوات دين جديدة إلى صندوق المعاشات رغم أن ذلك قد يكون التفسير الوحيد لحجم التراجع في الدين ما لم يكن قد تم استثناء حيازات البنوك من إجمالي الدين.
## الأداء المالي في عام 2009
اشتملت الميزانية على بيانات أولية عن الاقتصاد الكلي لعام 2009 أوضحت أنه بالرغم من تأثر الاقتصاد السعودي بالركود العالمي إلا أن الأداء الاقتصادي جاء معقولاً.
وسجل القطاع الخاص غير النفطي (الذي لا يتأثر بعمليات خفض إنتاج النفط المدروسة) نمواً بلغ 3 في المائة، مقابل انكماش في 32 من أكبر 33 اقتصاداً يصنفها صندوق النقد الدولي كدول متطورة. تسبب هبوط الإيرادات النفطية في تراجع مستويات الناتج الإجمالي الاسمي والحساب الجاري.
وكان التحسن الرئيسي في الاقتصاد هو تراجع معدل التضخم.
وسجل الناتج الإجمالي الفعلي نمواً بلغ 0.15 في المائة مقارنة بنمو قدره 4.4 في المائة العام الماضي فيما يعتبر أقل معدل نمو منذ عام 2002، ويعزى ذلك إلى التراجع في حجم إنتاج النفط.
وكانت المملكة قد خفضت إنتاجها النفطي إلى مستوى ثمانية ملايين برميل يومياً خلال الفترة بين شباط (فبراير) ونيسان (أبريل) 2009 متراجعاً من أعلى مستوى سجله في تموز (يوليو) 2008 وهو 9.7 مليون برميل يومياً وذلك نتيجة للهبوط الحاد في الطلب بسبب الركود الاقتصادي العالمي.
أعقب ذلك الهبوط زيادة تدريجية في الطلب أتاح للمملكة زيادة إنتاجها إلى المستوى الحالي وهو نحو 8.2 مليون برميل يومياً. وبرغم ذلك، نرجح أن متوسط إنتاج المملكة من النفط لعام 2009 سيقل كثيراً عن مستواه العام السابق.
ونما القطاع غير النفطي بنسبة 3 في المائة مسجلاً أبطأ نمو منذ عام 1998 متراجعاً من 4.7 في المائة العام الماضي.
وفي الحقيقة لم يكن هذا التراجع مستغرباً حيث كان عام 2009 عاماً صعباً للقطاع الخاص في جميع أنحاء العالم نتيجة لمشاكل الركود العالمي وكانت هذه المشاكل أكثر حدة في المملكة بسبب ندرة الحصول على القروض المصرفية ونتيجة لمصاعب مالية كبيرة واجهتها شركتان محليتان.
وقد سجل قطاع النقل والاتصالات أسرع معدلات النمو، حيث ارتفع بمعدل 6 في المائة نتيجة للانتشار المستمر والسريع في استخدام الهاتف الجوال بصورة أساسية، بينما سجل الارتفاع في عدد مشتركي الهاتف الجوال 13 في المائة خلال الأشهر التسعة الأولى من العام.
وحل في المركز الثاني كأسرع القطاعات نمواً قطاع البناء والتشييد الذي ارتفع بمعدل 3.9 في المائة مما يعكس تواصل مشاريع البنية التحتية التي تنفذها الدولة. وهبط الناتج الإجمالي الاسمي بواقع 22 في المائة هذا العام بعد أن كان قد حقق ارتفاعاً قدره 22 في المائة عام 2008 وذلك بسبب انخفاض إيرادات النفط عن العام الماضي.
ويعتبر هذا التراجع في الناتج الإجمالي الاسمي الذي يبلغ حالياً 1.384 تريليون ريال (369 مليار دولار) هو الأكبر على الإطلاق من حيث القيمة الاسمية والنسبة المئوية ويضع هذا المستوى من الناتج الإجمالي الاسمي الاقتصاد السعودي في مستوى أعلى قليلاً من حجمه في عام 2006.
وبرغم هذا التراجع الكبير فلا يزال الاقتصاد السعودي يمثل نحو 45 في المائة من إجمالي حجم اقتصاد دول مجلس التعاون الخليجي. أما معدل التضخم فقد هبط إلى 4.4 في المائة مقارنة بنسبة 9.9 في المائة العام الماضي، وذلك جراء تراجع الضغوط السعرية التي تعود جميعها إلى عوامل خارجية والتي شكلت الأسباب الرئيسية وراء ارتفاع التضخم طيلة السنوات القليلة الماضية.
وعلى أساس متوسط سنوي هبطت أسعار الأغذية والسلع كما خفت الاختناقات وكانت التغيرات في سعر الصرف مناسبة.
ظلت الإيجارات هي أهم مصدر للتضخم هذا العام برغم تراجعها بسبب توفير الحكومة المزيد من المساكن وانخفاض أسعار مواد البناء.
ولم تنشر معلومات رسمية عن التضخم إلا للأشهر العشرة الأولى من العام بلغ التضخم خلالها 5.3 في المائة في المتوسط.
ويتعين أن يسجل التضخم صفرا في المائة في المتوسط خلال الشهرين المتبقيين من العام كي نتوصل إلى التقدير الرسمي.
مقياس آخر للتضخم هو معامل انكماش الناتج الإجمالي للقطاع غير النفطي الذي انخفض إلى 2.4 في المائة من 3.6 في المائة، وهذا المعيار هو عبارة عن الفرق بين الناتج الإجمالي الفعلي والناتج الإجمالي الاسمي وهو يقيس أسعار جميع السلع غير النفطية المستهلكة في الاقتصاد.
وتراجع فائض الحساب الجاري إلى 76 مليار ريال مقارنة بمستوى فائض قياسي عند 496 مليار ريال حققه في عام 2008.
ورغم عدم توافر تفاصيل كافية عن الحساب الجاري إلا أنه يتضح أن التراجع كان نتيجة لانخفاض إيرادات النفط (تشكل إيرادات النفط نحو 80 في المائة من إجمالي قيمة الحساب الجاري).
تراجعت الصادرات غير النفطية بواقع 16 في المائة (دون المستوى الذي توحي به الإحصائيات التجارية الشهرية بصورة طفيفة) بسبب انخفاض أسعار المواد البتروكيماوية والبلاستيكية والمعادن (التي تمثل معظم صادرات المملكة غير النفطية) كما انخفضت الواردات بنسبة 21 في المائة نتيجة لتدني أسعار السلع وبخاصة الأغذية والمواد الأولية، وهذا أول تراجع للصادرات والواردات غير النفطية على حد سواء منذ عقد من الزمان.
## الملامح المستقبلية لعام 2010
نتوقع تحسن الأداء الاقتصادي عام 2010. دعمت العوامل الخارجية والسياسات المالية التي اتبعتها الحكومة الأداء الاقتصادي عام 2009 لبعض الوقت وتمثلت تلك العوامل في بقاء أسعار النفط فوق مستوى 60 دولاراً للبرميل معظم الوقت واستمرار الإنفاق الحكومي الضخم وانخفاض أسعار الفائدة بدرجة استثنائية، إلا أن انعدام الثقة لدى المستهلكين والشركات أعاق الأداء الاقتصادي.
وفي ضوء احتمال معاناة الاقتصاد العالمي في الحفاظ على الزخم، فإننا نتوقع استمرار تلك السياسات الداعمة.
وقد تأقلمت البنوك فيما يتعلق بانكشافها أمام الديون الهالكة وبدأت قروضها إلى القطاع الخاص تشهد بعض التحسن، ومن شأن نمو القروض أن يؤدي إلى تحسين مناخ الأعمال ورفع أسعار الأسهم ما يؤدي بدوره إلى تعزيز ثقة المستهلك.
ستؤدي سلسلة العوامل القوية هذه إلى نمو اقتصادي أقوى خلال 2010، وإن كانت المشاكل المستمرة والمتمثلة في صعوبة الحصول على القروض (وخاصة من مصادر الدين الخارجية) وضعف أسواق الصادر ستحد من وتيرة ذلك النمو. وتشمل توقعاتنا الأخرى بشأن الاقتصاد السعودي خلال عام 2010 ما يلي:
- سيؤدي تحقيق نمو طفيف في الإيرادات النفطية إلى خلق فائض صغير في الحساب الجاري وزيادة ضئيلة في صافي الموجودات الأجنبية لدى «ساما». - لن يرتفع الضخم بمعدل كبير، رغم أن أسعار السلع ستظل أعلى بكثير من أدنى المستويات التي سجلتها العام الماضي وسيبقى الدولار أضعف وسيظل النقص في المساكن ماثلاً مما يدفع بأسعار الإيجارات إلى الأعلى، إلا أنه من ناحية ثانية ستخف الاختناقات المحلية وستبقى معدلات التضخم لدى الشركاء التجاريين الرئيسيين للمملكة منخفضة جداً. - سيؤدي الانتعاش المتوقع للنمو الاقتصادي في المملكة إلى بروز الحاجة إلى رفع أسعار الفائدة قبل أن تنشأ تلك الحاجة في الولايات المتحدة.
في ظل محدودية الخيارات المتاحة لـ «ساما» للمناورة فإن الظروف غير المواتية ستؤدي إلى تجدد المعارضة لسياسة ربط سعر صرف الريال بالدولار، لكن لا نتوقع حدوث أي تغيير فيما يتعلق بسياسة الربط.