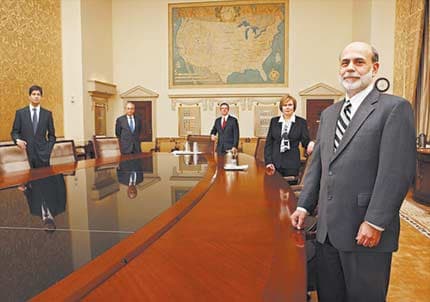
في اجتماع السياسة الذي عقده الاحتياطي الفيدرالي (البنك المركزي الأمريكي) في الأسبوع الماضي، قام بن بيرنانكي بانقلاب صغير، حين صاغ الرئيس بياناً عمل على تجسير الفجوة بين الصقور الصاخبين في البنوك المركزية الأمريكية، والحمائم الأقوياء – حتى الآن.
أشار الاحتياطي الفيدرالي إلى أنه ما زال يتوقع إبقاء معدلات الفائدة قريبة من الصفر إلى «فترة مطولة»- ولكنه وضع للمرة الأولى الأساس الذي استندت إليه الافتراضات: «قيدت معدلات الفائدة المتدنية لاستغلال الموارد اتجاهات التضخم، وجعلت التوقعات بشأنه مستقرة».
بإبقائها مستقرة، فإنها أشارت إلى عوامل من شأنها أن تؤدي إلى ارتفاع المعدلات بشكل مبكر- مفاجأة سلبية للنمو، أو تضخم أعلى، أو ارتفاع في توقعات التضخم. ويمكن أن يكون لمثل هذا القرار عواقب وخيمة على الاقتصاد العالمي: زيادة المخاطر سريعاً للغاية الأمر الذي يطيح بأمريكا مرة أخرى في الانكماش، وإذا تم تركها لفترة متأخرة للغاية فإنها يمكن أن تشعل فترة قصيرة من تضخم ما بعد الأزمة.
الصقور والحمائم على سواء دعموا البيان بالإجماع. ويعكس ذلك الأسس المشتركة بينهما، وحقيقة أن الاختلافات الكبيرة ترتبط بالأحكام التي ما زالت غير وشيكة: لا يريد حتى أكثر المسؤولين تشدداً رفع معدلات الفائدة الآن تماماً، في الوقت الذي ما زال فيه البعض يخاطر بانخفاض التضخم إلى مستوى متدنٍ للغاية.
لكن هنالك اختلافات حقيقية، وستظهر في الواجهة مرة أخرى إذا بدأت الظروف التي هيأها الاحتياطي الفيدرالي تشير إلى اتجاهات مختلفة- على سبيل المثال، معدل بطالة مرتفع للغاية يرافقه ارتفاع في توقعات التضخم.
ما الذي يميز، بناءً على ذلك، طرفاً ما بأنه من أطراف الصقور أو الحمائم؟ غير أن هذه ليست ظروفاً ثابتة، إذ يغير صانعو السياسة مواقفهم طوال الوقت لأسباب مختلفة. ولكن تبقى بعض عناصر الجدل متميزة.
لدى الاحتياطي الفيدرالي تفويض مزدوج لتعزيز استقرار الأسعار والتشغيل الكامل. ويعتقد الصقور عموماً أن هذه ليست أهدافا مستقلة، وأنه بالتركيز على التضخم فإنهم يقدمون أفضل مساهمة ممكنة إلى النمو. وأما الحمائم مثل دون كوهن، نائب الرئيس، فإنهم يعتقدون أن التفويض يقتضي منهم تركيز السياسة جزئياً على آفاق البطالة.
ربما يهدف الصقور والحمائم إلى تحقيق هدف معدل تضخم مختلف. ويفضل معظم المسؤولين الآن أن يكون المعدل 2 في المائة، ولكن البعض ما زال يدعم 1.5 في المائة. وهنالك اختلافات كذلك فيما يتعلق بالتركيز على التضخم الأساسي مقابل التضخم الرئيس، رغم أن ذلك لا يشير إلى الانقسام الواضح بين الصقور والحمائم.
على نحو منفصل، يُعتبر بعض المسؤولين أنهم متشددون نسبياً لأنهم يتوقعون قفزة أقوى مما يعتقد الآخرون. فعلى سبيل المثال، يبدو بيل دودلي، رئيس الاحتياطي الفيدرالي في مدينة نيويورك (ولاية نيويورك)، أنه يتوقع نمواً أضعف في العام المقبل مما يتوقع جيمس بولارد، رئيس الاحتياطي الفيدرالي في سانت لويس (ولاية ميسوري).
الشكوك إزاء توقعات النمو يمكن أن تبقي التشدد المتأصل مقيداً – كما هي الحال مع جيف لاكر، رئيس الاحتياطي الفيدرالي في رتشموند (ولاية فيرجينيا) الذي سيكون سعيداً لرفع معدلات الفائدة حالما يعتقد أن النمو بدأ بشكل مناسب. ويمكن أن تضيق الاختلافات عندما تزول الشكوك المتأصلة في توقع التعافي من تلقاء ذاتها.
تكمن الاختلافات الجوهرية في تقييمات العوامل التي تدفع التضخم. وينظر الحمائم إلى «فجوة الإنتاج» على أنها العامل الرئيس الذي يتضمن في الظروف الحالية القليل للغاية من مخاطر التضخم. ويرفض الصقور تحليل فجوة الإنتاج، والذي يقولون إنه فشل بشكل كارثي في سبعينيات القرن الماضي. ويركزون على نحو أكثر على توقعات التضخم، والحاجة المستمرة إلى شرعية الاعتقاد العام بأن الاحتياطي الفيدرالي لن يجازف بالأسعار.
يوافق الحمائم على أن التوقعات مهمة، ولكنهم ينظرون إليها على أنها تتأثر على نحو أكثر بظروف سوق العمالة والإنتاج. ويعتقدون كذلك أن بإمكان البنك المركزي الاعتماد على درجة أكبر من مصداقيتها التي استحقها.
إضافة إلى ذلك، يقلق العديد من الصقور بشأن الخطر التضخمي طويل الأجل الذي تفرضه مبالغ كبيرة من الاحتياطيات الفائضة في النظام المصرفي- والذي يعتقدون أنه سينتج عنه زيادة في العرض النقدي العام في نهاية المطاف. في المقابل يقلق معظم المعتدلين والحمائم على نحو أقل بشأن مستوى الاحتياطيات بحد ذاتها، ويركزون على التأكد من أنها لا تعيق الاحتياطي الفيدرالي من رفع معدلات الفائدة عندما ينبغي أن يفعل.
الورقة المهمة الأخيرة: ماذا ينبغي أن نفعل إزاء احتمال نشوء فقاعات أسعار أصول جديدة؟ ويخترق هذا القلق الذي لم يتم التوصل إلى حل بشأنه حدود التقسيم بين الصقور والحمائم مباشرة، ولكنه يجعل بعض المسؤولين يميلون إلى موقف أكثر تشدداً.
جانيت يلين
رئيسة الاحتياطي الفيدرالي في سان فرانسيسكو (ولاية كاليفورنيا)
من الحمائم الأقوياء
ترأست يلين الحمائم في اللجنة، ولها ثقل بصفتها مستشارة اقتصادية رفيعة المنصب سابقاً في البيت الأبيض إبان رئاسة كلينتون، وانضمت حديثاً إلى مجموعة الثلاثين من صانعي السياسة البارزين عالمياًً.وتتوقع يلين أن يبدو التعافي «وكأنه أشبه بحرف إل باتجاه مرتفع تدريجياً. وتعتقد أن فجوة الإنتاج تمارس النفوذ المهيمن على الأسعار، وأن «التباطؤ الاقتصادي، والضغوط على الأجور في الاتجاه المنخفض، تدفع بالتضخم إلى أدنى من المعدلات التي تتسق مع استقرار الأسعار».
دونالد كوهن
نائب رئيس مجلس الاحتياطي الفيدرالي (واشنطن العاصمة)
من الحمائم المعتدلين
وهو الشخصية الأكثر نفوذاً بعد الرئيس بن بيرنانكي، ويعتبر المرساة ضد الضغوط من جانب الصقور. ويدافع عن التفويض المزدوج، والتركيز على التضخم الأساسي وفجوة الإنتاج، ويقول إن قانون الاحتياطي الفيدرالي يتطلب أن يأخذ الاحتياطي في الاعتبار «مستوى الإنتاج نسبة إلى احتمالات الاقتصاد» بموازاة معدل التضخم. ويعتقد أن «استمرار التباطؤ الاقتصادي» سيبقي التضخم مقيداً، ويقلق من أن ينخفض التضخم إلى مستوى متدنٍ للغاية.
دانيال تاروللو
محافظ مجلس الاحتياطي الفيدرالي (واشنطن العاصمة)
معتدل
عينه أوباما ولديه صلات وثيقة بالبيت الأبيض، وهو خبير في التنظيم ويرأس عملية إصلاح الاحتياطي الفيدرالي للرقابة المالية بما في ذلك رواتب المصرفيين. ولم ينجز إلى أي جانب في الجدل بشأن السياسة النقدية. ويقول إنه يجب أن ينظر إلى الرواتب بصفتها قضية «أمان وسلامة»، ويريد تفادي «المنهج المعياري» لتحقيق ذلك. ويحابي تاروللو وجود متطلبات أقوى لرأس المال والسيولة على البنوك، والمزيد من الإشراف المنسق على البنوك.
تشارلز إيفانز
رئيس الاحتياطي الفيدرالي في شيكاغو (ولاية إلينوي)
معتدل
مضى إلى حد أبعد من الآخرين بوضعه إطاراً زمنياً على أول رفع لمعدلات الفائدة – «الأكثر احتمالاً نحو نهاية عام 2010/2011 « رغم أن ذلك التقدير ليس ثابتاً. ويعطي إيفانز وزناً لفجوة الإنتاج وتوقعات التضخم، ويقول إن «فجوات الموارد تبقى أساسية في يومنا هذا. وهذا يمثل عامل تخفيف مهما ضد ضغوط التضخم». ويرى كذلك أن توقعات التضخم «محدداً قوياً للتضخم»، ولا يمكن أخذ استقراره أمراً مسلماً به.
ساندرا بيانالتو
رئيسة الاحتياطي الفيدرالي في كليفلاند (ولاية أوهايو)
معتدلة
معتدلة ولكن بميول حمائمية، وتقول: «لدينا الكثير من الأسباب للتعويض قبل أن نعود إلى مستويات الإنتاج التي شهدناها في عام 2007». وترى أن هناك «تباطؤاً معتبراً»، و»دليلاً ملموساً» من شأنهما أن يساعدا في إبقاء التضخم مقيداً. ولكنها ترى على الرغم من ذلك أن توقعات التضخم «غير مؤكدة». والسبب؟ يجب أن تؤخذ مخاوف التضخم المرتبطة بالميزانية العمومية المنتفخة للاحتياطي الفيدرالي «على محمل الجد» حتى لو كان صانعو السياسة يعتقدون أن هذه المخاوف في غير محلها.
نارايانا كوشرلاكوتا
رئيس الاحتياطي الفيدرالي في مينابوليس (ولاية ميينسوتا)
معتدل
قادم جديد تولى المنصب في الشهر الماضي فقط. لم يعبر بعد عن أي وجهات نظر بشأن السياسة.
ريتشارد فيشر
رئيس الاحتياطي الفيدرالي في دالاس (ولاية تكساس)
من الصقور المعتدلين
كان في السابق من الصقور المتشددين، واتجه نحو الاعتدال. ويعتقد أن التعافي سيبدو وكأنه «علامة مرجعية» بانحدار «غير مرغوب فيه إلى حد كبير، وعلى الأرجح أن تقمعه فترات توقف عرضية». ويقلق من أن الشركات ستكون بطيئة في البدء في الاستخدام مرة أخرى. ويقول إن «من المرجح أن يبقى التضخم مقيداً لفترة من الوقت»، ولكنه يخشى من أن يعمل توجيه الاحتياطي الفيدرالي بشأن معدلات الفائدة على إشعال تجارة الدولار المنقولة، الأمر الكفيل بأن ينتهي بتعديل غير منظم في أسواق الأصول».
تشارلز بلوسر
رئيس الاحتياطي الفيدرالي في فيلادفيا (ولاية بنسلفانيا)
من الصقور المتشددين
يعتقد بلوسر أن «الأنباء الجيدة ستتفوق بشكل متزايد على الأنباء السيئة» بشأن النمو، وينظر إلى البطالة على أنها «مؤشر متأخر». ويرى أن هناك القليل من مخاطر التضخم قريبة الأجل، ولكن «مخاطر أكبر بحدوث تضخم مرتفع في الأجل المتوسط إلى الطويل». ويشكك بلوسر بعمق في فجوة الإنتاج، ويقول إن الأزمة ضرب الإنتاج المحتمل إضافة إلى الطلب. وهو منزعج بسبب تدخلات الاحتياطي الفيدرالي في أسواق الائتمان الخاصة، ويريد العودة إلى المزيد من السياسة التي تعتمد على القوانين.
بن بيرنانكي
رئيس مجلس الاحتياطي الفيدرالي (واشنطن العاصمة)
يحدد الرئيس مركز اللجنة، وعمل على تشكيل استراتيجية «التخفيف الائتماني» المتطرف التي تزول الآن تدريجياً. ويشارك في اعتقاد الحمائم أن هناك فجوة إنتاج كبيرة ستضع ضغوطا معتبرة باتجاه الأسفل على التضخم، ولكنه يضع تأكيداً أكبر على توقعات التضخم كعامل مستقل ذاتياً. وفي العام الماضي أبعد الاحتياطي الفيدرالي عن التركيز الحصري على التضخم الأساسي، ويضع أهمية على ضعف الدولار.
إريك روسينجرين
رئيس الاحتياطي الفيدرالي في بوسطن (ولاية ماسيوشوتس)
من الحمائم المتشددين
لديه اهتمام خاص في مشكلة البنوك «الأكبر من أن تفشل». ويعتقد أن التعافي «لن يكون بحسب توقعات السوق تماماً». ومثل السيدة يلين، فإنه يخشى من أن ينخفض التضخم إلى مستوى متدنٍ للغاية، ويخشى التشديد السابق لأوانه. ويقول إن سياسة معدلات الفائدة يجب أن تعتمد على الإدراك «بأننا في حاجة إلى أن ينمو الاقتصاد بسرعة تكفي لأن تنخفض معدلات البطالة بشكل أساسي، ويستقر التضخم عند معدل قريب من 2 في المائة».
وليم دادلي
رئيس الاحتياطي الفيدرالي في نيويورك (ولاية نيويورك)
من الحمائم المعتدلين
تولى دادلي رئاسة الاحتياطي الفيدرالي بعد يتم غيثنر (وزير الخزانة)، وهذا المنصب مهم للغاية في النظام. ويرى أن التعافي «أقل قوة من المرغوب» بسبب العواصف في القطاع المصرفي. ويميز دادلي بحدة بين «كيف»، و «متى» يجب أن تكون استراتيجية الخروج، ويؤكد على أن الخيار المفضل لاحتياطي الفيدرالي هو ليس بيع محفظته من الأصول مرة أخرى إلى السوق. ويقول: «إننا نواجه مخاطر سلبية مهمة للتضخم خلال العام أو العامين المقبلين».
إليزابيت ديوك
محافظ مجلس الاحتياطي الفيدرالي (واشنطن العاصمة)
معتدلة
بقيت المصرفية سابقاً هادئة نسبياً علنياً فيما يتعلق بالسياسة النقدية، على الرغم من أن لها صوتا مؤثرا في القطاع المصرفي والاتجاهات الائتمانية. وقبل بضعة أشهر، قدرت أن «التراجع في الإقراض ليس كبيرا للغاية نسبة إلى تجربة فترات الهبوط التجاري الماضية»، وأن أزمة الائتمان كانت أقل شدة من انكماش عامي 1990 – 1991 بفضل تدخلات السياسة الهائلة.
دينيس لوكهارت
رئيس الاحتياطي الفيدرالي في أتلانتا (ولاية جورجيا)
معتدل
وهو معتدل يميل حديثاً باتجاه الحمائم، ولديه مخاوف بشأن القوة الأساسية للتعافي. ويشير إلى أن «البيانات، والوصف غير الموثوق لواقع المستوى الأساسي مختلطة تماماً»، مع استمرار الشعور بخيبة الأمل إزاء حبس الرهن، والبطالة، والدخل، وإخفاقات البنوك. ولوكهارت «معني تحديداً بشأن التفاعل بين الإقراض البنكي، والتوظيف من جانب المؤسسات الصغيرة»، والعقارات التجارية، مع اعتماد الشركات الصغيرة على الائتمان المقدم من جانب البنوك المتعثرة.
جيمس بولارد
رئيس الاحتياطي الفيدرالي في سانت لويس (ولاية ميسوري)
معتدل
وهو معتدل يميل باتجاه الصقور، ويقول إن عدم اليقين بشأن التضخم «مرتفع للغاية بشكل لم يسبق له مثيل منذ عام 1980.» ومع ذلك فإنه يرى أن هناك مخاطر انكماش متبقية، ولكن فيما عدا ذلك، فإن هناك مخاطر تضخم. وحيث أنه مفكر مستقل، فإنه يشارك بعض المواقف مع الحمائم، وبعضها الآخر مع الصقور. ولديه القليل من الوقت لتحليل فجوة الإنتاج – فهو يعتقد أن على الاحتياطي الفيدرالي أن يبدأ التشديد حالما يستأنف النمو القوي للوظائف صعوده. ويفضل بيع الأصول بدلاً من رفع معدلات الفائدة بادئ ذي بدء.
كيفين وارش
محافظ في مجلس الاحتياطي الفيدرالي (واشنطن العاصمة)
من الصقور المعتدلين
سفير الاحتياطي الفيدرالي في واشنطن العاصمة إلى «وال ستريت»، ويضع وزناً أكبر من الآخرين على الاتجاه المرتفع للأسواق المالية بصفته «مؤشرا متقدماً للنمو وآفاق التضخم». وهو متفائل بشأن «حلزونية التغذية الراجعة الإيجابية» بين قوة السوق والنشاط الاقتصادي، ولكنه يراقب أسعار الأصول بعناية. ويحذر من الانتظار إلى أن يعود الاقتصاد إلى الوضع الطبيعي قبل رفع معدلات الفائدة، ويقول عندما يتشدد الاحتياطي الفيدرالي فربما ينبغي أن يفعل ذلك على نحو سريع للغاية.
جيفري لاكر
رئيس الاحتياطي الفيدرالي في رتشموند (ولاية فيرجينيا)
من الصقور المتشددين
يضع لاكر الأولوية لتوقعات التضخم، وهو متشكك إزاء تحليل فجوة الإنتاج ــ والتي يقول إنها «قوضت التضخم بشكل كبير» في سبعينيات القرن الماضي. ويخشى من أن تدفع مشتريات الأصول المستمرة من جانب الفيدرالي احتياطيات البنوك إلى أكثر من المستويات المطلوبة وبالتالي تصبح السياسة عند تلك النقطة أكثر تحفيزاً. وينظر إلى التضخم بصفته مخاطرة متوسطة الأجل، ويريد أن يتشدد الاحتياطي الفيدرالي عندما «يصبح النمو قوياً بشكل كافٍ، ومستقراً كذلك على نحو كافٍ» – ولكنه يعترف أنه من غير المؤكد أن ذلك سيحدث في عام 2010.
ثوماس هوينغ
رئيس الاحتياطي الفيدرالي في كانساس سيتي (ولاية كانساس)
من الصقور المتشددين
كان الأول في إثارة مسألة الحاجة لكي يتشدد الاحتياطي الفيدرالي بسرعة منطقية في حزيران (يونيو)، حيث قال «عندما يبدأ الاقتصاد في التعافي، حتى بوتيرة متواضعة، فإن المستويات الحالية من التعديلات النقدية ينبغي سحبها». وهو معني بقضية البنوك «الأكبر من أن تفشل». ويقلق بشأن الاحتياطيات الفائضة، ويبدو متحمساً للهروب بعيداً عن معدلات الفائدة الأقرب إلى الصفر. ويقول إن «التحرك من الصفر إلى 1 في المائة، على سبيل المثال، ليس سياسة متشددة».