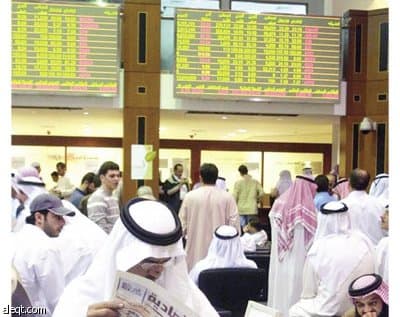
أسواق الأسهم في دول مجلس التعاون الخليجي التي تسترشد بالأسواق العالمية وبافتقار أسعار النفط إلى وجهة معينة، أصبحت تحت ضغط بيع شديد، الأمر الذي أدى إلى تقلب حاد في المؤشرات. لكن حتى قبل الأزمة المالية كانت أسواق مجلس التعاون الخليجي متقلبة بصورة غريبة. ويعود جانب كبير من ذلك إلى التداول الذي يتسم بالمضاربة، النشط للغاية من جانب المستثمرين المحليين.
وفي أسواق الخليج التي لا يكاد وجود صانعي الأسواق فيها يكون ملموساً، بعض تداولات المضاربة تكون أمرا سليما. فهي تساعد على المحافظة على السيولة وتقلل من فروقات الأسعار بين عروض البيع والشراء.
لكن المضاربة المتجاوزة للحدود تكون عنصرا حاسما في التوقعات طويلة الأجل للأسواق، لأنها تثبط المشاركة من جانب المستثمرين المؤسسين، وكذلك من جانب مستثمري التجزئة الذين لا يريدون أن يصبحوا ضحايا لتلاعب «كبار المشاركين» في الأسواق.
وينظر مستثمرو الخليج بصورة تقليدية إلى أسواق الأسهم على أنها آلات سريعة لصنع الأموال، كما أنهم يفتقرون إلى منظور استثماري طويل الأجل. ولا يهتم كثير منهم بالعوامل الرئيسية مثل الاستراتيجية، أو استدامة أنموذج الشركة، أو القدرة الإدارية.
إن هؤلاء المستثمرين غافلون عن حقيقة أن استثمار الأموال في الأجل الطويل في شركة قادرة استراتيجياً، يمكنه أن يجلب عوائد ثابتة ذات تكاليف أدنى. وكثير منهم مضللون من جانب وسطائهم الذين يجنون عوائد كبيرة من التداول في الأجل القصير.
ما الذي يمكن عمله؟ أولاً، أفضل وسيلة للسلطات التنظيمية وأسواق الأسهم لمعالجة هذه القضية يمكن أن تكون طرح مزيد من أدوات التحوط، مثل الخيارات. ويمكن لهذه الأدوات أن تقلص مخاطر التقلب بالنسبة إلى مستثمري الأجل الطويل، وتجعل أسواق دول مجلس التعاون الخليجي أكثر جاذبية للمستثمرين الأجانب ومستثمري التجزئة.
يمكن للمغتربين في دول الخليج كذلك أن يكونوا مصدراً مهماً لاستثمار التجزئة. وقدرت التحويلات المالية لهؤلاء المغتربين بـ 30 مليار دولار عام 2008، وهو ما يمثل مصدر سيولة ضخمة يمكن لأسواق الأسهم في دول الخليج طرق أبوابها من خلال ضوابط ومراقبة أفضل.
الأمر الثاني أن صناديق التقاعد والصناديق السيادية لا تلعب سوى دور محدود في الأسواق المحلية، مع أنها مهمة للغاية في تحسين الثقة، وتحسين السيولة في الأجل الطويل، وضمان الاستقرار. ولا بد من توسيع البنية التحتية التنظيمية لخدمة مصالح هؤلاء المشاركين.
الأمر الثالث هو الحاجة إلى إجراءات لمواجهة حقيقة أن أموال المضاربة مركزة في عدد قليل من الشركات في كل سوق، ولذلك حيازة الأسهم والمعلومات محصورة في أيدي أناس قليلين. وتتخذ معظم قرارات الاستثمار بناء على شائعات يتم تداولها في العادة في الملتقيات الاجتماعية.
وعدم التماثل هذا يوجد ميزة مهمة للمحليين الذين يبقون آذانهم مفتوحة ومنصتة. أما المستثمرون الأجانب الذين لا يكونون عموماً جزءا من مثل هذه الملتقيات، فإنهم في وضع أقل مواتاة مما هو متاح للمشاركين المحليين المؤثرين.
كانت هناك أمثلة لا تحصى لحالات تحرك فيها سعر سهم دون سبب واضح، لكن المحرك المشكوك فيه تكشف عنه بورصة الأسهم بعد أيام قليلة، أو بعد أسابيع في أسوأ الحالات.
لا يمكن اجتثاث التداول المضارب القائم على الشائعات، لكن عدم تساوق المعلومات يمكن تقليصه من خلال آلية ذات صدقية تراقب التداول في الشركات المدرجة، وتعطي المعلومات إلى المستثمرين.
لا بد أن تتضمن الإجراءات المهمة لتسهيل الاستثمار، والسيطرة على المضاربة، إنشاء نظام ضوابط قياسي، وتثقيف المستثمرين بعواقب التلاعب ومخالفة قواعد السوق.
ومن الأسباب الرئيسية لضعف نظام الضوابط الافتقار إلى إدراك، أو فهم أهمية القواعد من جانب المنظمين أنفسهم. وهناك حاجة إلى تدريب أفضل وتطوير هؤلاء المسؤولين. عندها فقط يمكن أن نأمل بوجود قواعد فعالة وقابلة للتطبيق.
إن تطبيق القواعد لا يلقى في الغالب ما يكفي من الاهتمام. ولا بد من معاقبة المخالفين إذ أريد للتنظيمات أن تكون فاعلة. ولا بد من أن تتلاءم العقوبات مع المبالغ المتضمنة في المخالفة، كما يجب منع المخالفين من التداول لفترة محدودة. ولا بد كذلك من وجود رقابة مستمرة لضمان فاعلية القواعد.
على المشاركين في الأسواق أن يفهموا أن مستثمري التجزئة والمستثمرين المؤسسيين هم مشاركون حيويون في الاستدامة طويلة الأجل لأسواق الأسهم، ولذلك يجب حمايتهم.
الكاتب الرئيس التنفيذي لشركة Univest، وهي شركة وساطة مالية في دبي.