أكد خبير اقتصادي سعودي، أن البنوك التجارية المحلية موجهة في الوقت الحاضر نحو نشاطات القروض قصيرة الأجل، بسبب ضعف وهشاشة سوق السندات والودائع طويلة الأجل، سواءً من الأفراد أو من مؤسسات القطاعين العام والخاص، فضلا عن المستقبل الضبابي الناتج عن تداعيات الأزمة المالية العالمية. وأوضح الدكتور عبد الله الحميد خبير اقتصادي أول في مجموعة الدخيل المالية, في تقرير أعدّه حديثا حول القروض البنكية السعودية ودورها في المشكلات المالية للشركات، أنه من خلال تحليل البيانات النقدية والمصرفية الحديثة، تم التوصل إلى عدد من النقاط المهمة في هذا الشأن, من أهمها: أن هنالك تحولاً لدى البنوك نحو تجنب المخاطرة، وأن البنوك السعودية تعطي وزناً أكبر للقروض قصيرة ومتوسطة الأجل في محافظها الائتمانية على حساب تهميش القروض طويلة الأجل، كما أن هذا التحول في استعدادها لقبول المخاطرة جعل توزيع القروض البنكية يميل أكثر إلى الإقراض قصير الأجل، كما أشارت البيانات إلى هدوء شديد دون الاتجاه المألوف، في نشاطات الإقراض لدى البنوك، مع هبوط متزايد لحصة القروض طويلة الأجل.
في مايلي مزيد التفاصيل:
أكد خبير اقتصادي سعودي أن البنوك التجارية المحلية موجهة في الوقت الحاضر نحو نشاطات القروض قصيرة الأجل، بسبب ضعف سوق السندات والودائع طويلة الأجل، سواءً من الأفراد أو من مؤسسات القطاعين العام والخاص، فضلا عن المستقبل الضبابي الناتج من تداعيات الأزمة المالية العالمية.
#2#
وأوضح الدكتور عبد الله الحميد خبير اقتصادي أول في مجموعة الدخيل المالية في تقرير أعده حديثا حول القروض البنكية السعودية ودورها في المشكلات المالية للشركات، أنه من خلال تحليل البيانات النقدية والمصرفية الحديثة تم التوصل إلى عدد من النقاط المهمة في هذا الشأن والتي من أهمها: أن هنالك تحولاً لدى البنوك نحو تجنب المخاطرة، وأن البنوك السعودية تعطي وزناً أكبر للقروض قصيرة ومتوسطة الأجل في محافظها الائتمانية على حساب تهميش القروض طويلة الأجل، كما أن هذا التحول في استعدادها لقبول المخاطرة جعل توزيع القروض البنكية يميل أكثر إلى الإقراض قصير الأجل، كما أشارت البيانات إلى هدوء شديد دون الاتجاه المألوف، في نشاطات الإقراض لدى البنوك مع هبوط متزايد لحصة القروض طويلة الأجل.
وبحسب التقرير فإن أكثر ما شعر بانخفاض الإقراض بشكل عام ومنه الإقراض طويل الأجل هو القطاع الخاص خاصة الصناعات ذات الكثافة الرأسمالية التي هي في حاجة مستمرة للتمويل طويل الأجل لتقليل مخاطرة عدم مواكبة آفاقها الاستثمارية، لافتا في الوقت ذاته إلى أن تخفيض معدلات الفائدة القياسية أكثر من ذلك سيثبت عدم الفعالية في تشجيع البنوك على تقديم المزيد من القروض.
وأكد الدكتور الحميد في تقريره أن شركات القطاع الخاص السعودية تواجه مشكلة هيكلية فيما يتعلق بهيكل الخصوم والأصول لهذه الشركات، فمع عدم توافر القروض طويلة الأجل من القطاع المصرفي اضطرت هذه الشركات إلى الركون إلى الاقتراض القصير الأجل (المتجدد) وهو التمويل المتاح بشكل أيسر لتمويل استثماراتها الطويلة الأجل. وهذا ما أحدث فجوة بين التمويل المتاح لها ذي الأمد القصير والتزاماتها الاستثمارية ذات الأمد الطويل وأصبحت هذه الفجوة تشكل أرضية خصبة لبروز مشكلات تمويلية قد تعصف بمصير هذه الشركات في الأزمات الاقتصادية والمالية التي تؤثر في وضع السيولة النقدية لدى هذه الشركات وتجعلها غير قادرة على سداد الفوائد المستحقة على القروض القصيرة الأجل أو القروض نفسها في حال عدم تجديد البنك لهذه القروض.
وأفاد التقرير أنه نتيجة لتداعيات الأزمة المالية العالمية فقد خفضت البنوك السعودية من وتيرة الإقراض للقطاع الخاص بل توقفت عن منح أو تجديد جزء من القروض قصيرة الأجل مما جعل بعض هذه الشركات في وضع مالي سيئ وبعضها على حافة الإفلاس.
ولفت التقرير إلى أن الخلل الهيكلي في سوق المال السعودية سببه شح مصادر التمويل طويل الأجل لدى البنوك وبالتالي ضعف قدرتها على تحمل مخاطر الإقراض طويل الأجل، وهو ما أوجد بالضرورة خللاً هيكلياً في تكوين أصول وخصوم الشركات السعودية من حيث استخدامها القروض القصيرة الأجل (المتجدد) لتمويل استثماراتها طويلة الأجل.
واعتبر التقرير أن هذا الخلل الهيكلي المالي في الشركات السعودية إلى جانب عوامل أخرى هو أحد الأسباب التي أدت إلى ما يمكن تسميته بوادر أزمة ائتمانية للشركات السعودية، وإنه ما لم تقم وزارة المالية ومؤسسة النقد العربي السعودي «ساما» بدور إيجابي ومباشر في التعامل مع الجوانب المختلفة للمشكلة، فإن الأزمة ستتفاقم بشكل قد يؤثر في القطاع البنكي وفي أداء القطاع الخاص بمجمله.
إن الأزمة المالية ونتائجها قد أعادت رسم خريطة سير الأعمال المصرفية، فقد رأينا بنوكاً وشركات مالية كبيرة وصغيرة تختفي من الخريطة، كما شهدنا بنوكاً استثمارية كبرى تندمج مع أو تعاود الظهور في شكل بنوك تجارية تقليدية. والبنوك التي نجت من آثار الأزمة، أو تلك التي عاودت الظهور بنجاح بعد الأزمة تختلف في تقييمها للمخاطرة.
وفي حقيقة الأمر فإن الأزمة قد غيّرت طريقة فهم وتقييم البنوك للمخاطرة فيما يتعلق بعمليات اتخاذها القرارات. فما كان يُعتبر «أمراً شاذاً» لا يمكن وجوده حتى في النماذج الاحتمالية لتقييم المخاطرة في البنك، أصبح اليوم أمراً متوقعاً وأضحى أثره ملموساً في البنوك كافة. لقد تعلمت البنوك (كما نأمل) أن حالة واحدة من مثل هذه الحادثة المتطرفة، رغم أنها بعيدة الحدوث من حيث الاحتمالية، يمكن أن تتحقق فعلاً فتمحو جميع المكاسب بل وقد تنسف الأعمال المصرفية. وغني عن القول إن الأعمال المصرفية وأعمال الائتمان مبنية على الثقة والملاءة سواءً كان مصدر ذلك الاعتقاد الشخصي أو نموذج لتقييم المخاطرة.
#3#
#4#
سنحاول في هذا التقرير الإجابة عن الأسئلة التالية: إلى أي مدى تأثرت نشاطات الإقراض لدى البنوك السعودية بسلوكها الأخير المتعلق بتقييم المخاطرة؟ هل نجد في البيانات المنشورة عن النشاط البنكي أي دليل أو مؤشرات أولية تشير نحو التباطؤ في النشاطات المصرفية الائتمانية للقطاع الخاص؟ إذا كان الأمر كذلك، هل هذه مجرد ممارسة تقليدية لإعادة توازن عدم التوافق بين الودائع والقروض تقوم بها البنوك، أم هل هي نتيجة تحول في مدى استعداد البنوك لتقبل المخاطرة أحدثها الأثر غير المباشر من الأزمة المالية العالمية إضافة إلى عوامل محلية مباشرة؟ لهذا الغرض سنجري استعراضاً تحليلياً متضمناً أحدث البيانات المالية الرسمية والبيانات المصرفية.
لقد كان للأزمة المالية العالمية أثر واضح في الأعمال في المملكة (يتضمن ذلك الأعمال المصرفية والتجارة على سبيل المثال)، وخاصة تلك المرتبطة بالاقتصاد العالمي مثل الصادرات وأهمها البترولية والبتروكيماوية والاستثمارات، إضافة إلى ذلك، فإن مجموعتي أعمال سعوديتين بارزتين (القصبي وسعد) بثتا موجة من «الصدمة» و «الذعر» بين الدائنين، عالمياً وإقليمياً ومحلياً.
لقد رفضت البنوك الدائنة تأجيل الديون قصيرة الأجل كما عزفت بنوك أخرى عن إقراض المجموعتين وفقاً لتعليمات من بنوك مركزية مختلفة، وعليه، دخلت المجموعتان في «أزمة سيولة». وفي النهاية بدأت عديد من المشكلات والمواضيع المرتبطة بالأعمال تطفو على السطح والتي إن لم تعالج بتدخل حكومي فقد تؤدي إلى إفلاس للمجموعتين العائليتين بما يحدثه من آثار جانبية وغير مباشرة في البنوك الدائنة والقطاع البنكي المحلي بشكل عام. القصة مازالت تتطور متفرعة إلى طرق معقدة ولا ندري كيف ستنتهي، بيد أن صداها يُسمع داوياً داخل المملكة وخارجها .
تشير البيانات النقدية الأخيرة إلى أن النظام المصرفي ظل يتسم بوفرة في السيولة ناتجة من تدفق الودائع بانتظام وبمعدل نمو جيد وكذلك من الإنفاق الحكومي الضخم المستمر الذي يتم تمويله من الاحتياطات الحكومية المتراكمة.
إن عرض النقود بمعناه الواسع (ن3) الذي يتضمن العملة خارج البنوك، الودائع تحت الطلب، الودائع الزمنية والادخارية والودائع شبه النقدية الأخرى قد نما بنسبة 3.9 في المائة و3.8 في المائة خلال الربعين الأول والثاني من عام 2009م على التوالي. ويضاهي ذلك نمواً بنسبة 5.6 في المائة و3.2 في المائة خلال الفترتين المقابلتين من العام السابق. إضافة إلى ذلك سجل (ن3) نمواً سنوياً على أساس الربع مقابل الربع السابق بنسبة 16.4 في المائة خلال النصف الأول من عام 2009م مقارنة بنسبة 21.3 في المائة في النصف الأول من العام الماضي، ونمواً بنسبة 17.6 في المائة لكامل عام 2008م.
وفي الآونة الأخيرة ظلت مؤسسة النقد تخفض معدل الفائدة القياسي بين البنوك لتجعله مواكباً لمعدل الولايات المتحدة (معدل الفائدة على الأموال الفيدرالية)، وكذلك لتشجيع البنوك على عدم حفظ السيولة مع مؤسسة النقد واستخدامها بدلاً عن ذلك في تقديم القروض. وتبلغ معدلات الفائدة الأساسية هذه الأيام 2.00 في المائة لمعدل إعادة الشراء (الريبو) و 0.25 في المائة لمعدل إعادة الشراء المعاكس. وأي تخفيض للأخير سيثبت عدم الفعالية في تشجيع أية قروض إضافية من البنوك حيث إن المتغيرات المستهدفة من السياسة النقدية أثبتت عدم حساسيتها إلى التغيرات في معدلات الفائدة التي تقارب الصفر.
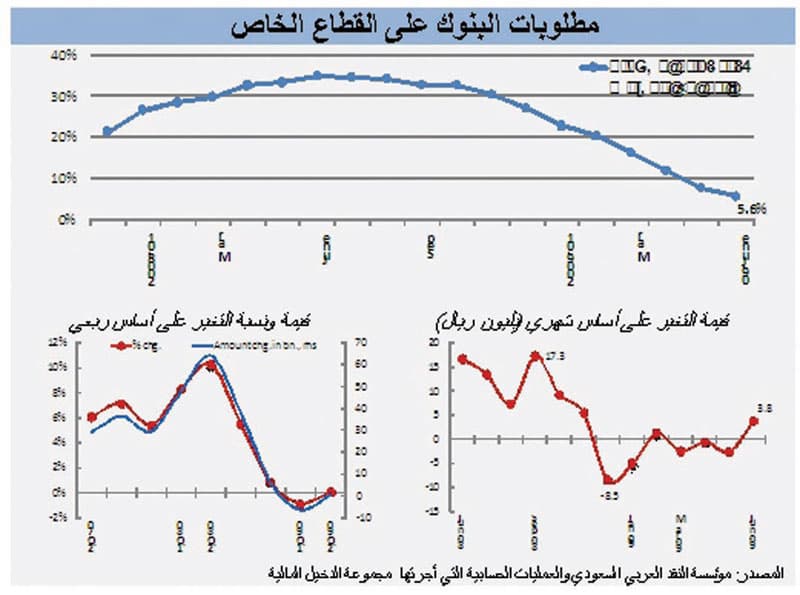
تظهر مطلوبات البنوك على القطاع الخاص في جانب الأصول (الموجودات) من المركز المالي الموحد للبنوك التجارية وتنقسم إلى نوعين الاستثمار في أوراق مالية خاصة، والائتمان البنكي متضمناً القروض والسلف والسحب على المكشوف، والكمبيالات المخصومة. وتشير البيانات الحديثـة إلى أن الائتمـان البنكــي يستأثر بمعظم المطلــوبات البنكيــة على القطاع الخاص (97.3 في المائة) .
وكما في الربع الأول من عام 2009م بلغت مطلوبات البنوك على القطاع الخاص 728.1 مليار ريال منخفضة بنحو -0.88 في المائة من مستواها في الربع السابق. ويبلغ الانخفاض في مطلوبات البنوك على القطاع الخاص نحو 6.4 مليار ريال. ورغم أنه يبدو غير كبير من حيث القيمة النقدية المطلقة إلا أنه لا شك يشير إلى تحول في سلوك الاتجاه العام للإقراض من الناحية النسبية. وتشير بيانات الربع الثاني من عام 2009م إلى مستوى ثابت تقريباً لمطلوبات البنوك على القطاع الخاص سجل وفقاً لها النمو على أساس الربع مقابل الربع السابق نسبة 0.07 في المائة فقط .
ولوضع ذلك في منظور نسبي، فإن معدل النمو السنوي المركب للربع مقابل الربع السابق لمطلوبات البنوك على القطاع الخاص المسجل في العامين السابقين (الربع الأول 2007- الربع الرابع 2008م) يبلغ 6.20 في المائة، موضحاً انحرافاً سالباً بنحو 7.1 في المائة في عام 2009م. وتتبلور الصورة أكثر عند النظر إلى معدل النمو السنوي المركب خلال الفترة من 2003 إلى 2008م الذي يبلغ 26.3 في المائة، مبيناً انحرافاً سالباً أكثر وضوحاً. كذلك تؤكد البيانات الشهرية الاستقرار في مطلوبات البنوك على القطاع الخاص خلال عام 2009م.
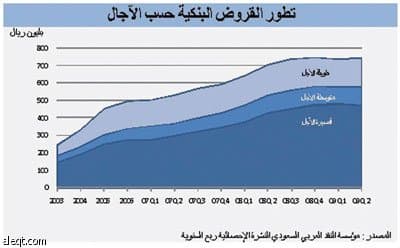
وتوزع البيانات الرسمية القروض البنكية إلى ثلاثة آجال: قصيرة الأجل (أقل من سنة)، متوسطة الأجل (1-3 سنوات) وطويلة الأجل (أكثر من ثلاث سنوات). كذلك يبين إجمالي القروض البنكية سلوكاً مماثلاً حيث إنه انعكاس لمطلوبات البنوك. وكما في الربع الأول من عام 2009م، بلغ إجمالي القروض المصرفية 739.2 مليار ريال متقلصاً بنسبة 0.8 في المائة في الربع الأول، على أساس الربع مقابل الربع السابق، ومرتفعاً بعض الشيء بنسبة 0.3 في المائة في الربع الثاني.
ويشير توزيع القروض المصرفية من حيث أجل الاستحقاق بوضوح تام إلى الطبيعة التحفظية للبنوك السعودية. فالقروض طويلة الأجل تمثل ما لا يزيد على ربع إجمالي القروض البنكية في حين تعزى الأرباع الثلاثة المتبقية إلى القروض قصيرة إلى متوسطة الأجل. وقد استأثرت القروض قصيرة الأجل وحدها بالجزء الأكبر من إجمالي الإقراض بحصة تتراوح بين 55 و64 في المائة خلال 2003 إلى 2008م حيث بلغت أقصاها 65 في المائة في نهاية آذار (مارس) 2009م.
خلال الفترة من عام 2003 إلى 2008م ، نمت القروض المصرفية قصيرة الأجل بوتيرة أسرع عند معدل نمو سنوي مركب بلغ في متوسطه 26.7 في المائة مقارنة بالقروض طويلة الأجل.
وقد بلغ معدل النمو السنوي المركب على أساس ربعي الذي سجلته القروض قصيرة الأجل خلال العامين 2007 و2008م نسبة 8.2 في المائة وهي نسبة لا تقارن بتلك الخاصة بالقروض طويلة الأجل خلال نفس الفترة والتي بلغت 1.4 في المائة فقط. هذا، وقد تقلص إجمالي القروض المصرفية بنحو 5.6 مليار ريال خلال الربع الأول من عام 2009م على أساس الربع مقابل الربع السابق.
ومن الواضح أن الأرقام السابقة (خاصة تلك الملاحظة في الربع الأول) تصب في اتجاه التركيز المتزايد من قبل البنوك على القروض قصيرة الأجل على حساب القروض متوسطة إلى طويلة الأجل. إن تركيز البنوك أخيرا على نشاطات الائتمان قصيرة الأجل تشير ـ من بين أمور أخرى - إلى تناقص استعداد البنوك لتقبل مخاطر الائتمان العادية.
من خلال مقارنة معدلات النمو السنوي (على أساس ربعي) لإجمالي الودائع مع الإقراض حسب الآجال خلال الأرباع الخمسة الأخيرة (من الربع الثاني 2008 إلى الربع الثاني 2009)، يتضح إن اتجاه نمو الودائع يفسر نفسه بنفسه ويبدو أنه في الحدود العادية، إلا أنه بدأ يميل إلى التباطؤ بشكل طفيف في الآونة الأخيرة.
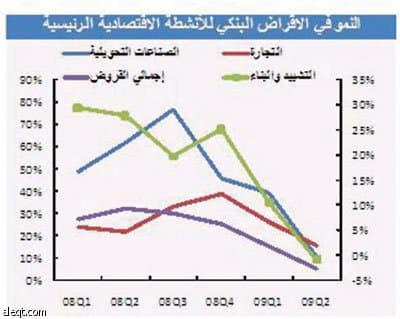
ومن الواضح أن نمو القروض على أساس سنوي اتسم عموماً بالتباطؤ وبدرجة أسرع مقارنة بالودائع. ونجد أن نمو القروض متوسطة وطويلة الأجل ـ على وجه التحديد ـ بدأ يتباطأ بدرجة كبيرة ابتداءً من الربع الثالث-2008م، بينما بدأ نمو القروض طويلة الأجل في الاقتراب من الحدود السالبة في بداية عام 2009- مشيراً بلا ريب إلى انخفاض في نشاطات الإقراض المصرفية طويلة الأجل.
إن تحليل إجمالي الودائع المصرفية وفقاً للبيانات الرسمية يوضح لنا أن مكوناتها هي: (1) ودائع تحت الطلب - مجموع ودائع الشركات والأفراد وودائع الهيئات الحكومية، (2) الودائع الزمنية والادخارية - وهي مماثلة للودائع تحت الطلب، (3) الودائع الأخرى شبه النقدية التي تتألف من ودائع بالعملات الأجنبية (ودائع الشركات والأفراد، والهيئات الحكومية) والودائع الخاصة بخطابات الاعتماد والودائع الخاصة بعمليات إعادة الشراء وأخيراً التحويلات القائمة.
وطبقاً لأحدث بيانات (نهاية يونيو 2009م)، شكلت الودائع تحت الطلب نسبة 43 في المائة من إجمالي الودائع وراوحت في المتوسط بين 40 في المائة و48 في المائة خلال الفترة 2003 - 2008م. وشكلت الودائع الزمنية والادخارية (آجالها أطول) نحو 38 في المائة من إجمالي الودائع. ويلاحظ أن حصة هذه الودائع ظلت ترتفع بشكل مستمر من سنة لأخرى حيث ارتفعت من 31 في المائة في عام 2003م إلى 43 في المائة في عام 2008م.
لقد بلغ إجمالي الودائع المصرفية في الربع الثاني من عام 2009م نحو 916.4 مليار ريال مقارنة بإجمالي القروض المصرفية التي بلغت 741.5 مليار ريال، أي بنسبة إقراض إلى الودائع تبلغ 81 في المائة. ووفقاً لأحدث البيانات بلغت الودائع تحت الطلب، الودائع الزمنية والادخارية، والودائع الأخرى شبه النقدية 390.6 مليار ريال، 348.1 مليار ريال و177.7 مليار ريال على التوالي.
تقوم المصارف بتنظيم وإعادة توازن أحجام وبنيات محافظها الائتمانية إلى آجالها كما تقوم بتحليل قاعدة ودائعها، وقد بحثنا في هذا الأمر باستخدام تحليل ارتباط بسيط، وقد تبين من التحليل أن هناك دليلا إحصائيا مهما على وجود ارتباط قوي جداً بين إجمالي الإقراض المصرفي وإجمالي الودائع.
وتعد نسبة إجمالي الإقراض إلى إجمالي الودائع مقياساً عملياً مهماً من الناحيتين التنظيمية والإشرافية. وتعطي هذه النسبة لمحة خاطفة عن إجمالي المخاطر البنكية في نهاية الفترة، ويمكن أيضاً أن يوفر ذلك مؤشراً لرغبة المصارف في تقديم ائتمان مبني على تقييمها الكلي للمخاطر واستعدادها لتقبل المخاطر أو درجة تفادي المخاطر. هذا وقد اقترحت مؤسسة النقد حداً معيناً لهذه النسبة يبدو أنه 85 في المائة، ولكن هذا الحد لم يتم الالتزام به على نحو صارم حيث أظهرت البيانات بشكل واضح تجاوزات متكررة وعدم التقيد بالحد المشار إليه.
وتبلغ النسبة حالياً كما في يونيو الماضي 81 في المائة وهي أدنى من الحد الرسمي وقد بدأت تنخفض بصورة مستمرة منذ شهر فبراير الماضي. وبلغ متوسط هذه النسبة منذ بداية العام الجاري 84 في المائة مقارنة مع المتوسط المسجل لعام 2008م الذي بلغ 88 في المائة. وهناك حقيقة أخرى وثيقة الصلة بهذا الموضوع تتمثل في ارتفاع الإقراض البنكي بنسبة 0.4 في المائة اعتبارا من بداية هذا العام وبنسبة 5.3 في المائة للعام حتى تاريخه، بينما ارتفع إجمالي الودائع بنسبة 8.4 في المائة منذ بداية هذا العام وبنسبة 17 في المائة للعام حتى تاريخه.
وعند الربط بين هذه الحقائق الأخيرة واتجاه الانخفاض على أساس شهري لنسبة الإقراض إلى الودائع، يمكننا استنتاج أن البنوك قد التزمت جانب الحذر بدرجة كبيرة وأنها بطوعها أو رغماً عنها قد رفعت مستوى تفاديها للمخاطر.
إن إلقاء الضوء على القروض المصرفية الممنوحة حسب النشاط الاقتصادي يوضح أن معظم هذا الإقراض المصرفي يتم تخصيصه للنشاطات الاقتصادية التي تعتمد بشكل أساسي على التسهيلات الائتمانية قصيرة الأجل مثل حدود الائتمان المتجددة وخطابات الاعتماد.
ويلاحظ أن التجارة وحدها تستحوذ على 23.7 في المائة من الائتمان المصرفي. أما النشاطات الاقتصادية الأخرى التي تحتاج إلى تمويل طويل الأجل مثل الصناعات التحويلية، البناء والتشييد، الاتصالات، التعدين، الكهرباء، الماء والخدمات الصحية، فإنها لا تستطيع (أو تستطيع بالكاد) تأمين احتياجاتها من التمويل عن طريق البنوك. ومما يدعو للعجب أن القطاعات المذكورة تسهم مجتمعة بنحو 73 في المائة من دخلنا القومي (الناتج المحلي الإجمالي في عام 2008 بالأسعار الجارية) ومع ذلك، فإن حصتها من الائتمان المصرفي تكون هامشية في أحسن الأحوال.
بدائل الحصول على تمويل طويل الأجل
وتتمثل السبل البديلة الأخرى للحصول على تمويل طويل الأجل لهذه النشاطات الاقتصادية في عدة طرق:
- المؤسسات المالية والصناديق الحكومية وشبه الحكومية مثل صندوق التنمية الصناعية السعودي وصندوق الاستثمارات العامة. وتوفر هذه المؤسسات مصدراً جيداً للتمويل طويل الأجل بشروط مناسبة، ولكن مثل هذا التمويل لا يكون متاحاً بسهولة في جميع الأوقات أو عندما تكون هناك حاجة ماسة له.
- التمويل عن طريق الأسهم من خلال طرح الأسهم العادية للاكتتاب العام. وعلى الرغم من أن هذا الخيار غير متاح للمؤسسات صغيرة ومتوسطة الحجم نظراً لأنه يتطلب إدراج الشركة في سوق الأسهم، كما أن التمويل عن طريق الأسهم يكون في أغلب الأحيان أكثر تكلفة من التمويل بالدين. وتتسم عملية التمويل بالأسهم بأنها كثيرة المتطلبات القانونية وحساسة من حيث الوقت، لأنها تتطلب التحرك السريع.
- التمويل بالدين من خلال إصدار سندات/ صكوك قد تكون بآجال مختلفة. ومن الواضح أن هذا الخيار إما أن يكون غير متاح حالياً للمؤسسات الصغيرة أو لا يوجد سوق مكتملة له. وعلى كل، هناك حاجة ملحة لخطوات جادة لدفع هذه الشريحة المهمة من سوق المال إلى الأمام.
وهنا لا بد أن يتساءل المرء عن أسباب التركيز قصير الأجل للقروض المصرفية، وما إذا كانت المصارف السعودية قد أسهمت حقاً في تعرض قطاع الشركات السعودية لمخاطرة عدم التوافق بين الأصول والمطلوبات، الأمر الذي جرجر هذه الشركات إلى الدخول في أزمة السيولة. وفي هذا الخصوص، فإن المسألة المهمة التي يجب تناولها هي: ما إذا كانت الشركات السعودية تمول أصولها طويلة الأجل (الاستثمارات) عن طريق التسهيلات الائتمانية قصيرة الأجل من المصارف. وهذا بدوره يعني أن أي انقطاع لتدفق الأموال من هذه التسهيلات الائتمانية قصيرة الأجل سيخلق مشكلات كبيرة جداً للشركات. وللوصول إلى دليل قاطع في هذا الصدد، يجب إخضاع الميزانيات العمومية وبنية الأصول/المطلوبات الخاصة بهذه الشركات إلى دراسة دقيقة.
مقابل التحليل والمؤشرات أعلاه، ما هي التدابير أو المبادرات القابلة للتنفيذ التي يجب القيام بها أو المتاحة لصناع السياسات والمسؤولين الحكوميين والمسؤولين من الجهات الإشرافية لتخفيف الآثار التي سببها الشح في عمليات الإقراض للقطاع الخاص، خصوصاً في جانب القروض طويلة الأجل، ومن ثم البحث عن مخرج من هذا الوضع غير الملائم الذي يعاني منه قطاع الشركات السعودي؟ وبالطبع هذا سؤال كبير يصعب الإجابة عليه في هذا الحيز المحدود. إنه بالأحرى يحتاج إلى دراسة شاملة لجميع أطراف المعادلة.
علينا أن نعترف أن تطوير سوق الدين المحلي ليس بالأمر السهل لكنه ليس مستحيلاً، خصوصاً على المدى القصير، فهناك حواجز بنيوية واجتماعية قد تؤدي إلى تأخير تطوره. وعند تناول موضوع توسعة القاعدة طويلة الأجل للودائع البنكية، الذي يمكن أن يسهم بدرجة كبيرة في تقديم القروض طويلة الأجل، تخطر على الذهن عدة خيارات منها:
أولاً: يمكن أن تعمل البنوك نفسها على تشجيع العملاء (في الأعم عملاء أفراد) على أنواع طويلة الأجل من الودائع مثل الودائع لأجل طويل والودائع الادخارية. ويتطلب هذا من البنوك تطوير أنواع جديدة وربما مبتكرة من الودائع والمنتجات الادخارية تناسب احتياجات عملائها، كما يتطلب منها أيضاً تعزيز أنشطتها التسويقية والقيام بتنظيم الفعاليات التعليمية والاجتماعية والمشاركة فيها.
ثانياً : لدى المؤسسة العامة لمعاشات التقاعد والمؤسسة العامة للتأمينات الاجتماعية موارد مالية ضخمة طويلة الأجل بطبيعتها. والتقليد السائد هو أن تودع هاتان المؤسستان احتياطياتهما لدى مؤسسة النقد العربي السعودي بصرف النظر عن الغرض منها. وطبقاً للبيانات الأخيرة، بلغت ودائع المؤسسة العامة لمعاشات التقاعد والمؤسسة العامة للتأمينات الاجتماعية لدى مؤسسة النقد العربي السعودي 445.4 مليار ريال و 435.8 مليار ريال على التوالي في الربعين الأولين من عام 2009م.
وقد نمت هذه الودائع في المتوسط بنسبة 7 في المائة سنوياً خلال الفترة 2004- 2008م. وتعد ودائع صناديق التنمية لدى مؤسسة النقد ضخمة أيضاً، حيث بلغت نحو 118.9 مليار ريال في نهاية الربع الثاني من هذا العام وبلغت نسبة نموها 6 في المائة سنوياً خلال الفترة 2004- 2008م. والسؤال الذي يطرح نفسه هو: لماذا لا تقوم هذه المؤسسات العامة بإعادة تخصيص جزء من مواردها المالية الضخمة للاستثمار في البنوك المحلية في شكل ودائع طويلة الأجل؟ وبهذا العمل يمكنها تحقيق توازن كلي أفضل للمخاطر/ العائد على استثماراتها، دعك عن الإضافة الكبيرة المتمثلة في دعمها لمصادر التمويل طويلة الأجل للبنوك وبالتالي تعزيز قدراتها للقيام بالإقراض طويل الأجل.
ثالثاً: وفقاً لأحدث البيانات بلغت ودائع الحكومة المركزية والجهات والمؤسسات الحكومية لدى مؤسسة النقد بنهاية الربع الثاني من عام 2009م نحو 899.5 مليار ريال، وقد نمت هذه الودائع بصورة كبيرة، حيث بلغت نسبة نموها 82 في المائة سنوياً خلال الفترة 2004- 2008م. وتشمل هذه الودائع ودائع المؤسسة العامة للتقاعد، المؤسسة العامة للتأمينات الاجتماعية وصناديق التنمية. لكن رغم ذلك، فإن ما يخص الدولة من هذه الاحتياطيات مبلغ كبير، يمكن توجيه جزء منه إلى ودائع طويلة الأجل لدى البنوك المحلية.
وفي الواقع، سيمهد هذا الأمر لفعالية ومراقبة حكومية أفضل لاستخدامات الأموال العامة. وسيؤدي بالتالي إلى تخفيض التشوهات الاقتصادية عن طريق التخلص من بعض مؤسسات القطاع العام المالية مثل صندوق الاستثمارات العامة، صندوق التنمية الصناعية السعودي وصناديق التنمية الأخرى التي ترعاها الدولة