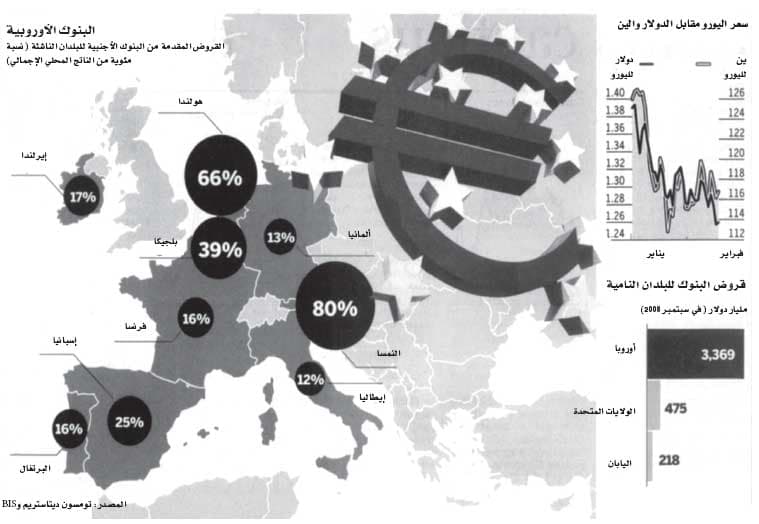
من المرجح أن تعاني بنوك منطقة اليورو أكثر من نظيراتها في الولايات المتحدة واليابان.
حيثما يحدث الانفجار المقبل للأسواق الناشئة، فإن اليورو هو الذي يقف في خط النار. لقد تراجع اليورو إلى أدنى مستوى له حتى الآن مقابل الدولار – وانخفض بنسبة 22 في المائة عن أعلى مستوى له في تموز (يوليو) الذي وصلت فيه قيمته إلى 1.2544 دولار – وذلك بسبب تزايد المخاوف بشأن انكشاف بنوك منطقة اليورو والتباطؤ الحاد في الأسواق الناشئة في أوروبا الشرقية.
لكن بينما يتركز قلق المستثمرين في الوقت الراهن على هنجاريا وبولندا وجمهورية التشيك، فإن اليورو بدوره أكثر انكشافاً من أية عملة أخرى لحدوث تباطؤ في الأسواق الناشئة في سائر أنحاء العالم.
وبينما تأتي نسبة 90 في المائة من القروض التي تقدم لأوروبا الوسطى والشرقية من بنوك في منطقة اليورو، فإن نحو ثلاثة أرباع القروض البنكية التي تقدم للاقتصادات الناشئة في سائر أنحاء العالم تأتي هي الأخرى من المنطقة، وفقاً لآخر الإحصائيات الصادرة عن بنك التسويات الدولية.
وبحسب بول ميجيسي من بنك جيه بي مورجان: "هذا الخلل الحاد في الانكشاف يؤكد وجهة نظر السوق التي تقول إن أي حادث يقع في الأسواق الناشئة سيلحق بالبنوك الأوروبية ضرراً أكبر بكثير من الضرر الذي يلحقه بالبنوك الأمريكية أو اليابانية".
فمن بين القروض التي قدمتها البنوك الأجنبية للبلدان النامية في سائر أنحاء العالم، والبالغة 4.593 مليار دولار، قدمت بنوك منطقة اليورو 3.369 مليار دولار، أو ما نسبته 73.4 في المائة، مقارنة بـ 10.3 في المائة من الولايات المتحدة و4.8 في المائة من اليابان.
وتبلغ نسبة تعرض بنوك منطقة اليورو للقروض المقدمة للأسواق الناشئة 18.8 في المائة من الناتج المحلي الإجمالي، مقارنة بـ 3.4 في المائة للولايات المتحدة و5 في المائة لليابان.
وتعتبر النمسا الأكثر تعرضاً من بين بلدان منطقة اليورو، إذ تشكل نسبة القروض المقدمة منها للأسواق الناشئة ومعظمها في أوروبا الشرقية، ما نسبته 79.6 في المائة من الناتج المحلي الإجمالي، تليها هولندا التي يعتبر تعرضها الأكثر تنوعاً في المنطقة، إذ تشكل قروضها للأسواق الناشئة 66.4 في المائة من دخلها المحلي الإجمالي.
وتعتبر إسبانيا أكبر مقرض واحد لاقتصادات الأسواق الناشئة في أمريكا اللاتينية، إذ تقدم لها ثلث جميع القروض التي تحصل عليها تلك المنطقة.
ويقول ميجيسي إنه بينما لا توفر بيانات الإقراض ملخصاً شاملاً للروابط المالية بين عملات البلدان النامية وعملات البلدان المتقدمة، إلا أنها ينبغي أن تكون مفيدة، خاصة وأن تركيز المخاوف المالية يتحول بصورة غير متوقعة من بلد ناشئ إلى آخر.
ويضيف: "إذا أخذنا في الاعتبار البنوك واقعة في بؤرة الأزمة، فإن حجم وموقع تعرض القروض البنكية لاقتصادات الأسواق الناشئة يعتبر أهم مكون لهذه الروابط، وبالتالي فإنه العامل الذي يرجح أن يؤثر على كيفية رد أسعار تحويل العملات الرئيسية على أي تراجع آخر في أحوال الأسواق الناشئة".
ويقول ستيف بارو، من ستاندر بانك، إن هذه البيانات ينبغي أن تحذر المستثمرين مباشرة من حقيقة أن المشاكل الاقتصادية العالمية، خاصة في البلدان النامية، يمكن أن تكون شديدة الوطأة على بنوك منطقة اليورو وعلى اليورو.
ويضيف أنه في ضوء الانكشافات الدولية الكبيرة لبنوك منطقة اليورو، فإن اليورو سيتعرض للخطر إذا أحدثت عمليات خفض قيمة العملات والحالات المحتملة للتأخر عن السداد في المناطق الناشئة ضرراً في السوق. فعندما خفضت المكسيك قيمة عملتها عام 1994، لحق ضرر كبير بالبنوك الأمريكية وانخفضت قيمة الدولار.
ويقول بارو: "يمكننا القول إن الأمور مختلفة جداً اليوم وإن جميع البنوك في حالة من الفوضى، وبالتالي فإن قدرة سوق العملات على تمييز الرابحين من الخاسرين صعبة جداً".
ويتابع: "لكننا نعتقد أن السوق ستكون قادرة على التمييز بين مشاكل البنوك في الولايات المتحدة والمملكة المتحدة، والتي يغلب عليها الطابع المحلي، وبالتالي يمكن معالجتها عن طريق الإجراءات التي تتخذها الحكومة والبنك المركزي، وبين الضغوط التي تواجهها منطقة اليورو التي لديها حساسية أكبر إزاء التطورات التي تحدث في الأسواق الناشئة".
وأخذت هذه الضغوط بالظهور، إذ بدأت تكلفة التأمين على الدين الحكومي من خلال مبادلات التخلف عن السداد الائتمان الارتفاع في أوروبا.
وفي الواقع، يقول المحللون إن مشاعر المستثمرين تجاه أوروبا هي الآن في أدنى مستوى لها منذ بلغت الأزمة المالية ذروتها في تشرين الأول (أكتوبر) الماضي.
إن تكلفة التأمين على الدين الحكومي مرتفعة ليس بالنسبة لبلدان أوروبا الشرقية والبلدان الواقعة حول منطقة اليورو، مثل اليونان وإيرلندا فحسب، بل هي في ارتفاع الآن بالنسبة لبلدان في قلب منطقة اليورو، مثل فرنسا وألمانيا.
ويقول سايمون ديريك في بنك نيويورك ميلون إنه ربما كان هذا هي المقياس الحقيقي لتعكر الحالة المزاجية تجاه أوروبا.
إن كلفة مبادلات التخلف عن السداد بالنسبة للدين السيادي الفرنسي الآن 81 نقطة أساس، مقارنة بـ 48 نقطة أساس في 28 تشرين الأول (أكتوبر) الماضي، عندما كانت الأزمة المالية في ذروتها. وعلى نحو مشابه، فإن التكلفة الموازية بالنسبة لألمانيا 76.5 نقطة أساس في الوقت الحالي، مقارنة بـ 32 نقطة أساس قبل ثلاثة أشهر ونصف.
ووفقا لديريك، إذا تراجعت مشاعر المستثمرين إلى المستويات التي شهدناها إبان الأزمة في أيلول (سبتمبر) وتشرين الأول (أكتوبر) الماضيين، فمن المفيد النظر إلى الكيفية التي تصرفت بها الأسواق في ذلك الوقت.
وأضاف: "التراجع الحاد للمشاعر في أوروبا الشرقية الذي ظهر اعتباراً من السادس من تشرين الأول (أكتوبر) ووصل ذروته في 28 من الشهر نفسه، تسبب في انهيار اليورو بنحو 10 في المائة".