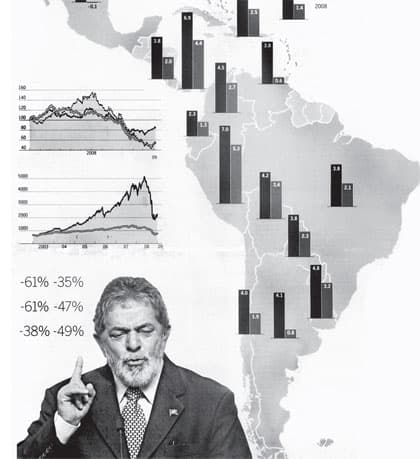
حتى بضعة أشهر خلت عندما أنشبت الفوضى المالية والاقتصادية أظفارها في البلدان الصناعية كانت أمريكا اللاتينية في قمة التفاؤل من أنها ستتجنب الأسوأ. "الناس يسألونني عن الأزمة فأجيبهم : اذهبوا واسألوا بوش."هذا ما قاله الرئيس البرازيلي لولا دا سيلفا عن نظيرة الأمريكي في أوائل شهر أيلول (سبتمبر). "إنها أزمته وليست أزمتي".
إن الأزمة الآن أزمة لولا دا سيلفا. ذلك أن الإنتاج الصناعي في البرازيل انخفض بنسبة 6.2 في المائة في السنة حتى شهر تشرين الثاني (نوفمبر)، حسب الأرقام التي تم إعلانها في مطلع الشهر الحالي. وهو أشد تراجع في الناتج منذ شهر كانون الأول (ديسمبر) 2001.
تسببت الأزمة في إلحاق دمار واسع النطاق للثروة عبر القارة. ووفقاً لحسابات كلوديو لوزر، وهو رئيس أسبق من نصف الكرة الغربي لصندوق النقد الدولي، تآكلت 40 في المائة من الثروة المالية لأمريكا اللاتينية في أول 11 شهراً من عام 2008، وذلك عبر تراجع أسواق الأسهم وغيرها من الموجودات وعبر انخفاض قيام العملات. وتقدر تلك الخسارة بمبلغ 2,200 مليار دولار ( 1,440 مليار جنيه استرليني، 1,610 مليارات يورو)، ويمكن لهذه الخسارة وحدها أن تخفض الإنفاق بنسبة 5 في المائة في العام المقبل وفقاً لتقديراته.
يأتي على رأس تلك الخسائر، حدوث تقلص حاد في تدفق الائتمان على القارة من الخارج، لأن الكثير من هذا التدفق يعتمد على تصدير المواد الخام، ولذلك تعرضت المنطقة لانهيار في أسعار السلع. إن تردي معدلات التبادل التجاري- أي أسعار الصادرات مقسمة على أسعار الواردات – يمكن أن يكون له تأثير أشد من تأثير أزمة الائتمان، كما يشير لوزر الذي يعمل الآن لدى مؤسسة إنتر أميركا دايلوج التي يوجد مقرها في واشنطن. يقول لوزر: " إن حقيقة أن معدلات التبادل التجاري تعمل بهذا القدر ضد اقتصادات بلدان أمريكا اللاتينية على صعيد الزراعة، والمعادن والنفط ستلحق ضرراً كبيراً بالمنطقة".
يجري حالياً تخفيض التوقعات الخاصة بالنمو. إذ يتوقع خبراء الاقتصاد عموماً أن يرتفع الناتج المحلي الإجمالي في المنطقة بنسبة 1.4 في المائة فقط في هذا العام، ويتوقع أن يكون النمو سالباً قليلاً في المكسيك. إن ميزان المخاطر يميل إلى الجانب النزولي بشدة. ففي أحسن الحالات، سيتوقف التقدم الاقتصادي لـ 570 مليون شخص، وسيكون الفقراء أكثر المتأثرين بذلك، وفقاً لما تقوله المفوضية الاقتصادية لأمريكا اللاتينية ومنطقة حوض البحر الكاريبي، وهي منظمة متفرعة عن الأمم المتحدة.
لكن الزعيم البرازيلي لم يكن الشخص الوحيد الذي كان يشعر بالرضا عن نفسه. ذلك أن الدروس القاسية التي تم تعلمها من الأزمات المالية السابقة شجعت صانعي السياسات في أمريكا اللاتينية على توخي الحذر. فقد قام العديد من الحكومات بخفض الاقتراض الخارجي من قبل القطاع العام والقطاع الخاص. وقد حافظت على نسب دينها متدنية وعومت عملاتها لكي تتجنب الأزمات التي تنتج عن خفض قيمة العملة وبنت احتياطيات بالعملات الأجنبية. وكانت تراقب بنوكها عن كثب، الأمر الذي ساعد على ضمان خلو معظمها من الدين العام الأمريكي.
ونتيجة لذلك، اعتبر العديد من خبراء الاقتصاد والمسؤولين الحكوميين أن المنطقة في مركز أفضل من أي وقت سابق في خمسة عقود للصمود في وجه ضربة شديدة. ولكن أسوأ هزة عالمية في ثلاثة أرباع قرن كشفت عن نقاط الضعف التي كانت تخفيها الأرقام الإجمالية.
كانت إحدى نقاط الضعف هذه في البرازيل والمكسيك تتمثل في عدد من عقود المشتقات المختلفة التي أبرمتها الشركات مع مجموعة من البنوك الاستثمارية. وقد جعلها هذا تتدافع لتأمين الدولارات، الأمر الذي تسبب في انخفاض قيمة الريال البرازيلي والبيزو المكسيكي في شهر تشرين الأول (أكتوبر). يقول جوليرمو أورتيز، محافظ البنك المركزي المكسيكي: "المفارقة هي أن ذلك حدث من جانب الشركات، لأننا كنا نراقب البنوك عن كثب."
إن البلدان التي لم تتأثر حتى الآن بأزمة الائتمان هي البلدان التي لم تكن لها علاقة بأسواق المال العالمية. ولكن هذه المجموعة التي تضم الإكوادور، وفنزويلا والأرجنتين لن تتجنب الانكماش.
أنفقت حكومات هذه البلدان بسخاء أثناء طفرة السلع. فقد نعم رئيس فنزويلا اليساري، هوجو شافيز، ورئيس الإكوادور، رفائيل كورّي بأسعار نفط قياسية، كما نعمت الأرجنتين التي تفرض ضرائب على الصادرات الزراعية بالطفرة التي شهدتها أسعار المنتجات الزراعية. ولكن هذه الاقتصادات الثلاثة تعاني أزمة في الوقت الراهن. فخلافاً لحكومة تشيلي وحكومة أو حكومتين أخريين، فإن حكوماتها لا تدخر إلا القليل ليومها الأسود.
ومع تعذر جمع الأموال عبر إصدار سندات الدين، ستضطر هذه الحكومات إلى خفض الإنفاق، الأمر الذي يؤكد الانكماش الاقتصادي: ما يجعلها تتبع سياسة مالية كلاسيكية وفقاً للدورات الاقتصادية. وبالنسبة للإكوادور، فهي واقعة تحت مزيد من الضغط بسبب ارتباط اقتصادها بالدولار، الأمر الذي يعني أنها لا تقدر على إدارة سياسة نقدية مستقلة.
اتخذت الإكوادور والأرجنتين في الآونة الأخيرة إجراءات لتخفيف القيود. فقد أعلنت الإكوادور في الشهر الماضي أنها ستتخلف عن سداد دينها الخارجي للمرة الثانية خلال عقد من الزمن. وقامت الأرجنتين بتأميم صناديق التقاعد الخاصة، وبذلك فإنها تستطيع أن تضع يدها على مزيد من الموارد لسداد ديونها.
لكن من غير الواضح ما إذا كانت الثقة التي تضررت ستفوق في تأثيرها أية مهلة يعطيها ذلك للحكومتين. ذلك أن تأميم صناديق التقاعد الخاصة الذي أعلنت عنه الأرجنتين على سبيل المثال، تبعه هروب بسيط لرأس المال إلى جارتها أوروغواي، مخافة أن تقوم الحكومة كسابقاتها بتأميم الودائع البنكية. إن سجل الأزمات المالية التي تعرضت لها الأرجنتين وحالات التخلف عن سداد الديون تحد من الخيارات المتاحة لها. ذلك أن الناس يفزعون من قيام الحكومات بتخفيض قيمة العملة ويعتبرون أنه أداة عديمة الجدوى لأن التضخم سيذهب بأية فوائد يعود بها.
إن التاريخ لا يحد من الخيارات المتعلقة بالسياسات في الأرجنتين وحدها. ففي كل مكان، توجد شكوك حول مصداقية حكومات أمريكا اللاتينية في مواجهة الركود عبر تخفيف السياسة المالية أو النقدية. وفي الحقيقة، فإن بعض الاقتصاديين يقولون إن التحسينات التي أدخلت على الإدارة الاقتصادية ليست عميقة.
حتى في أوقات الطفرات، فإن النمو الذي كانت تحققه أمريكا اللاتينية لا يضاهي مستويات أفضل الاقتصادات الآسيوية أداء. ويقول هؤلاء الاقتصاديون إن السبب في ذلك هي العقبات الهيكلية- كالاحتكار، والبيروقراطية، وعدم مرونة أسواق العمل – التي لا تقدر الحكومة أو لا ترغب في إزالتها.
حتى تشيلي التي يضرب بها المثل، يوجد لديها نظام قائم على التعديل الآلي تنعكس فيه زيادات الأسعار على الأجور مباشرة. وقد عمل هذا على تغذية التضخم في العام الماضي. وبالنسبة للبرازيل التي تعتبر أكبر اقتصادات المنطقة، يقول سيباستيان إدواردز من جامعة كاليفورنيا في لوس أنجلوس إن المديح يكال للسيد دا سيلفا ببساطة لأنه "ليس شافيز".
وإذا كان هناك من بلد بنى مصداقية له فهو تشيلي. فقد حققت سانتياغو فائضاً مالياً يوازي 6-7 في المائة من الناتج المحلي الإجمالي في السنوات الثلاث الماضية، ولديها مجال في الوقت الحاضر لزيادة الإنفاق العام. ويقول أندريس فيلاسكو، وزير ماليتها إن تشيلي: "في مركز أفضل من البلدان الأخرى ومن تشيلي نفسها في العهود السابقة، لمواجهة فترة الاضطراب والفوضى هذه".
لدى تشيلي والبرازيل أدوات لا تتوافر لدى بعض البلدان الصناعية. فقد تمكنتا من توجيه الائتمان إلى القطاع الخاص من خلال البنوك المملوكة للدولة فيهما. وقد تمكن بنك البرازيل المركزي أيضاً من تحرير مليارات الريالات المتوافرة كاحتياطيات إلزامية لتخفيف مشكلات السيولة التي تعانيها البنوك الصغيرة والمتوسطة.
لكن إذا استمرت الأزمة، فإن مجال المناورة الإضافي القليل هذا لن يكون له شأن يذكر. وحتى البرازيل التي تزيد احتياطياتها العامة من العملات الأجنبية على 200 مليار دولار يمكن أن تتعثر إذا استمرت حالة الجمود الائتماني لمدة طويلة من العام.
يقول خبراء الاقتصاد إن جزءاً من هذه الاحتياطيات لا يمكن التصرف فيه لأنه مخصص لمعاملات العقود الآجلة وعقود التأمين المتقابل – كما أن أكثر من ربع الدين العام البرازيلي الذي يزيد على 600 مليار دولار سيستحق بعد أقل من سنة. ورغم أن الجزء الأكبر من هذا الدين مقوم بالعملة المحلية وليس بالعملات الأجنبية، فإن إمكانية استمرار حاملي السندات البرازيلية من الأجانب في التخلص منها أمر يكسر الظهر.
يقول ريكاردو هوزمام من جامعة هارفارد، إن جزءاً من المشكلة ينبع من الجهود التي تبذلها الولايات المتحدة للتخلص من الأزمة. إذ من المتوقع أن تصدر واشنطن سندات دين قيمتها تريليونات الدولارات لإنقاذ نظامها المالي، وصناعة السيارات لديها وإنعاش اقتصادها. ولكن هذا يعني: " أن الناس ليسوا على استعداد لإقراض أية جهة تقريباً إلا وزارة الخزانة الأمريكية"، الأمر الذي يتسبب في جعل البلدان "حسنة التصرف نوعاً ما" كالبرازيل، وكولومبيا، والمكسيك والبيرو عاجزة عن الحصول على التمويل الخارجي.
يقول جيوليرنو كالفو من جامعة كولومبيا إن هذا يثبت أن الولايات المتحدة تحاول الخروج من استثماراتها الضعيفة في أمريكا اللاتينية والأسواق الصاعدة الأخرى". وهو والأستاذ هوزمام من بين الاقتصاديين الذين يقدرون أن القطاع الخاص في المنطقة بحاجة إلى 250 مليار دولار في هذا العام لسداد الدين المستحق وتقديم الدعم للميزانيات.
قامت البرازيل، وكولومبيا والمكسيك في الأسابيع الأخيرة بطرح إصدارات للسندات، وأوضحت أن الأسواق العالمية ليست ممنوعة عنها. ولكن لم يتضح بعد مدى أهمية ذلك. وإذا لم تتمكن هذه البلدان من جمع المبالغ التي تحتاج إليها، فقد تضطر الحكومات لإتباع سياسات تقوم على فرض قيود على الواردات وعلى رأس المال، والأسوأ من ذلك أن تضطر لاتباع سياسة "أفقر جارك" عن طريق زيادة التعريفات الجمركية والتنافس على خفض قيمة عملاتها، وهي السياسات التي زادت من حدة كساد ثلاثينيات القرن الماضي.
يقول الخبراء الاقتصاديون إنه لتجنب حدوث هذا، ينبغي على صندوق النقد الدولي والمؤسسات المالية الدولية العامة الأخرى- التي تقدم حالياً قروضاً تقل قيمتها كثيراً عن مائة مليار دولار لجميع عملائها من الحكومات في سائر أنحاء العالم – أن تحشد موارد غير مسبوقة. ويحث هؤلاء الخبراء على إنشاء صندوق خاص يمكنه شراء السندات الخاصة والعامة في الأسواق الصاعدة دون إرهاق كاهل المقترضين على النحو الذي كانت تفعله برامج صندوق النقد الدولي التقليدية في الماضي.
كانت بلدان أمريكا اللاتينية كثيراً ما تلجأ مضطرة إلى صندوق النقد الدولي والمنظمات الدولية الأخرى لمساعدتها على التغلب على الأزمات المالية التي كانت من صنع أيديها. ولكن رغم أنه من المرجح أن تحتاج المنطقة إلى هذه المؤسسات مرة أخرى، للتغلب هذه المرة على أزمة نشأت بعيداً عنها، فمن المشكوك فيه أن تكون الآليات أو الموارد الكفيلة بالقيام بهذه المهمة متوافرة.