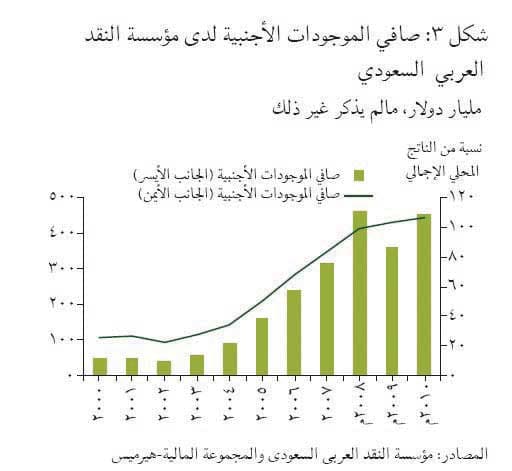
أكد تقرير مصرفي أصدرته المجموعة المالية - هيرميس، أن الضوابط التنظيمية الأكثر تحفظا في السعودية بين القطاعات المصرفية الإقليمية على مستوى الخليج أسهمت في إنقاذ قطاعها المصرفي من تفاقم الأزمة الاقتصادية العالمية الأخيرة ومقاومة تداعياتها، إلى جانب كون هذه الضوابط تتسم بالحسم، كما أن مؤسسة النقد تراقب البنوك من كثب لضمان عدم خوضها في مخاطر جسيمة.
وهو الأمر الذي جعل البنوك السعودية الأقل تأثرا بين بنوك دول مجلس التعاون الخليجي من الأزمة المالية الحالية بفضل تعرضها الضئيل لقطاع العقارات، وانخفاض الرافعة المالية لميزانياتها والتركيز على السوق المحلية، إضافة إلى أن السياسات النقدية المتشددة لـ "ساما" منذ بداية عام 2008 احتوت احتمالات جنوح البنوك في ميزانياتها وأتاحت لها مزيدا من المرونة للتعامل مع صدمات التباطؤ الاقتصادي العالمي وامتصاصه.
كما تشير "هيرميس" إلى أنه لا توجد مؤشرات على تعثر البنوك السعودية هيكليا، حيث إنه بالرغم من تضرر المحافظ الاستثمارية للبنوك، إلا أن مستويات الربحية في معظم البنوك السعودية الكبيرة والمتوسطة لم تتأثر بعد وضع المخصصات الكبيرة مقابل المحافظ الاستثمارية في الربع الرابع من العام الماضي 2008. وعلى الرغم من أن معظم البنوك مطمئنة لجودة موجودات محافظ قروضها، إلا أن "هيرميس" أدخلت ضمن توقعاتها فروضا لمخصصات مرتفعة في ظل التباطؤ الاقتصادي، ومع ذلك لا تزال البنوك تتمتع بما لديها من المخصصات الكافية وسيكون لديها القدرة على امتصاص أي تدهور في جودة الائتمان.
وقالت "هيرميس" في تقريرها الذي حمل عنوان "القطاع المصرفي في السعودية - تفاؤل يشوبه الحذر"، "بدأت الأزمة المالية العالمية في الولايات المتحدة وانتشرت سريعا إلى أرجاء العالم كافة، لتتراجع معدلات النمو الاقتصادي المتوقعة وتتغير طبيعة المخاطر بدرجة كبيرة. وفي حين أنه ليس من المرجح أن تمر البنوك السعودية بهذه المرحلة من التباطؤ الاقتصادي العالمي دون إصابتها ببعض الأضرار، إلا أننا نعتقد أنها تتمتع بمركز جيد يتيح لها مقاومة العاصفة".
ومن المتوقع أن يكون لانخفاض أسعار السلع الأساسية تداعيات مباشرة على قطاعين رئيسيين في الاقتصاد السعودي وهما النفط والبتروكيماويات. كما نعتقد أن الثروات التي تراكمت خلال السنوات القليلة الماضية ضخمة وهي تكفي في رأينا للاحتفاظ ببرنامج الإنفاق الاستثماري الحكومي. وبالرغم من أن الثقة بالقطاع الخاص اهتزت بسبب الانخفاض الكبير في أسعار النفط، إلا أن الحكومة أكدت عزمها على استمرار تحفيزها للاستتثمار. وقد جاء في الموازنة السعودية التي أعلنت في كانون الأول (ديسمبر) 2008 ارتفاعا بنسبة 16 في المائة في الإنفاق الحكومي.
البنوك تتمتع بوجود راسخ
وقالت المجموعة المالية " إنه من دواعي تفاؤلنا أن الموارد الحكومية لم تستخدم لإنقاذ القطاع المصرفي الذي نعتقد أنه يتمتع بوجود راسخ حيث لا تمثل السيولة أي مشكلة له، فضلا عن أن معدلات كفاية رأس المال جيدة وسيولة الميزانيات تتحسن، وهو ما تعكسه معدلات القروض إلى الودائع، كما أن التعرض للمخاطر هو في الحدود المعقولة. وحتى بعد المخصصات الكبيرة التي وضعت مقابل المحافظ الاستثمارية في الربع الرابع من عام 2008، فإن مستويات الربحية في القطاع المصرفي لم تتأثر".
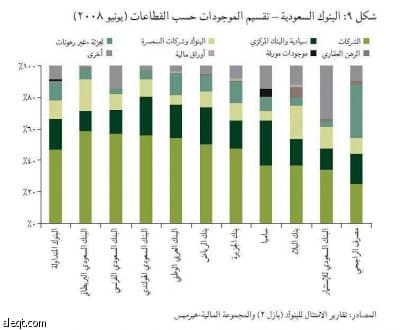
وعلى الرغم من وجود مخاطر ناجمة عن احتمالات زيادة مخصصات الائتمان مع التباطؤ الاقتصادي، إلا أننا نعتقد أن هذه المخاطر لا تدعو للقلق إلا في الأجل المتوسط. وقد تم توزيع تعرض البنوك لكافة الموجودات بشكل جيد، إذ لا يكاد يوجد تعرض للاستثمارات في قطاع العقارات والإنشاءات ومواد البناء التي لا تزيد على 8 في المائة من محفظة قروض القطاع المصرفي، كما تمثل قروض الرهن العقاري أقل من 1 في المائة، إلا أن قروض المستهلك تمثل جزءا أكبر نسبيا بلغ 25 في المائة. ومع ذلك، فإن أغلبية هذه القروض هي لمواطنين سعوديين، وطبقا للبنوك، فإن أكثر من 80 في المائة من هذه القروض مضمونة بالمرتبات الشهرية، إضافة إلى أن محفظة قروض المستهلك تعد معقولة في رأينا، إذ إنها قاومت ضغوط انهيار بورصة الأوراق المالية في عام 2006.
#2#
لا مخاطر متعلقة بالنظام
عندما بلغ الذعر أقصى مداه في أسواق المال العالمية، كان لدى مؤسسة النقد العربي السعودي من الأدوات ما يجعلها تؤمن مخاوف البنوك من مشكلة السيولة. إلا أن انخفاض أسعار الأسهم واتساع نطاق تعثر سداد الائتمان وانهيار منتجات الاستثمارات المركبة SIV أدى إلى تآكل القيمة الاستثمارية للموجودات التي تملكها البنوك. وتعد الرافعة المالية في ميزانيات البنوك منخفضة نسبيا ولن تحل آجال استحقاق القروض بالعملات الأجنبية إلا بعد ستة أشهر من الآن. ومع ذلك، تظل البنوك السعودية ممولة إلى حد كبير بواسطة الودائع، ويمثل الإقراض بالعملات الأجنبية أقل من 3 في المائة من محفظة المطلوبات. وفي رأينا أنه تمت معالجة مخاطر المحافظ الاستثمارية إلى حد كبير بعد أن وضعت البنوك مخصصات كبيرة لها، وقد تكون المرحلة المقبلة هي ارتفاع مخاطر الائتمان. وعلى حين لا توجد مخاطر على النظام المصرفي، إلا أننا نتوقع أن التباطؤ الاقتصادي سيؤدي إلى بعض التدهور في جودة الموجودات، ومن ثم فقد أدخلنا في حساباتنا فروضا بزيادة المخصصات خلال عامي 2010و2009.
تباطؤ نمو القروض
بعد عامين من النشاط القوي، فإننا نرجح تباطؤ نمو القروض في عام 2009 ونرى رجوع ذلك إلى تضافر عدة عوامل، من أبرزها: إعادة ترتيب أولويات المشاريع، تقليص الطموحات الكبيرة للقطاع الخاص على الأقل في الأجل القصير، ومعدلات كفاية رأس المال تؤدي إلى كبح التوسعات خاصة في البنوك متوسطة الحجم.
كما أن الحكومة تعمل من جهتها على ضمان توفير متطلبات تمويل المشاريع، ففي الشهرين الماضيين أعلنت بعض المؤسسات التابعة للحكومة زيادة مساهماتها في تمويل المشاريع الكبيرة للبنية التحتية والصناعية ذات الأولوية المرتفعة أو التي دخلت في مراحل متقدمة من التنفيذ. ففي 3 كانون الثاني (يناير) الماضي أعلن الصندوق السعودي لتمويل الصناعة أنه وقع اتفاقية لمنح ملياري ريال لشركة كيان للبتروكيماويات وهي إحدى شركات الشركة السعودية للصناعات الأساسية "سابك" وهذا القرض هو جزء من مستلزمات التمويل للشركة لإقامة مجمع جديد للبتروكيماويات في الجبيل. وفي 28 من الشهر نفسه أعلن الصندوق العام للاستثمار (الذراع الاستثمارية للحكومة) أنه قام برفع سقف القروض إلى 40 في المائة من التكلفة الاستثمارية للمشاريع من 30 في المائة.
كما أبدت الحكومة مؤشرات على زيادة مساهمتها في بنود تكلفة المشاريع بالعملات الأجنبية. حيث أوضحت مناقشاتنا مع البنوك أن الحكومة أعربت عن نيتها لزيادة المساهمة في المشاريع بالعملات الأجنبية إلى 20 في المائة من التكلفة الاستثمارية بالعملة الأجنبية بدلا من 10 في المائة. وهذا في رأينا مؤشر على نية الحكومة للإسراع في تنفيذ المشاريع ذات الأولوية المتقدمة التي من المتوقع أن تستمر كما كان مخططا لها.
وأضافت "الواقع أن استمرار برنامج الإنفاق الاستثماري الحكومي سيكون له أثر ايجابي على الصناعات التكميلية وعلى إبقاء شهية القطاع الخاص مفتوحة على طلب الائتمان ولو بمعدلات أبطأ، كما نتوقع إعادة ترتيب أولويات الخطة الاستثمارية في الحكومة والقطاع الخاص، وأن يذهب جزء كبير من الإنفاق إلى مشاريع البنية التحتية، بينما سيتم تأجيل المشاريع الأكثر طموحا على الأقل في الوقت الحالي. كما أن النمو الأبطأ للقروض سيتيح فرصة لالتقاط الأنفاس لتعزيز الودائع لدى البنوك وعودة الأرباح إلى الارتفاع لتحسين معدلات كفاية رأس المال".
#3#
التقييم والتوصيات
وترى "هيرميس" أن أداء القطاع المصرفي جيد بدرجة معقولة، إذ انخفض بنحو 23 في المائة منذ بداية تشرين الأول (أكتوبر) 2008 مقارنة بانخفاض مؤشر TASI بنسبة 26 في المائة. وفيما يتعلق بالعوامل المحفزة للأداء في الأجل القصير، فإنها تتوقع أن تعيد نتائج الربع الأول من عام 2009 بعض الثقة لدى المستثمرين. وأضافت "على الرغم من اعتقادنا أن نمو القروض في القطاع عموما لن يكون كبيرا، إلا أن تحسن صافي دخل العمولات (نتيجة إعادة تسعير القروض وانخفاض تكلفة التمويل) وعدم وقوع خسائر في القيم السوقية للاستثمارات سيكون بمثابة عوامل محفزة على الأداء. وتعد مضاعفات تقييم البنوك السعودية مرتفعة على أساس كل من مضاعف الربحية ومضاعف القيمة الدفترية مقارنة بالبنوك الإقليمية المناظرة، إلا أن عوائد حقوق الملكية أفضل من البنوك الإقليمية باستثناء قطر ومصر".
كما ترى المجموعة المالية أن مضاعفات التقييم المرتفعة تعكس الوضع المستقر حتى الآن للقطاع المصرفي السعودي حيث لم توجد مؤشرات على مخاطر هيكلية، كما أن القروض موزعة جيدا على القطاعات الاقتصادية ودرجة التعرض لقطاع العقارات والإنشاءات ومواد البناء ضئيل، وتم الانتهاء من علاج مشكلات المحافظ الاستثمارية بإعادة تقييمها حسب السوق. متوقعة نموا بطيئا للميزانيات في الوقت الراهن وأن يظل الفارق تحت ضغوط وزيادة مخصصات الائتمان. كما خفضت تقديراتها بما يراوح بين 20و 30 في المائة لمعظم البنوك، فيما رفعت تقديرها لتكلفة حقوق الملكية بما يراوح بين 200و 225 نقطة أساس لندخل في الحسبان زيادة تجنب المخاطر، وهذا أدى إلى انخفاض القيمة العادلة.
البنوك السعودية الأقوى في المنطقة
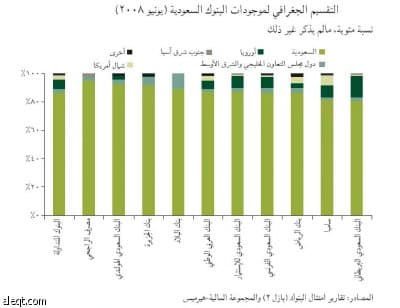
وتعتقد "هيرميس" أن الفرص المتاحة للبنوك السعودية تصدر عن مركزها القوي وتركيز أنشطتها على السوق المحلية، فضلا عن إمكانات تحقيق نمو حتى في ظل المناخ الاقتصادي العالمي السائد حاليا. وأضافت "لقد أعلنت البنوك أخيرا عن نتائج الربع الرابع من عام 2008، حيث وجدنا أنه تمت معالجة بعض المشكلات التي كانت تسبب القلق، فلم تعد السيولة مشكلة وتتمتع الميزانيات بقاعدة متينة، كما تم الانتهاء من تخفيض قيمة الاستثمارات". وعلى عكس البنوك المناظرة في المنطقة وفي الدول المتقدمة، فإن البنوك السعودية لم تكن بحاجة لدعم الحكومة أو ضخ حقوق ملكية جديدة. وفي حين تدخلت الهيئات الحكومية بضخ ودائع في الجهاز المصرفي، إلا أن هذا لم يكن دون مقابل، حيث تدفع البنوك لهذه الودائع أسعار عوائد حسب السائد في السوق.
هل تكون مخاطر الائتمان هي المرحلة المقبلة ؟
وقالت المجموعة المالية "بعد الارتفاع الكبير في نمو الائتمان خلال العامين الماضيين نتيجة ارتفاع الطلب على الائتمان من قطاع الشركات، فإن التباطؤ الاقتصادي الذي جاء بعد ذلك زاد من مخاطر ارتفاع الديون المتعثرة. وعلى حين نعتقد أنه توجد بعض المخاطر من التعثر في السداد، إلا أن ذلك سيكون محدودا كما أن الحكومة قد تتدخل لإنقاذ الموقف. وفي رأينا أن قطاع الشركات يتمتع بحيوية كافية تمكنه من تحمل ومجابهة المرحلة المقبلة، إلا أننا أدخلنا ضمن توقعاتنا فروضا بزيادة المخصصات في البنوك المقيدة بالبورصة وذلك من باب الحذر والحيطة". كما تعتقد أن أي تعثر في السداد قد يبلغ الذروة في الفترة ما بين عامي 2009و 2010. وعلى صعيد قروض المستهلك، أشارت "هيرميس" إلى أنها لا تتوقع وجود حالات تعثر على نطاق واسع، إذ إن البنوك استطاعت مقاومة انهيار سوق الأوراق المالية في عام 2006 عن طريق الضمانات التي كانت متوافرة لديها من كشوف المرتبات المحولة إليها. من جهة أخرى، فإن قروض البنوك لقطاع الإنشاءات ومواد البناء، فضلا عن قروض الرهن العقاري محدودة نسبيا مقارنة بالبنوك الإقليمية المناظرة. وقد بدأ تزايد أنشطة القطاع العقاري أخيرا في السعودية، الأمر الذي يفسر درجة التعرض الضئيلة من جانب البنوك السعودية لهذا القطاع. وبالرغم من أن أسعار أسهم الشركات العقارية شهدت حركة تصحيح خلال الأشهر الأربعة الماضية، إلا أن هذا التصحيح كان محدودا مقارنة بدول المنطقة.