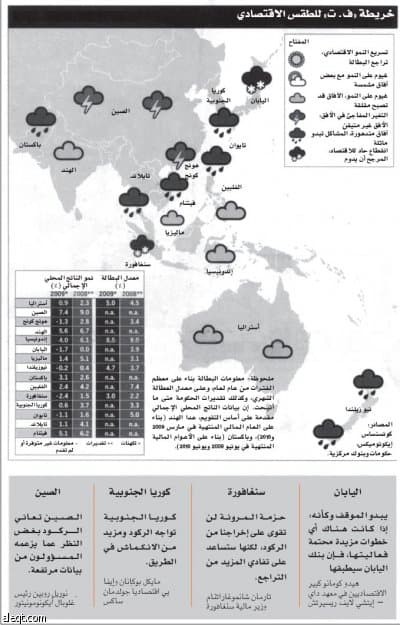
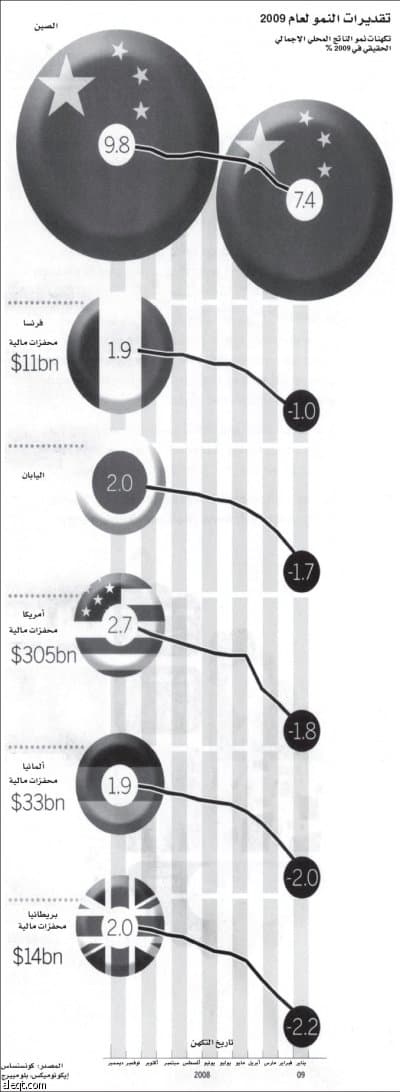
رؤيتنا لكيفية إنقاذ الاقتصاد العالمي تمضي بشيء مشابه لأن تكون البنوك مستقرة، كما أن الطلب المتراجع يرد عليه بتخفيض معدلات الفائدة، وبارتفاع الإنفاق العام. وعندها يحل المستهلكون الآسيويون محل المتسوقين الغربيين، بحيث يعملون كجسر لرخاء جديد.
إن آسيا بلاد تخمات الإدخار، أي أنها الوجه الآخر لعجوزات الولايات المتحدة، وأوروبا. ويتوقع ان يبلغ فائض الميزان الجاري في الصين هذا العام، ما نسبته 10 في المائة من الناتج المحلي الإجمالي. ويتسبب "التلاعب" بسعر العملة الصينية في الكثير من هذا الفائض. ومن الأمور التي تساعد كذلك على زيادة الادخار في آسيا أن حساباتها الرأسمالية أقل انفتاحاً، كما أن سكانها أكثر شباباً، إضافة إلى ضعف شبكات الأمان الاجتماعي فيها. والأكثر من ذلك هو أن الأزمة المالية الآسيوية (1997-1998)، التي شهدت عجوزات لدى معظم الدول الآسيوية إزاء العالم الخارجي، أدت إلى جعل الحكومات الآسيوية تشعر بالرعب. وفي المقابل نجد أن احتياطيات الدول الآسيوية من العملات الصعبة، باستثناء اليابان وأستراليا ونيوزيلندا، تزيد الآن على أربعة آلاف مليار دولار.
#2#
يتوقع النظام العالمي الجديد زيادة في الاستهلاك الآسيوي من خلال إنفاق بعض هذه الاحتياطيات، حيث إن السماح بارتفاع قيم العملات يمكن أن يزيد الواردات. غير أن ذلك يتطلب تغييرات أكبر في السياسات الخاصة بذلك، بحيث تعمل على زيادة الوظائف في قطاعات الخدمات، بدلاً من التركيز المعتاد على الصناعات التي تخدم التصدير.
إن وجود عملة أقوى يعني أن يشتري وونج (أي مواطن آسيوي) سيارات وأجهزة تلفزيون أمريكية، كما أنه يمكن أن يعني كذلك شراء الشركات الآسيوية للنشاطات العملية التي تصنع ذلك. وعلينا أن نتذكر فورة الشراء اليابانية حين اشترى اليابانيون مركز روكفلر، ولوحات فان جوخ، وما أدى إليه ذلك من عداء. كما أن الصين واجهت مثل هذه المشاعر، حين حاولت شركة النفط الوطنية الصينية العملاقة شراء شركة يوناكال عام 2005. وعلى الرغم من أنه تم الترحيب بالاستثمارات الصينية الحديثة في مجال الخدمات المالية في الغرب، إلا أن ذلك جاء في شكل شراء حصص، وليس استيلاءً شرائياً على مؤسسات بأكملها.
وتم على إثر ذلك توجيه الانتقادات المحلية إلى أداء الأسهم. وسيطلب المشترون الصينيون في المرة المقبلة فرصة عادلة ومتساوية للشراء في الأسواق الأمريكية، سواء كانوا من المستهلكين أو الشركات أو صناديق الثروة السيادية.