وصل سعر اليورو مقابل الدولار إلى 1.40 و1.44 و1.47 و1.39 دولار. حدث ذلك في أربعة أيام فقط. السرعة التي ارتفع بها اليورو مقابل الدولار والجنيه الاسترليني في الأسبوع الماضي، قبل أن يتراجع أمام الدولار يوم الجمعة، كانت مذهلة. ومن حيث المرجح التجاري، لامس اليورو أعلى مستوى له حتى الآن.
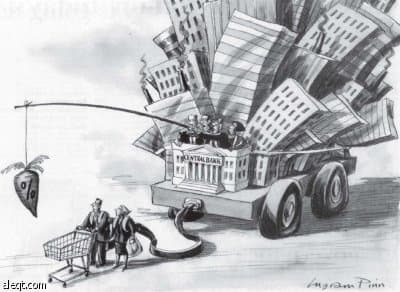
هذا الاضطراب في أسعار صرف العملات يعتبر الرد المباشر على السياسات النقدية غير المنسقة. فقد أعلن بنك الاحتياطي الفيدرالي في الأسبوع الماضي أنه سيتحول إلى تخفيف سياسته النقدية بشكل جريء، وهي سياسة تقوم على زيادة السيولة في الاقتصاد عبر شراء الموجودات المالية مباشرة.
وذكر بنك إنجلترا أنه ربما يدرس مسألة اتباع النهج نفسه. ولم تصدر أية إشارة عن البنك المركزي الأوروبي. وبالنسبة لليورو فقد حلق عالياً.
#2#
هل سيحذو البنك المركزي الأوروبي حذو الاحتياطي الفيدرالي ويخفض أسعار الفائدة إلى حدود الصفر؟ أتوقع أن يسير الأوروبيون وراء الأمريكيين على طول الخط إلى حدود الصفر، أو حوله، وذلك للأسباب الثلاثة التالية.
الارتفاع الدراماتيكي في قيمة اليورو خلال الأسبوعين الماضيين يشكل قدراً كبيراً من التشدد في السياسات، يوازي تقريباً جميع التخفيضات التي أجريت أخيرا على أسعار الفائدة . لقد تحولت الولايات المتحدة إلى سياسة تهدف إلى التضخم في المدى الطويل، وأشك أن ينجح الاحتياطي الفيدرالي في ذلك. ومن المحتمل ألا يكون الاحتياطي الفيدرالي في عجلة من أمره لعكس السياسة، ولذلك سيُسمح للتضخم بالتشكل في الولايات المتحدة، الأمر الذي يضعف الدولار أكثر فأكثر، هذا إذا أردنا أن نكون معتدلين في التعبير عن ذلك.
ومن منظور أوروبي، هناك خطر كبير من ارتفاع قيمة اليورو بشكل مبالغ فيه مقابل العملات الأخرى، الأمر الذي إذا أضيف إليه تراجع الطلب العالمي على بضائع الصادرات الأوروبية يمكن أن تكون له آثار مدمرة على المصدرين على نحو أسوأ مما شهدناه حتى الآن. فخلافاً لما كان عليه الوضع قبل عشر سنوات، لا يوجد مجال كبير لخفض الأجور هذه المرة، وعليه ستتسبب هذه الأزمة في ضرب الأرباح. ولهذا السبب فقط، يقع البنك المركزي الأوروبي تحت ضغط هائل لتخفيض الفائدة إلى معدل صفر في المائة.
السبب الثاني تزايد ربحية الانكماش. ما زلت أعتقد أن ربحية الانكماش المباشر - أي التراجع المستدام في المستوى العام للأسعار - ليست عالية جداً، لكن الربحية ستزداد إذا استمر تردي الاقتصاد بالمعدل الحالي.
وزارة الاقتصاد الألمانية تتوقع أن يكون معدل النمو ناقص 3 في المائة عام 2009. والسرعة التي تم بها تعديل التوقعات نزولياً تأخذ الأنفاس. ففي حين أن البنك المركزي الأوروبي لا يستهدف النمو الاقتصادي، فهو أيضا لا يستطيع أن يتجاهل سرعة التردي، نظراً لما يشكله ذلك من خطر على استقرار الأسعار. وعلى أية حال، خطر أن يتجاوز التضخم المعدل المستهدف للبنك المركزي الأوروبي في المدى المتوسط يجب أن يعتبر الآن ضئيلاً للغاية بحيث يظل هناك مجال للمناورة مقارنة بما كان عليه الوضع قبل أسبوعين.
ثالثاً، يجب أن تعوض السياسة النقدية نوعاً ما عن الرد المالي الذي كان ضعيفاً للغاية وهيكلياً أكثر من اللازم وبعيداً كل البعد عن التنسيق. إذ تخطط ألمانيا إلى تقديم حوافز جديدة في أوائل العام المقبل، لكن هذه الحوافز تقل عن 1 في المائة، ومعظمها مخصص للاستثمار في البنية التحتية. وبالنسبة لمنطقة اليورو ككل، لن يكون هناك تقريباً دعم مالي للاقتصاد في 2009 خارج نطاق أثر عوامل الاستقرار التلقائية. وهذا هو السبب الذي يقضي بأن تتحمل السياسة النقدية العبء الذي تستطيعه.
إن الوضع مختلف نوعاً ما بالنسبة للمملكة المتحدة. فقد كان الرد المالي أكثر ميلاً إلى الإلزام من بقية البلدان الأوروبية، كما أن سعر الجنيه ضعيف ومن المرجح أن يزداد ضعفاً. إن انخفاض سعر التمويل بحد ذاته يعني تخفيف الشروط النقدية في المملكة المتحدة. ذلك أنه يقلل الحاجة إلى إجراء خفض سريع آخر في أسعار الفائدة. لكن الانكماش الاقتصادي في المملكة المتحدة سيكون شديداً لدرجة أن السياسات ستكون مفرطة في التساهل لبعض الوقت.
لكن هل يسير الأوروبيون الطريق كله ويتبنون الإجراءات الأخرى التي اتبعها الاحتياطي الفيدرالي لتخفيض أسعار الفائدة ويضخمون ميزانياتهم العمومية عبر إصدار أموال جديدة لشراء الأوراق المالية؟ في بعض النواحي فعلوا ذلك بالفعل. ففي بداية العام الحالي، كانت ميزانية البنك المركزي الأوروبي، مثلا، 1290 مليار يورو. أما الآن فهي 2050 مليار يورو (2854 مليار دولار).
وخلافاً للاحتياطي الفيدرالي، البنك المركزي الأوروبي لا يشتري أوراقاً مالية تتسم بالتحايل لتعزيز ميزانيته العمومية، لكنه يسمح باستخدام عدد كبير من الأوراق المالية ضمانا مقابل تزويد النظام المصرفي بالسيولة.
إنني متشكك بشأن فوائد سياسة الاحتياطي الفيدرالي الجديدة التي تقوم على خفض أسعار الفائدة. إن الأزمة التي نواجهها ليست أزمة سيولة، بل أزمة قدرة على الإيفاء بالديون تتجلى في الفروقات الكبيرة وفي أسواق المال، العاجزة عن القيام بوظيفتها. إنني لا أستطيع أن أرى كيف يمكن لضخ المزيد والمزيد من السيولة في النظام أن يحل هذه المشكلة.
فبدلاً من تقديم الدعم لجميع البنوك وإغراق السوق بالأموال، نحن بحاجة إلى إعادة هيكلة النظام المصرفي وتقليصه كخطوة أولى نحو حل دائم لهذه الأزمة.
أما التسهيل الكمي (خفض أسعار الفائدة) من دون إجراء إصلاحات مالية هيكلية عميقة فيمكن أن يسبب كثيراً من المتاعب في المدى الطويل.
غير أنني أعتقد أن هناك أسباباً قوية تدعو لخفض أسعار الفائدة مؤقتاً في أوروبا، لكن فقط شريطة الالتزام بعكس هذه السياسة بعد أن تبدأ أسواق الائتمان بالتعافي وبعد أن يخرج الاقتصاد من التراجع والهبوط.
لكن لا ينبغي أن نوهم أنفسنا بالاعتقاد بأن السياسة النقدية يمكن أن تنقذ العالم. إنها تستطيع أن تلعب دوراً مفيداً خاصة وأنه ليست لدينا الرغبة في رد مثالي على صعيد السياسة المالية، إلا أنها لن تمنع حدوث أسوأ هبوط نشهده في حياتنا.