في وقت تسجل فيه نحو70% شركات "تاسي" غير مالية عوائد على رأس المال المستثمر تقل عن تكلفته، تتجه هيئة السوق المالية إلى إلزام الشركات المدرجة بشروط تأهيل لأعضاء مجالس إداراتها كانت استرشادية. وهو تحول تنظيمي يفتح سؤالا يتجاوز قدرة الأعضاء على قراءة القوائم المالية، إلى مدى كفاءتهم في اتخاذ قرارات استثمارية وتمويلية تخلق قيمة للمساهمين.
فمن بين التعديلات التي طرحتها الهيئة لاستطلاع آراء العموم، يبرز مقترح تحويل المادة 18 من لائحة حوكمة الشركات إلى متطلب إلزامي للشركات المدرجة في السوق الرئيسية، بما يعزز معايير اختيار أعضاء مجالس الإدارات.
وتحدد المادة 5 شروط لعضوية المجلس، تشمل القدرة على القيادة، والكفاءة المهنية، والقدرة على التوجيه، والمعرفة المالية، واللياقة الصحية. وتعرّف المعرفة المالية بأنها القدرة على قراءة البيانات والتقارير المالية وفهمها.
كما يشمل المشروع تعزيز شفافية إجراءات الترشيح، وإلزام لجان الترشيحات بمعايير موضوعية تراعي طبيعة نشاط الشركة وحجمها وتعقيد عملياتها، وتوثيق أسباب رفض المرشحين والإفصاح عن مبررات تعديل معايير الترشح.
لكن مراجعة اللائحة تكشف أن المسؤوليات المالية للمجالس تتجاوز المعرفة المطلوبة صراحة في المادة 18. فالمادة 20 تلزم مجلس الإدارة ببذل العناية والولاء وتنمية الشركة وتعظيم قيمتها، فيما تكلفه المادة 21 بتحديد الهيكل الرأسمالي الأمثل، والإشراف على النفقات الرأسمالية الكبرى، ووضع أهداف الأداء ومراقبتها.
وهذه مسؤوليات تتطلب ما يتجاوز فهم القوائم المالية، إلى تقييم جدوى الاستثمارات وتكلفة رأس المال، والموازنة بين التوسع وخفض المديونية وإعادة الأموال إلى المساهمين.
71 % دون تكلفة رأس المال
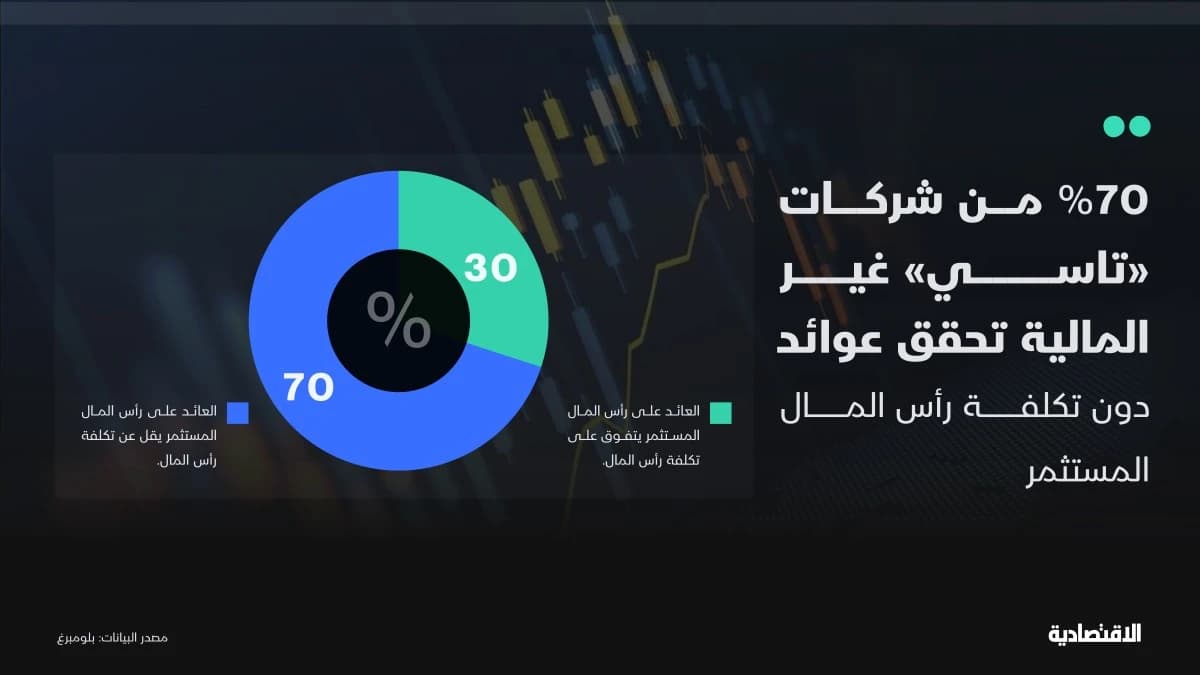
تظهر أهمية هذه القدرات عند النظر إلى أداء الشركات السعودية. فبحسب تحليل وحدة التحليل المالي في "الاقتصادية"، استنادا إلى بيانات "بلومبرغ"، سجلت 145 شركة من أصل 206 شركات غير مالية شملها التحليل، عائدا على رأس المال المستثمر يقل عن متوسط تكلفته المرجح، بما يعادل نحو 70% من العينة، مقابل 61 شركة حققت عوائد تعادل تكلفة رأس المال أو تتجاوزها.
وتعني هذه المقارنة أن العائد الذي تولده الشركة من رأس المال المستثمر لا يغطي بالضرورة العائد المطلوب من مموليها، سواء المساهمين أو المقرضين. لكن المؤشر يقدم نظرة أولية على كفاءة استخدام رأس المال، وليس حكما نهائيا على الأداء الاقتصادي للشركات أو كفاءة مجالس إداراتها.
فقد تتراجع العوائد مؤقتا نتيجة استثمارات لم تدخل مرحلة الإنتاج الكامل، أو ظروف اقتصادية وقطاعية خارجة عن سيطرة الشركة. كما أن القراءة في تاريخ محدد لا تثبت استمرار ضعف العوائد، ولا تكشف وحدها عن العوائد المتوقعة من المشروعات الجديدة.
ومع ذلك، فإن اتساع الظاهرة يثير تساؤلات تستحق الفحص بشأن جودة تخصيص رأس المال، ومدى قدرة المجالس على مراجعة جدوى الاستثمارات ومساءلة الإدارة التنفيذية عن نتائجها.
وتقدم الأبحاث السعودية أدلة على أهمية الخبرة المالية في هذا الجانب. فقد توصلت دراسة منشورة في دورية "Sustainability" عام 2024، شملت 97 شركة سعودية غير مالية خلال الفترة من 2013 إلى 2022، إلى وجود علاقة إيجابية بين الخبرة المالية لأعضاء مجالس الإدارات والاستدامة المالية للشركات، مشيرة إلى دور المتخصصين الماليين في تعزيز الرقابة والمشورة.
ولا تعني نتائج الدراسة أن إلزام الأعضاء بالمعرفة المالية سيؤدي تلقائيا إلى ارتفاع عوائد الشركات، لكنها تدعم أهمية تكوين المجالس وقدراتها في الإشراف على القرارات المالية.
وتزداد أهمية ذلك لأن المستثمر لا يقيّم الشركة بأرباحها الحالية وحدها، بل بما يتوقع أن تولده من تدفقات نقدية مستقبلية بعد احتساب المخاطر. ومن ثم، فإن استمرار توجيه رأس المال إلى مشروعات تقل عوائدها عن تكلفته قد يؤدي إلى تآكل القيمة الاقتصادية، ما لم تعوض ذلك فرص نمو مستقبلية أو منافع اقتصادية أخرى.
نهاية افتراض الأموال الرخيصة
تكتسب هذه المسألة أهمية إضافية مع التحول الذي شهدته تكلفة رأس المال خلال السنوات الأخيرة. فمنذ الأزمة المالية العالمية في 2008 وحتى مطلع 2022، اتسمت معظم الفترة بانخفاض استثنائي في أسعار الفائدة. وفي تلك البيئة، أصبح تمويل المشروعات أقل تكلفة، ما سمح لبعض الأنشطة منخفضة العائد بالاستمرار، وخفف الضغوط لإعادة تقييم جدواها.
وأشار "بنك التسويات الدولية" إلى أن استمرار الفائدة المنخفضة قد يسمح ببقاء شركات ضعيفة الإنتاجية لفترات أطول، ويقلل الضغوط لإعادة هيكلتها، بما يؤثر في كفاءة تخصيص رأس المال داخل الاقتصاد.
لكن دورة التشديد النقدي التي بدأت في 2022 غيرت المعادلة. فقد ارتفعت تكاليف الاقتراض وإعادة التمويل، وأصبح المستثمرون يحصلون على عوائد أعلى من السندات والصكوك مقارنة بسنوات الفائدة القريبة من الصفر.
وفي السعودية، ينتقل جزء كبير من تأثير السياسة النقدية الأمريكية إلى ظروف التمويل المحلية بحكم ارتباط الريال بالدولار، وإن ظلت تكلفة التمويل الفعلية تتأثر بعوامل أخرى، منها السيولة والمخاطر الائتمانية وآجال الاقتراض.
والأهم أن العودة إلى بيئة الأموال الرخيصة لم تعد افتراضا يمكن البناء عليه بثقة.
ففي أغسطس 2025، أعلن جيروم باول، رئيس الاحتياطي الفيدرالي آنذاك، خلال ندوة جاكسون هول، تعديلا مهما في إطار السياسة النقدية الأمريكية، بإزالة الافتراض الذي كان يعد اقتراب أسعار الفائدة من حدها الأدنى سمة أساسية للبيئة الاقتصادية.
وأوضح أن الفائدة المحايدة قد تكون أعلى من مستويات العقد السابق، نتيجة تغيرات الإنتاجية والديموغرافيا والسياسات المالية والعوامل المؤثرة في الادخار والاستثمار.
ولا يعني ذلك استبعاد العودة إلى الفائدة القريبة من الصفر مستقبلا، بل التخلي عن التعامل معها بوصفها الحالة الاقتصادية السائدة. وفي توقعات الفيدرالي الصادرة في سبتمبر 2026، بلغ وسيط تقديرات الفائدة طويلة الأجل 3.2%.
وبالنسبة إلى الشركات، تعني هذه التحولات أن مشروعا كان مجديا عند تكلفة تمويل منخفضة قد لا يحقق العائد المطلوب عند ارتفاع تكلفة رأس المال.
وهنا يصبح دور مجلس الإدارة أكثر تعقيدا. فلم يعد تقييم النمو مقتصرا على حجم التوسع والأرباح المتوقعة، بل يشمل العائد الإضافي على كل استثمار جديد، وقدرة المشروع على تحمل ارتفاع تكلفة التمويل، والمفاضلة بين فرص التوسع وخفض الديون وتوزيع الأموال على المساهمين.
معرفة مالية تتجاوز القوائم
من هذه الزاوية، يطرح مشروع هيئة السوق المالية تساؤلا حول مدى التوافق بين المسؤوليات الاستثمارية والتمويلية الواسعة لمجالس الإدارات، ومتطلبات التأهيل المالي المنصوص عليها في اللائحة.
فالمادة 18 تتضمن معايير عامة للكفاءة والخبرة، لكنها لا تحدد صراحة مهارات تقييم تكلفة رأس المال وجدوى الاستثمارات. وفي المقابل، لا تزال المادة 37 المتعلقة بتدريب أعضاء المجالس، والمادة 39 الخاصة بتقييم أدائهم، استرشاديتين، رغم إلزامية مسؤوليات أخرى تتعلق بالإشراف على الاستثمار والتمويل.
ولا تقتضي معالجة هذه الفجوة أن يكون جميع أعضاء المجلس متخصصين في التمويل، بقدر ما تتطلب امتلاك المجلس، بوصفه كيانا جماعيا، مزيجا من الخبرات القادرة على فحص القرارات الاستثمارية ومساءلة الإدارة التنفيذية.
ويمكن أن يشمل النقاش التنظيمي تحديد الكفاءات المالية المتخصصة بحسب طبيعة الشركة، وتعزيز تقييم أداء المجالس، ومراجعة النتائج الفعلية للاستثمارات الكبرى مقارنة بدراسات الجدوى التي استندت إليها قرارات الموافقة عليها.
كما توفر أحكام المكافآت والإفصاح القائمة مجالا لتعزيز ارتباط الحوافز طويلة الأجل بخلق القيمة الاقتصادية، ورفع شفافية قرارات تخصيص رأس المال، دون الحاجة إلى فرض مؤشر مالي موحد على جميع الشركات.
فالغاية ليست مطالبة كل شركة بتحقيق عائد يفوق تكلفة رأس المال في كل سنة، أو تقييم المجلس من خلال مؤشر واحد، وإنما التأكد من امتلاكه المعرفة والأدوات اللازمة لاختيار الاستثمارات ومراجعة نتائجها وتصحيح مسارها عندما تتغير الظروف.
وسيكون من المهم خلال الفترة المقبلة رصد مدى تطور معايير ترشيح الأعضاء، وجودة الإفصاح عن الاستثمارات الكبرى، وقدرة الشركات على تحسين العوائد مقارنة بتكلفة رأس المال على مدى فترات أطول.
ففي بيئة كانت الأموال الرخيصة تخفف تكلفة بعض الأخطاء الاستثمارية، ربما كانت المعرفة المالية ميزة إضافية لعضو مجلس الإدارة. أما في البيئة الجديدة، فقد أصبحت أكثر ارتباطا بقدرته على حماية رأسمال المساهمين وتنميته.