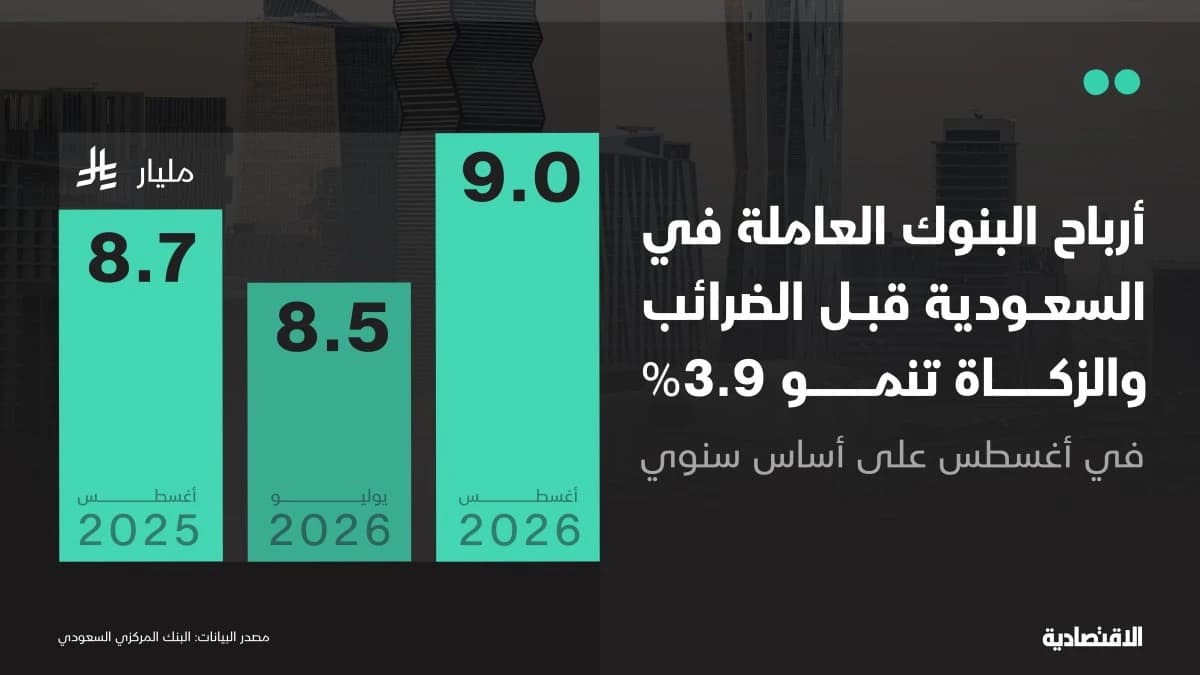
واصلت البنوك في السعودية زيادة أرباحها في أغسطس على أساس سنوي وكذلك شهري، مستفيدة من استمرار توسع الائتمان ونمو الأصول المدرة للدخل، رغم تغير مزيج الودائع لمصلحة مصادر تمويل أعلى تكلفة.
وبلغت أرباح القطاع خلال أغسطس نحو 9.01 مليار ريال بنمو يقارب 3.9%على أساس سنوي، بينما نمت 6% على أساس شهري، وفقا لبيانات البنك المركزي السعودي.
ومنذ بداية العام وحتى نهاية أغسطس، ارتفعت الأرباح التراكمية إلى نحو 71.5 مليار ريال، مقابل 67.9 مليار ريال خلال الفترة المماثلة من 2025، بزيادة 5.3%.
ومن ذلك تظهر الربحية أنها ما زالت تنمو، وجاءت متسارعه عن الشهرين الماضيين.
الائتمان المصرفي يواصل النمو
ارتفع إجمالي الائتمان المصرفي إلى نحو 3.46 تريليون ريال في نهاية أغسطس، بنمو سنوي يقارب 7%، متجاوزا نمو الودائع البالغ نحو 5.7%.
وأضافت البنوك نحو 30.7 مليار ريال إلى رصيد الائتمان، بزيادة شهرية تقارب 0.9%، في حين كان الائتمان الممنوح للقطاع الخاص المحرك الرئيس لهذا التوسع.
ويمنح هذا النمو البنوك قاعدة أكبر من الأصول التي تولد دخلا، ما يساعد على تعويض أثر انخفاض أسعار الفائدة مقارنة بالعام الماضي.
فائدة أقل .. لكن التمويل ليس أرخص
بلغ متوسط سايبور 3 أشهر نحو 4.83% في أغسطس، مقارنة بنحو 5.40% في الفترة المماثلة من العام الماضي، أي بانخفاض يقارب 57 نقطة أساس.
ويقلص انخفاض أسعار السوق النقدية العوائد التي تحصل عليها البنوك، مع إعادة تسعير جزء من القروض والأصول المرتبطة بالفائدة. لكنه في الوقت ذاته يخفض تكلفة جزء من مصادر التمويل.
ولذلك لا تحدد حركة السايبور وحدها اتجاه أرباح البنوك، بل يتوقف الأمر على أي الجانبين يعاد تسعيره بصورة أسرع، الأصول أم الخصوم.
وهنا يظهر أحد أبرز التحولات في القطاع خلال العام. فالودائع الزمنية والادخارية، التي تدفع البنوك عليها عائدا بخلاف الودائع تحت الطلب، ارتفعت بنحو 24% خلال عام لتصل إلى نحو 1.40 تريليون ريال. وبذلك ارتفعت حصتها من إجمالي الودائع من نحو 38.6% قبل عام إلى 45.4% بنهاية أغسطس، مسجلة مستوى قياسيا.
في المقابل، انخفضت الودائع تحت الطلب بنحو 5.2% على أساس سنوي، وتراجعت حصتها من إجمالي الودائع من 51.6% إلى نحو 46.3%.
ويعد هذا التحول من أهم نقاط الضغط على ربحية القطاع، إذ أصبحت البنوك تعتمد بدرجة أكبر على ودائع تحمل تكلفة، بينما تتراجع مساهمة الأموال منخفضة التكلفة في مزيج التمويل.
ورغم ذلك، يشير نمو الأرباح 5.3% منذ بداية العام إلى أن توسع الأعمال والائتمان استطاع حتى أغسطس استيعاب جزء مهم من أثر هذا التحول في تكلفة التمويل.
الائتمان ينمو أسرع من الودائع
نما الائتمان المصرفي بنحو 7% خلال عام، مقابل نمو الودائع 5.7%. ومع ذلك ارتفعت نسبة القروض إلى الودائع التنظيمية بصورة محدودة من 81.4% إلى 81.7%، لأن هذه النسبة تُحتسب وفق تعريف تنظيمي لا يقتصر على الودائع وحدها، بل يأخذ في الاعتبار مصادر تمويل أخرى. وعلى أساس شهري كانت الحركة أكثر وضوحا، ارتفع الائتمان 0.9%، بينما انخفض إجمالي الودائع بنحو 1.1%.
ولا يعني ذلك وجود ضغط مباشر على السيولة، فانخفاض الودائع خلال الشهر جاء بالكامل تقريبا من أرصدة الجهات الحكومية، بينما ارتفعت ودائع الشركات والأفراد ارتفاعا طفيفا. لكنه يعني أن تأمين التمويل سيصبح جزءا أكثر أهمية في معادلة نمو البنوك إذا استمر الائتمان في التوسع بوتيرة أسرع من الودائع.
قاعدة رأسمالية تنمو أسرع من الأصول
لم يأت توسع النشاط من دون دعم من قاعدة رأس المال. فقد ارتفع إجمالي حساب رأس المال إلى نحو 676 مليار ريال في أغسطس، بنمو سنوي يقارب 9.6%، وهي وتيرة تفوق نمو إجمالي أصول القطاع البالغ نحو 5.2%.
وارتفعت نسبة رأس المال والاحتياطيات إلى الأصول 5 نقاط أساس إلى 11.7%. ولا تمثل هذه النسبة كفاية رأس المال التنظيمية، لكنها تعكس متانة القاعدة الرأسمالية الدفترية للبنوك بالتزامن مع استمرار التوسع الائتماني.
وبذلك تبدو صورة أغسطس أقرب إلى قطاع مصرفي ما زال قادرا على تحقيق نمو في الأرباح عبر زيادة حجم الأعمال، رغم أن بيئة التمويل أصبحت أقل سهولة. فالائتمان يتوسع، ورأس المال ينمو، وأسعار السوق النقدية أقل من العام الماضي. وفي المقابل تتحول الودائع نحو آجال أعلى تكلفة، وتنمو القروض بوتيرة أسرع من مصادر التمويل. لذلك ستواجه ربحية البنوك خلال الفترة المقبلة تحدي تكلفة النمو.
وحدة التحليل المالي