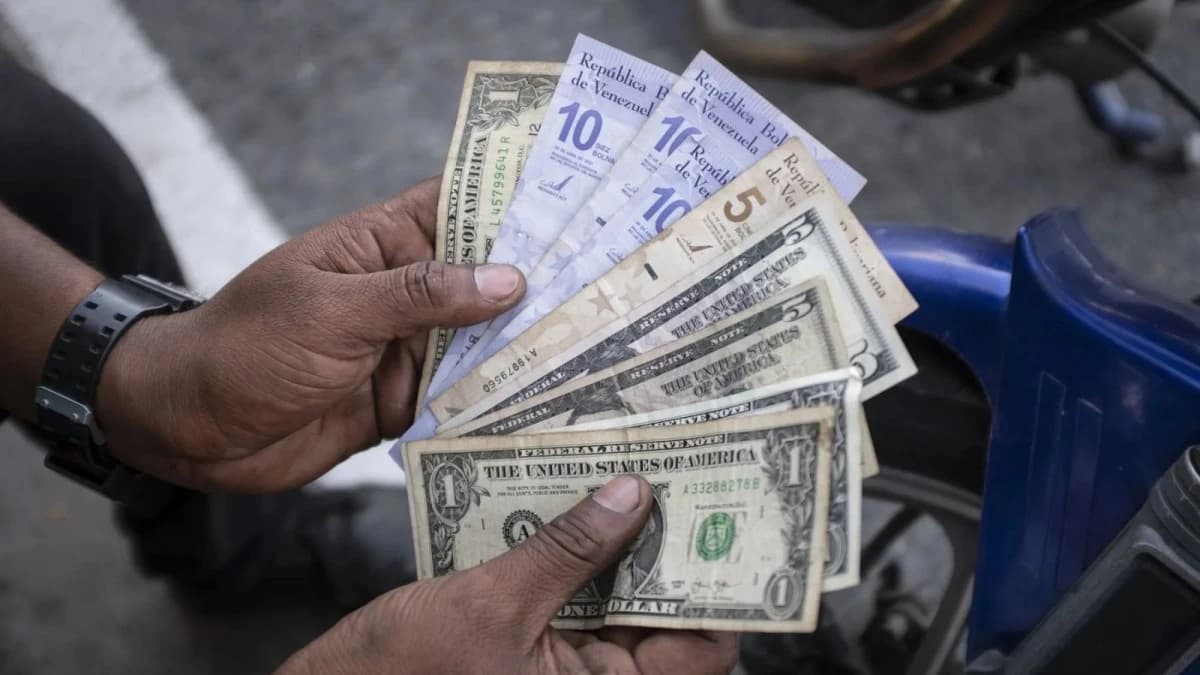
مع سعي فنزويلا إلى تحقيق الاستقرار بعد سنوات من التضخم والاضطرابات، انتقلت مقترحات الدولرة الرسمية للاقتصاد إلى صلب النقاش السياسي.
يعمل النائب المعارض أنطونيو إيكاري مع الاقتصادي الأمريكي ستيف هانكي على تشريع لاعتماد الدولار رسميا عملة لفنزويلا.
تستخدم الدولارات بالفعل على نطاق واسع بصورة غير رسمية، لكن جعلها العملة الرسمية سيكون خطوة أكثر تأثيرا بكثير، حيث يؤيد أكثر من نصف الفنزويليين الفكرة، وفق استطلاع "أطلس إنتل" في مايو.
فيما يلي ما سيعنيه ذلك، وكيف يمكن تنفيذه، والدروس التي يمكن لفنزويلا استخلاصها من الدول التي جربته من قبل.
ماذا ستعني الدولرة الرسمية لفنزويلا ؟
ستعني الدولرة الرسمية اعتماد الدولار عملة رسمية لفنزويلا، ليحل محل البوليفار ليس فقط في المعاملات اليومية، بل في النظام المالي بأكمله، وسيتعين تحويل النقد والودائع والديون والعقود والأجور المقومة بالبوليفار إلى الدولار بسعر صرف رسمي.
إلى أي مدى أصبح اقتصاد فنزويلا مدولرا بالفعل ؟
أصبحت فنزويلا اقتصادا مدولرا جزئياًمنذ أن دفع التضخم المفرط الشركات والأسر نحو العملة الأميركية قرابة 2019، وتستخدم الدولارات على نطاق واسع في التسعير والادخار، لكن المالية العامة مقومة بالبوليفار، فيما يواصل البنك المركزي إصدار العملة.
إلى أين وصلت الدولرة الرسمية في فنزويلا حاليا ؟
يعتزم إيكاري عرض مقترحه التشريعي على الجمعية الوطنية، لكن رئيس الجمعية خورخي رودريغيز رفض الفكرة بالفعل، مستشهدا بنص دستوري يحدد البوليفار وحدة نقدية لفنزويلا ويمنح البنك المركزي سلطة إدارة السياسة النقدية، كما دافعت سلطات فنزويلية أخرى علنا عن البوليفار خلال الأسابيع الأخيرة.
قد تعتمد آفاق الدولرة في نهاية المطاف على موقف أمريكا، فقد اضطلعت الحكومة الأمريكية بدور فاعل في توجيه حكومة الرئيسة بالوكالة ديلسي رودريغيز منذ اعتقال الرئيس نيكولاس مادورو، الذي تولى السلطة لفترة طويلة، في يناير، بما في ذلك تأكيدها الإشراف على بعض إيرادات النفط والإنفاق.
دعا وزير الخزانة الأمريكي سكوت بيسنت إلى دور أكبر للدولار في فنزويلا، قائلا في مقابلة في يونيو إن "فنزويلا ستصدر الفواتير بالدولار"، وإن العملة الأمريكية ستكون "محور تجارتها". لكن الإدارة لم تعلن علناً خططاً لدولرة فنزويلا بالكامل أو استبدال البوليفار كعملة قانونية.
لماذا تعد فنزويلا مرشحة للدولرة ؟
قوضت عقود من التضخم المرتفع، بما في ذلك التضخم المفرط بين أواخر 2017 ومطلع 2021، الثقة بالبوليفار، كما فعلت القيود المفروضة على شراء العملات الأجنبية وبيعها بحرية.
يرى المؤيدون أن الدولرة الرسمية ستعزز الثقة بالنظام النقدي الفنزويلي من خلال تقليص التعرض للتضخم وخطر انخفاض قيمة البوليفار مقابل الدولار.
إضافة إلى ذلك، ستعزز الدولرة الثقة عبر منع الحكومات من تمويل العجز عبر طبع النقود، بحسب ما قاله بيدرو بالما، أستاذ الاقتصاد في "معهد الدراسات الإدارية المتقدمة"، خلال بث عبر الإنترنت، كما يرى مؤيدو الدولرة، أن اعتمادها سيزيل أيضا الاحتكاكات الناجمة عن تعايش عملتين.
ينتظر أن يعيد الاتفاق النفطي الأخير بين السلطات المؤقتة في فنزويلا والولايات المتحدة الأخيرة إلى موقع مشتر رئيسي للخام الفنزويلي.
قال فرانسيسكو رودريغيز الاقتصادي الفنزويلي وأستاذ الشؤون الدولية في "جامعة دنفر"، الذي لا يزال مع ذلك منتقدا للاتفاق النفطي، إن زيادة التجارة مع الولايات المتحدة ستعزز مبررات اعتماد فنزويلا عملة شريكها التجاري الرئيسي.
ما مخاطر الدولرة ؟
ستتخلى فنزويلا عن السيطرة على السياسة النقدية وسعر الصرف، ما يحد من قدرتها على الاستجابة لحالات الركود أو الأزمات المصرفية أو الصدمات الخارجية.
بدلا من ذلك، سيتعين على الاقتصاد امتصاص تلك الصدمات عبر انخفاض الأجور أو ارتفاع البطالة أو تشديد السياسة المالية.
كما سيعتمد توافر الدولارات في الاقتصاد بدرجة أكبر على الدولارات المتأتية من الصادرات أو الاستثمار أو تحويلات المغتربين أو الاقتراض الخارجي، وهو قيد محتمل إذا ظل الوصول إلى التمويل الدولي محدوداً.
لن تضمن الدولرة أيضا الانضباط المالي، ولن تحل المشكلات الهيكلية الأوسع في فنزويلا. فقد أشار الاقتصادي عمر زامبرانو إلى أن الحكومات يمكن أن تستمر في تسجيل عجز كبير، وتراكم ديون غير مستدامة، والتخلف عن السداد حتى من دون السيطرة على عملتها.
كما أن الدولار، رغم أنه قد يساعد على استقرار الأسعار، لن يؤدي بمفرده إلى زيادة إنتاج النفط أو استعادة أسواق الائتمان أو جذب الاستثمار.
يقول منتقدون إن فنزويلا حققت بالفعل كثيراً من فوائد الدولرة من دون التخلي بالكامل عن السيطرة على السياسة النقدية.
كيف ستُنفذ الدولرة ؟
سيتطلب التنفيذ تحويل البوليفارات إلى دولارات بسعر صرف موحد، وتحديد كيفية التعامل مع الودائع والقروض والأجور والتزامات الحكومة. وسيكون سعر التحويل بالغ الأهمية: فتحديده عند مستوى قوي أكثر من اللازم قد يجعل الاقتصاد مبالغاً في تقييمه أو يعرضه لنقص في الدولارات، بينما قد يؤدي تحديده عند مستوى ضعيف أكثر من اللازم إلى تآكل قيمة الأجور والمدخرات والأصول الأخرى المقومة بالبوليفار.
هناك سؤال رئيسي آخر يتعلق بحجم الدولارات التي ستحتاج إليها فنزويلا، وهو ما يعتمد على ما تلتزم السلطات بتحويله. ويرى رودريغيز أن القاعدة النقدية، المقدرة بنحو 2.5 مليار دولار، صغيرة بما يكفي لتغطيتها بالاحتياطيات القائمة.
لكن غوستافو غارسيا الاقتصادي السابق في "بنك التنمية للبلدان الأمريكية"، قال إن الدولرة الكاملة ستتطلب دولارات تكفي لتغطية التزامات مالية أوسع، بما في ذلك الودائع المصرفية، ما يجعل التنفيذ أكثر صعوبة بكثير.
تدرج "الأكاديمية الفنزويلية للعلوم الاقتصادية" أيضا، ضمن الشروط الاقتصادية والمؤسسية اللازمة لنجاح الدولرة، ضرورة تعديل أو إلغاء الإطار القانوني والدستوري المنظم للعملة القانونية.
ما الدور الذي سيبقى للمركزي الفنزويلي ؟
سيواجه البنك المركزي قيودا شديدة، فلن يعود يصدر البوليفار، أو يضع سياسة نقدية مستقلة، أو يدير سعر الصرف بالمعنى التقليدي.
مع ذلك، يمكن للمؤسسة أن تواصل إدارة الاحتياطيات، والإشراف على البنوك، ومراقبة المخاطر المالية، وتقديم دعم محدود للسيولة.
لكن من دون القدرة على طباعة النقود، سيصبح دوره كمقرض الملاذ الأخير أضعف بكثير، ما يجعل الوصول إلى دولارات طارئة، من خلال ترتيبات مع الاحتياطي الفيدرالي الأميركي أو مجموعة احتياطيات مشتركة مع دول أخرى أو مؤسسات مصرفية دولية، مهماً بصورة خاصة.
احتفظت دول اعتمدت الدولرة، من بينها الإكوادور والسلفادور، ببنوكها المركزية، وإن كانت بمسؤوليات أضيق بكثير من مسؤوليات نظيراتها في الدول التي تصدر عملاتها الخاصة.
ما الدروس التي يمكن لفنزويلا استخلاصها من دول أخرى ؟
تُظهر الإكوادور، التي اعتمدت الدولرة في عام 2000 بعد أزمة مصرفية وأزمة عملة، أن الدولرة يمكن أن تحقق الاستقرار للاقتصاد وتثبت استمراريتها سياسيا.
لكنها لم تضمن الانضباط المالي. وأشار زامبرانو إلى مشكلات مالية لاحقة في الإكوادور بوصفها دليلاً على استمرار الحاجة إلى قواعد ومؤسسات مالية أقوى.
تُظهر السلفادور أيضاً أن اعتماد الدولار لا يعزز الصناعة المحلية تلقائيا. فرغم أن الدولرة ساعدت على خفض أسعار الفائدة وترسيخ التضخم الذي كان منخفضاً بالفعل، أعقبتها سنوات من النمو البطيء وضعف أداء الصادرات وسط انخفاض الاستثمار وضغوط القدرة التنافسية.
تُظهر بيرو والبرازيل أن الدول يمكنها التغلب على التضخم المفرط واستعادة الاستقرار من دون التخلي عن عملاتها. فقد اعتمد البلدان في البداية على برامج أوسع لتحقيق الاستقرار، ثم تبنيا استهداف التضخم وعززا المؤسسات النقدية والمالية للمساعدة في الحفاظ على استقرار الأسعار.
اتبعت تشيلي وكولومبيا مسارات مماثلة نحو بنوك مركزية مستقلة واستهداف التضخم وأسعار صرف أكثر مرونة، وخرجتا من فترات عدم الاستقرار من دون التخلي عن عملتيهما.
يمكن أن ينطوي الانتقال أيضاً على تكاليف سياسية باهظة : فقد أطيح برئيس الإكوادور وسط اضطرابات اقتصادية أوسع بعد أقل من أسبوعين من إعلانه الدولرة في 2000، فيما أثار تطبيقها في السلفادور في العام التالي احتجاجات وشكاوى من أن تحويل الأسعار إلى الدولار كان يرفع تكاليف الحياة اليومية.